


一、定义与范畴:工业检测链条的“高能之眼”
工业X射线管是X射线成像与检测系统的核心器件,通过高压激发电子束轰击靶材产生高能X射线,用于材料检测、无损检测(NDT)、电子与半导体制造、能源装备、航空航天、汽车工业及医疗器械等领域。其技术性能直接决定成像质量、检测效率与应用场景适配度,是工业检测链条中不可替代的高技术元件。随着先进制造业、精密电子和新能源产业的快速发展,工业X射线管正从传统成像器件向高功率、长寿命、智能化与微焦点方向升级,成为工业质量控制与安全检测数字化转型的重要驱动力。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球工业X射线管市场规模约为3.84亿美元,预计2032年将达到7.05亿美元,2026—2032年期间年复合增长率约为9.2%。2025年全球产量达11.92万件,平均售价约为3294美元/件,平均毛利率约35%。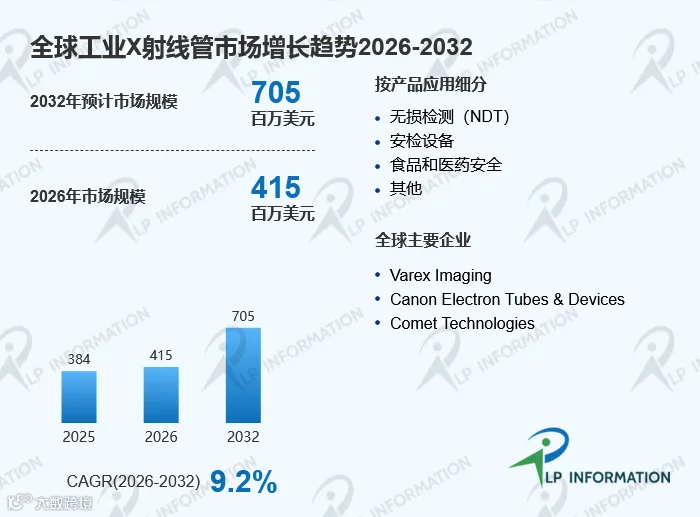
二、竞争态势:国际巨头主导高端,本土企业加速追赶
全球工业X射线管市场呈现“国际巨头主导高端、本土企业加速追赶”的竞争格局。根据LP Information(路亿市场策略)的调研,Varex Imaging、Canon Electron Tubes & Devices、Comet Technologies、滨松光子、Gulmay、Thermo Fisher Scientific、Oxford Instruments等国际企业在真空封装、靶材工艺与微焦点技术方面具备深厚积累,主导高端无损检测与半导体检测市场。 国内方面,科颐维电子、上海超群、丹东荣华、杭州万东电子等企业在中低功率与售后更换市场逐步渗透。竞争焦点集中在高功率长寿命设计、微焦点成像精度与供应链自主可控能力,具备核心材料与真空工艺自研能力的企业占据主导地位。
三、产品结构与需求场景:多维度分类,无损检测与安检双轮驱动
按产品类型划分,工业X射线管可分为固定式与旋转阳极X射线管;按销售模式分为整机配套与售后更换;按功率等级分为高功率、中功率与低功率。从下游应用看,无损检测(NDT)是最大的需求场景,航空航天、汽车与能源装备对内部缺陷探测提出高要求;安检设备紧随其后,公共安全与物流安检推动X射线管需求稳定增长;食品和医药安全则受在线检测与合规要求推动,促进X射线管向小型化与集成化发展。根据LP Information(路亿市场策略)的分析,无损检测与安检设备两大应用场景合计占据全球需求的半数以上,整体需求结构呈现“安全刚需+精密升级”双重特征。
四、区域布局与机会:亚太领跑增长,北美与欧洲成熟稳健
区域分布上,亚太地区是增长最快的工业X射线管市场,中国、日本、韩国及东南亚在半导体封装、动力电池与电子制造产业链方面集聚,需求持续释放。北美与欧洲市场成熟稳健,美国、德国等国家在航空航天、军工与高端医疗领域需求稳定,替换与升级构成主要驱动力。中东及非洲市场受油气与安检基础设施建设推动,海湾地区国家逐步释放需求。LP Information(路亿市场策略)的区域调研表明,亚太地区是增量空间最为显著的区域,美国关税政策及各国多样化应对措施对供应链韧性与区域竞争结构产生深远影响,具备全球产能布局与本地化服务能力的企业更具抗风险能力。
五、产业链与价值分布:上游核心材料与下游检测工艺共同决定价值分配
产业链上游主要包括高纯钨靶材、特种陶瓷、高强度玻璃与真空封装设备供应商,其中钨靶材与陶瓷绝缘件是价值最集中的环节,直接决定射线能量、管寿命与真空密封性能。中游为X射线管制造与封装厂商,核心竞争力在于真空工艺、靶材设计与微焦点控制能力。下游应用覆盖无损检测、安检设备、食品医药安全等领域,客户对成像精度、设备稳定性与安全认证提出严苛要求。根据LP Information(路亿市场策略)的产业链调研,具备核心材料自研能力与真空工艺积累的厂商能够获取更高毛利。 整体来看,产业链价值正从“器件销售”向“整机配套+售后更换+智能运维”迁移,远程诊断与寿命预测有望成为新的利润增长点。
六、监管环境:辐射安全与行业标准共同构筑合规底座
监管环境是工业X射线管需求的重要影响因素。各国对辐射安全与X射线设备使用的法规日益严格,推动企业持续投入符合国际标准的安全认证。食品安全、公共安全与能源设备可靠性等领域的监管标准趋严,刺激工业检测设备投资。LP Information(路亿市场策略)的监测显示,全球主要经济体在辐射安全与工业检测方面的法规更新频率明显加快,监管趋严与标准升级共同构成了市场增长的刚性底座。
七、进入壁垒与未来演进:材料、工艺与认证构成三重护城河
进入工业X射线管市场面临材料、工艺与认证三重壁垒。材料层面,高纯钨靶材、特种陶瓷与高强度玻璃的供应链掌控需要长期布局;工艺层面,真空封装、靶材焊接与微焦点控制需要深厚技术积累;认证层面,辐射安全认证与下游行业准入需要持续投入。根据LP Information(路亿市场策略)的预测,未来五年全球工业X射线管市场将保持稳健复合增长,主要演进方向包括:一是高功率长寿命化,满足动力电池与航空航天检测需求;二是微焦点化,支撑半导体亚微米级检测精度;三是小型化与集成化,适应食品与制药在线检测场景;四是材料自主化,头部企业加速布局钨靶材与陶瓷供应链。整体而言,工业X射线管正从“核心器件”向“智能检测平台的关键引擎”演进,在工业质量控制与安全检测中扮演愈发关键的角色。
