


2025 年 9 月,美国集装箱进口总量为 2,307,933 TEU,环比下降 8.4%,同比(较 2024 年 9 月)亦下降 8.4%。尽管出现回落,该数据仍创下有记录以来第三高的 9 月水平;今年前九个月累计货量较 2024 年同期增长 1.9%,显示出整体需求具备适度韧性。
来自中国的进口量降至 762,772 TEU,环比下降 12.3%,同比下降 22.9%,逆转了 7 月和 8 月的短暂反弹,凸显进口商对关税政策的高度敏感。9 月份港口过境延误情况喜忧参半但总体略有改善,表明美国港口在持续高货量下仍能有效管理吞吐量。
主要承运人继续避开红海改道好望角,导致经苏伊士运河的航程延长一至两周。“解放日”关税虽面临法律挑战且正由最高法院审查,但目前仍然生效。此外,美国政府停摆推迟了关键经济数据发布并减缓了贸易合规监管流程,增加了不确定性。10 月 14 日起生效的新第 301 条船舶费用可能推高中国建造或运营船舶的运输成本。加之美中关税休战将于 11 月 10 日到期,贸易政策风险居高不下,使进口规划更为复杂。
本文要点
- 2025 年 9 月,美国集装箱进口量为 2,307,933 TEU。
- 9 月进口量环比下降 8.4%,同比下降 8.4%。
- 9 月来自中国的进口量为 762,772 TEU,环比下降 12.3%,较 2024 年 7 月历史高点低 25.4%。
- 9 月来自前十大原产国(CoO)的美国进口量环比下降 9.4%。
- 西海岸港口连续第四个月在市场占有率上领先,但跨海岸结构总体稳定。
- 主要门户港口的延误情况略有减少,运营效率较高。
- 10 月 14 日生效的新第 301 条船舶费用或将增加相关船舶运输成本。
- 受胡塞武装袭击影响,承运人持续改道好望角,红海航运受阻。
- 需监控关键点以管理供应链风险。
- 建议采取措施缓解全球航运挑战。
2025 年 9 月美国集装箱进口量下降,但年初至今仍处于相对强劲水平
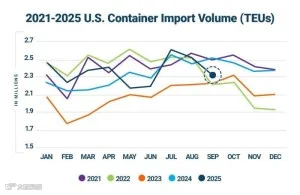
2025 年 9 月,美国集装箱进口总量为 2,307,933 TEU,较 2024 年 9 月下降 8.4%(见图 1)。此次回落紧随两个月的高货量之后,使 9 月成为今年第五高的月度总量。年初至今,截至 9 月的货量较 2024 年同期增长 1.9%,突显了前期提前装载的潜在影响,以及在持续的政策和经济不确定性下,整体需求相对坚韧。
图 1:美国集装箱进口量同比比较
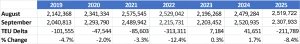
2025 年 9 月的进口量较 8 月下降 8.4%(211,789 TEU)(见图 2),符合过去 10 年中 8 个年份观察到的环比下降模式。虽然 9 月货量传统上会较 8 月下降,但今年更陡峭的环比降幅可能突显了进口商对关税截止日期的敏感度提高。尽管如此,2025 年 9 月是有记录以来第三高的 9 月,仅次于 2024 年 9 月(2,520,935 TEU)和 2021 年 9 月(2,489,942 TEU),表明整体进口活动仍然相对强劲。
图 2:8 月至 9 月美国集装箱进口量比较
前十大美国港口的货量在 9 月有所放缓
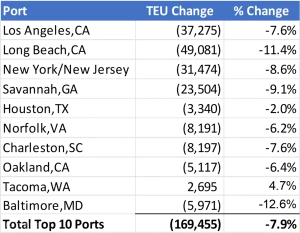
2025 年 9 月,前十大美国港口的集装箱货量环比下降 7.9%,合计减少 169,455 TEU(见图 3)。大多数主要门户港口的货量均出现收缩,其中长滩(11.4%)、巴尔的摩(12.6%)和萨凡纳(9.1%)降幅显著。洛杉矶、纽约/新泽西、查尔斯顿、诺福克和奥克兰的货量也分别下降了 6.2% 至 8.6% 不等。休斯顿小幅下降 2.0%。相比之下,塔科马是唯一录得增长的港口,环比增长 4.7%。这一结果既突出了季节性影响,也发出了进口商在应对关税波动时可能持谨慎态度的信号。
图 3:2025 年 8 月至 2025 年 9 月前十大美国港口进口量比较
9 月来自中国的进口量大幅下降
2025 年 9 月,美国来自中国的集装箱进口量降至 762,772 TEU,环比下降 12.3%,同比下降 22.9%,较 2024 年 7 月创下的 1,022,913 TEU 的历史水平下降 25.4%(见图 4)。中国在总进口中的份额从 8 月的 34.5% 降至 9 月的 33.0%。
中国主要进口类别的同比下降普遍存在,许多类别的损失超过 20%。铝及其制品(HS-76)收缩幅度最大,下降 43.8%。玩具和运动用品(HS-95)、鞋类(HS-64)、电气设备(HS-85)分别下降 32.8%、33.9% 和 31.5%。服装类别也大幅走弱,针织与非针织服装分别下降 31.9% 和 29.1%。铁或钢制品、车辆及玻璃器皿的降幅也在 23% 至 28% 之间。
家具和寝具(HS-94)是中国最大的进口类别,同比下降 22.3%,但仍占所有中国进口总量的 14.5%。相比之下,塑料(HS-39)表现相对稳健,仅下滑 1.5%,其占总量的份额增至 13.5%。
9 月的下降反映了几乎所有主要类别的广泛疲软,突显了季节性因素和关税相关谨慎情绪的叠加影响。随着 90 天关税休战定于 11 月中旬到期,中国在美国进口中的份额仍对政策结果敏感。
图 4:2024 年 9 月至 2025 年 9 月美国总进口量与中国 TEU 集装箱量相对于中国进口历史的比较

9 月大部分主要港口的中国进口量下降
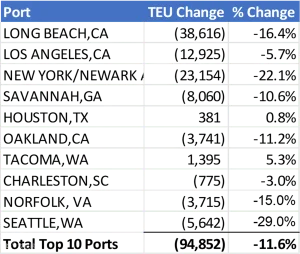
2025 年 9 月,前十大美国港口的中国进口量减少了 94,852 TEU,环比下降 11.6%(见图 5)。西海岸门户港口推动了大部分的回落,其中长滩、奥克兰、洛杉矶和西雅图降幅较大,西雅图更是高达 29.0%。在东海岸,纽约/纽瓦克急剧下降 22.1%,诺福克显著收缩 15.0%,萨凡纳下滑 10.6%。墨西哥湾沿岸活动趋于稳定,休斯顿微增 0.8%。塔科马是西海岸唯一录得增长的港口,上升 5.3%。两岸的下降反映了对中国进口商品需求的减弱。
图 5:2025 年 8 月至 2025 年 9 月源自中国的美国主要港口进口量比较
来自前十大原产国的进口量环比下降,亚洲贸易势头放缓
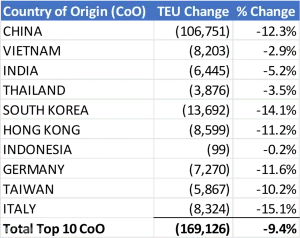
2025 年 9 月,美国来自前十大原产国(CoO)的集装箱进口量环比下降 9.4%,合计减少 169,126 TEU(见图 6)。下降主要由中国驱动,减少了 106,751 TEU(12.3%)。意大利、韩国、德国、香港和台湾也记录了显著下降,降幅在 10.2% 至 15.1% 之间。越南、泰国和印度的回调幅度较小,印度尼西亚几乎持平。
9 月的收缩幅度是 8 月降幅的两倍多,弱点蔓延至几乎所有主要原产国。结果凸显了中国撤资的巨大影响以及几个关键亚洲伙伴贸易动能的减弱。
图 6:2025 年 8 月至 2025 年 9 月美国来自前 10 大原产国的进口量对比
同比原产国进口量急剧下降,中国是整体收缩的主要驱动力
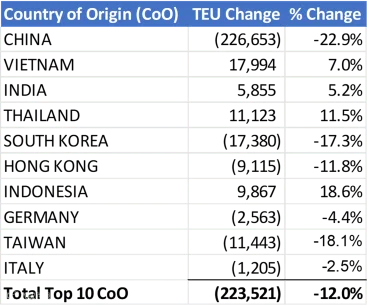
2025 年 9 月,美国来自前 10 大原产国的集装箱化进口同比下降 12.0%,合计减少 223,521 TEU(见图 7)。降幅主要由中国的 226,653 TEU(22.9%)引领。韩国、台湾和香港也出现显著下滑,德国和意大利则小幅下降。相比之下,东南亚和南亚部分来源地继续扩大市场份额,印度尼西亚、泰国、越南和印度均实现同比增长。9 月的损失抹去了 8 月记录的温和增长,表明尽管多元化持续进行,但中国的波动性仍在塑造美国进口的整体动态。
图 7:2024 年 9 月至 2025 年 9 月美国来自前 10 大原产国的进口量对比
东海岸和墨西哥湾港口份额上升,西海岸港口下降
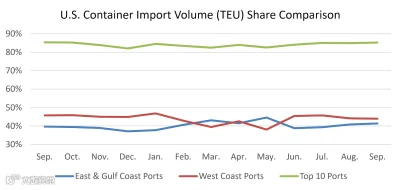
2025 年 9 月,港口份额与 8 月相比仅发生轻微变化(见图 8)。东海岸和墨西哥湾港口的市场份额增加至 41.3%(上升 0.5%),而西海岸港口降至 43.9%(下降 0.2%)。前 10 大港口共同处理了总货量的 85.2%,较 8 月略有增加。
这是东海岸和墨西哥湾港口连续第三个月获得份额增长;而西海岸港口自 1 月份达到峰值以来已逐渐失去份额。总体而言,东西海岸均处于今年典型的货量范围内,突显出跨海岸混合比例的总体稳定平衡。
图 8:前 10 大港口、西海岸港口及东海岸和墨西哥湾港口的货量分析
港口延误情况不一,9 月整体略有改善
2025 年 9 月,随着进口量从 8 月下降,港口运输时间延误情况不一,整体略有改善(见图 9)。在西海岸,长滩、奥克兰和西雅图的延误时间减少,洛杉矶小幅增加,塔科马持平。在东海岸和墨西哥湾沿岸,纽约/新泽西和诺福克有所改善,查尔斯顿和萨凡纳变化不大,休斯顿小幅增加。总体而言,美国主要港口继续高效处理吞吐量,没有出现严重拥堵的迹象。
图 9:前 10 大港口月度平均运输延误(天数)(2025 年 7 月–2025 年 9 月)
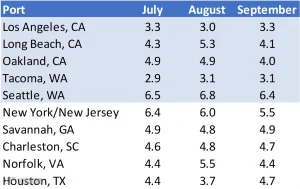
注:Descartes 对港口运输延误的定义是提单上最初申报的预计到达日期与 Descartes 收到经 CBP 处理的提单数据日期之间以天为单位计算的差值。
墨西哥湾进口连续第二个月下降
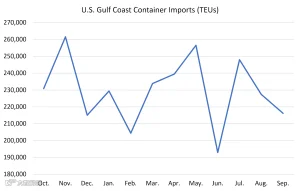
2025 年 9 月,墨西哥湾集装箱进口量降至 216,206 TEU,较 8 月下降 4.9%,标志着继 7 月反弹后连续第二个月收缩(见图 10)。货量低于滚动 12 个月平均水平 5.8%,表明季节性降温温和。
图 10:2024 年 10 月至 2025 年 9 月美国墨西哥湾集装箱进口量
持续的美国政府停摆为进口商带来额外不确定性
虽然美国海关和边境保护局(CBP)的核心职能保持运作,但食品药品监督管理局(FDA)、美国农业部(USDA)和环境保护署(EPA)等机构的辅助审查和监管许可可能面临人员短缺,从而给受管制货物的运输带来延误风险。美国商务部(DOC)和美国国务院(DOS)的许可和分类服务也可能放缓,影响需要出口或进口管制的产品。在运营层面之外,停摆已经推迟了关键联邦经济数据的发布,使企业和政策规划更加复杂。尽管港口的集装箱进口流量保持稳定,但长期中断可能导致积压并增加合规不确定性。
关税冻结持续,中美谈判仍在进行
中美关税休战有效期至 2025 年 11 月 10 日,将中国商品关税上限维持在约 30%,避免在关键的假日航运季出现新的升级。虽然谈判仅带来有限的缓解,但在知识产权、技术转让和国家补贴方面的根本分歧仍未解决。这一暂停期为进口商提供了短期稳定性,但 11 月之后的前景仍不确定。
“解放日”关税在法院挑战下仍然有效
“解放日”关税继续实施,尽管面临重大法律压力。2025 年 8 月 29 日,美国联邦巡回上诉法院维持了下级法院的裁决,即通过《国际紧急经济权力法》(IEEPA)实施的许多关税超出了总统权限,但将其自身判决暂缓至 10 月 14 日,以便有时间进行进一步上诉。由于这一暂缓,诉讼期间关税目前仍可执行。该案已上诉至最高法院以求裁决。面对不确定的关税前景,进口商可能会优先提前发货并实现供应链多元化。
新的第 301 条船舶费用可能推高运输成本和清关风险
自 2025 年 10 月 14 日起,根据《联邦公报》通知,新设立的船舶费用将适用于在中国拥有、运营或建造的船舶,以及外国建造的车辆运输船。费用范围从每净吨 14 美元到 50 美元不等(或每卸载集装箱 120 美元),具体取决于船舶类型,液化天然气(LNG)油轮豁免。这些新收费可能提高抵达受影响船舶的货物运输成本,并为依赖受费承运人的进口商增加行政复杂性。费用验证或支付延迟可能暂时干扰卸货或清关。
胡塞武装袭击持续,海上改道仍在继续
红海走廊的中断已延续至 10 月,9 月 29 日荷兰旗籍 Minervagracht 号在亚丁湾遭遇导弹袭击。此次袭击将胡塞武装行动扩展到传统红海范围之外,凸显了对海上航线的持续威胁。许多承运人继续完全避开苏伊士运河,改道好望角,使亚洲–欧洲和亚洲–美国东海岸航线的运输时间增加 9–14 天(或更长)。根据近期评估,红海/苏伊士系统的交通量相比危机前水平大幅减少,尽管部分油轮正谨慎重新进入该走廊,但大多数集装箱服务仍保持替代路线。
管理供应链风险:2025 年需关注的事项
2025 年 9 月,美国集装箱进口量降至 231 万标准箱(TEU),略低于历史上定义需求高峰的 240 万至 260 万标准箱区间。中国原产货量较 8 月下降 12.3%,同比下降 22.9%,凸显了进口商对关税政策的敏感性。尽管美中方暂时停战将关税上限维持在 30% 直至 11 月 10 日,但针对 60 多个国家的互惠关税在法律挑战目前提交至最高法院的情况下仍具执行力。持续的美国政府关门危机进一步复杂化了前景。与此同时,红海风险持续存在,迫使大多数承运人绕行好望角航线。以下是 Descartes 在未来几个月重点关注的领域:
- 扩大关税及其他潜在的“保护主义”贸易政策。对广泛商品实施更广泛、更深层次的关税,可能迫使美国进口商大幅重构其供应链。随着 9 月份来自中国的进口量出现更大幅度的下滑,进口商对关税政策保持高度敏感。美中方关税休战状态将持续至 2025 年 11 月 10 日,但未来的风险仍取决于休战的最终结果。此外,10 月 14 日生效的新版第 301 条船舶费用可能会增加航运成本及清关复杂性。
- 每月 240 万至 260 万标准箱的货量。这一水平历来是美国港口和内陆物流网络的关键压力点。继 8 月的 252 万标准箱之后,9 月货量降至 231 万标准箱,略低于典型的压力区间。进入第四季度,这种收缩突显了季节性需求的疲软以及关税波动性的持续影响。
- 港口过境等待时间。如果等待时间减少,则表明全球供应链效率提高,或者对货物和物流服务的需求正在下降。2025 年 9 月,港口过境延误情况喜忧参半,整体略有改善,因为几个主要门户港口的等待时间缩短。总体而言,美国港口继续有效管理吞吐量,没有出现大规模拥堵的迹象。
- 经济状况。美国是一个以进口为导向的经济体,因此经济健康状况是衡量集装箱进口量的重要指标。2025 年 8 月,非农就业人数仅增加 2.2 万人,失业率微升至 4.3%。3 月初始基准修订将总非农就业人数削减了 91.1 万个职位。9 月份,由于联邦政府关门导致美国劳工统计局(BLS)就业报告延迟发布,市场依赖替代数据:自动数据处理公司(ADP)报告私人就业岗位减少了 3.2 万个,芝加哥联邦储备银行估计失业率稳定在 4.3%。美联储 9 月份将利率下调至 4.00%–4.25%,反映出在招聘放缓和不确定性增加的背景下趋于鸽派的立场。
- 中东冲突。胡塞武装相关的威胁继续迫使承运人避开苏伊士运河,延长运输时间并推高航运成本。9 月份胡塞武装袭击持续存在。虽然部分油轮交通已谨慎返回该走廊,但集装箱承运人仍普遍绕行好望角,使亚洲至欧洲和亚洲至美国东海岸的运输时间延长 9 至 14 天。缺乏降级信号意味着在第四季度规划中,绕航仍将是基本假设。
考虑建议以帮助最大限度地减少全球航运挑战
2025 年 9 月,美国集装箱进口量较 8 月有所下降,但仍保持强劲,创下有记录以来第三高的 9 月水平,年初至今的总量继续超过 2024 年同期。港口延误情况整体略有改善,较低货量支持了主要门户港口的稳定吞吐量。与此同时,持续的波动性——包括 ongoing 的红海危机、美国政府关门以及疲软的经济指标——继续对全球供应链造成压力。Descartes 通过 Descartes Datamyne 以及政府和行业来源监控这些发展动态,以支持进口商在不断变化的贸易环境中降低风险并调整运营。
短期建议
- 评估美国政府关门的影响,包括可能影响进口合规性和清关时间的较慢监管流程。
- 考虑模拟扩大美国关税的影响,包括 8 月 7 日对 60 多个国家实施的互惠关税以及 11 月 10 日美中方关税休战的到期。
- 监控港口货量和延误情况,以评估如果货量持续处于历史上曾给美国海运物流基础设施带来压力的 240 万至 260 万水平,是否可能出现贸易中断。
- 跟踪中东局势,由于胡塞武装袭击升级以及伊朗与以色列紧张关系加剧,承运人继续避开红海,预计绕航将持续。
- 评估通货膨胀以及俄罗斯/乌克兰、以色列/哈马斯和伊朗/以色列冲突对物流成本和运力限制的影响。确保关键贸易伙伴不在制裁名单上。
近期建议
- 对于货物经苏伊士运河和霍尔木兹海峡运输的公司,评估因中东冲突导致的长期绕航影响。
长期建议
- 评估供应商和工厂的地理位置密度,以减少对过度拥挤的贸易路线和当前经历地缘政治冲突或有潜在冲突风险的地区的依赖。密度虽然能产生规模经济,但也带来风险,随后的物流运力危机凸显了其负面影响。
备注
- 本报告中引用的美国关税税率截至 2025 年 10 月 7 日东部时间下午 4:00 为止。美国政府关门状态及相关运营影响截至 2025 年 10 月 7 日东部时间下午 4:00 为止。
- 本报告使用美国海关和边境保护局(CBP)公开可用的提单(BOL)数据的初始汇编版本,涵盖所有美国港口,这为海事贸易报告提供了标准、官方的数据来源。这些数据后来可能会被 CBP 修改。修改后的数据可在 Descartes Datamyne™中看到,其中美国海事记录每日进行处理。Descartes Datamyne 已通过 ISO 9001 认证。
- 在 Descartes Datamyne™中,二十英尺当量单位(TEU)是根据提单中向美国海关和边境保护局(CBP)申报的集装箱尺寸和重量组合计算得出的。