


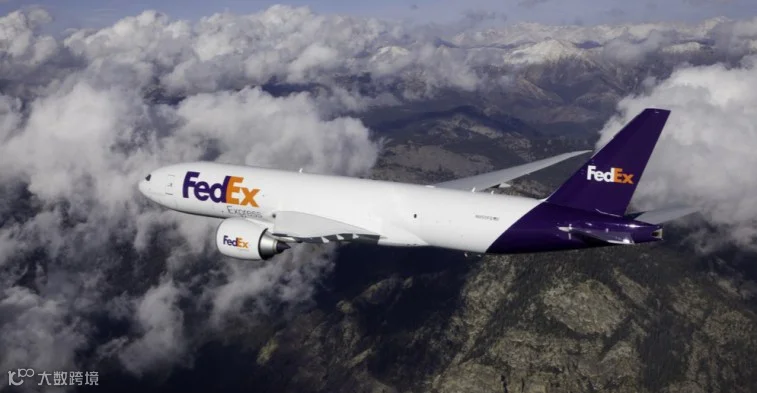
2024 年,全球航空货运行业展现出韧性,克服了经济逆风、地缘政治紧张局势以及持续的供应链中断。根据国际航空运输协会(IATA)最新发布的《世界航空运输统计》(WATS)报告,前 25 家货运航空公司合计的货物吨公里数(CTK)同比增长 9.4%,凸显了该行业在不确定性中适应和增长的能力。
受红海航运中断和跨境电子商务激增的推动,多个地区的航空货运需求超过了运力——为当年航空公司排名的某些意外变化奠定了基础。
联邦快递与 UPS:不可动摇的领导者
联邦快递(FX)以 181 亿 CTK 的成绩保持了其全球主导地位,同比增长 1.2%,巩固了其作为全球最大货运航空公司的地位。其在孟菲斯(MEM)和印第安纳波利斯(IND)广泛的中转枢纽运营继续支撑其网络效率。联邦快递计划到 2026 年通过引进两架波音 777F、14 架波音 767F、10 架 ATR 72-600F 和 31 架塞斯纳 408 来现代化其机队,从而提升覆盖范围和燃油效率。
紧随其后的是 UPS 航空(5X),其货运量为 151 亿 CTK,凭借其在路易斯维尔(SDF)的超级枢纽继续保持强劲地位。UPS 专注于医疗物流和时效性极强的货物运输,使其成为全球供应链中不可或缺的一环。拥有 294 架飞机(包括 95 架波音 767-300),UPS 在保持高服务可靠性的同时,不断扩展运营灵活性。
卡塔尔航空货运:中东巨头
卡塔尔航空货运(QR)持续快速上升,运输量达 152 亿 CTK,位居全球前三。从其多哈(DOH)枢纽出发,该航空公司扩大了通往亚洲、欧洲和非洲的航线,得益于客运航班腹舱运力的恢复。
在 2024–2025 财年,卡塔尔航空运输了超过 150 万吨货物,并加倍投入数字货运管理和可持续发展举措,包括碳抵消计划和先进的燃油优化技术。
阿联酋天空货运:优化未来
阿联酋天空货运(EK)在迪拜(DXB)运营,处理了 123.5 亿 CTK 的货运量,这得益于新引进的波音 777F 以及对非洲和南美航线的扩展。该承运人在药品、易腐品和奢侈品方面的专业化,巩固了其作为时效性货物运输首选合作伙伴的声誉。
凭借其全球最年轻的宽体机队之一,阿联酋继续利用其庞大的货运网络连接新兴市场和成熟市场。
阿特拉斯航空:合同货运主力
总部位于美国的阿特拉斯航空(5Y)排名全球第五,货运量为 119.4 亿 CTK——这一显著增长是由其与亚马逊、DHL 及其他电子商务和物流巨头的不断扩大合作所推动的。其由 86 架宽体货机构成的机队(包括 48 架波音 747-400、17 架 747-8 和 11 架 777F)使其能够在 ACMI 租赁模式下进行灵活的全球运营。
阿特拉斯在长途和包机服务方面的增长凸显了其日益增强的影响力——鉴于其轻资产、以合作伙伴关系驱动的模式,这一地位可能让一些观察家感到惊讶。
亚太区承运人:展现区域实力
大韩航空货运(KE)和中华航空货运(CI)继续主导区域市场,分别承载 87 亿 CTK 和 43.5 亿 CTK。它们在电子和汽车物流领域的强大存在感,使得尽管面临区域逆风,货运量仍保持稳定。
两家航空公司均通过引进波音 777F 和货机改装来现代化机队,以提升连接亚洲、北美和欧洲的高需求贸易走廊的效率。
汉莎货运与土耳其货运:欧洲势头
汉莎货运(LH)正在树立可持续发展和数字创新的标杆,新增 A321 货机用于短途运营,并深化与 DB Schenker 的合作,以实现欧洲物流的去碳化。
与此同时,土耳其货运(TK)继续以创纪录的速度崛起,2024 年运输量为 102.4 亿 CTK。随着其新的伊斯坦布尔机场航站楼以及横跨亚洲、非洲和欧洲的航线,土耳其货运正成为连接三大洲的重要物流枢纽。
东南亚的强劲表现者
新加坡航空货运(SQ)和国泰航空货运(CX)仍然是东南亚贸易的基石。两家承运人均大力投资数字追踪系统、基于人工智能的货运优化以及燃油高效飞机,同时专注于药品和半导体等高价值商品。
卡哥特科:重型起重专家
卢森堡的卡哥特科(CV)继续在超大件和项目货运方面表现出色,在全球专用航线上运营着由 29 架波音 747 货机构成的机队。随着能源、航空航天和人道主义领域包机活动的增加,卡哥特科仍然是世界货运市场中最为可靠的利基玩家之一。
集成商与区域强国
DHL 航空和顺丰航空位列前茅,展示了集成商如何重塑物流生态系统。DHL 已扩大其欧洲和跨大陆运力,而作为中国最大的私营货运航空公司,顺丰航空继续巩固其在电子商务物流领域的主导地位。
充满竞争的一年即将到来
随着 2025 年的展开,货运航空业有望迎来进一步的转型。机队更新、数字创新和可持续性要求将塑造下一阶段的竞争格局——老牌巨头巩固实力,新兴承运人挑战行业规范。