


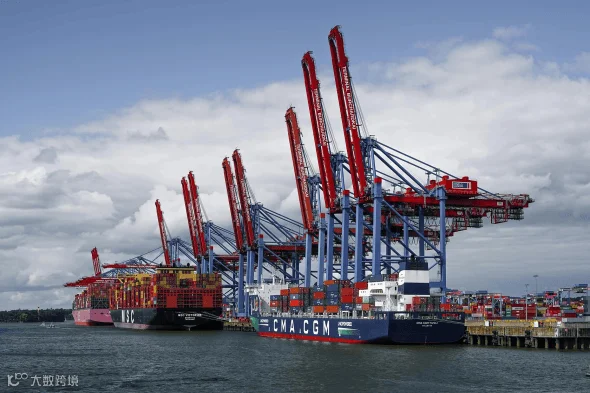
10 月美国进口量同比下滑,对华货运骤降 16.3%
10 月,美国集装箱货物进口量同比下降 7.5%,其中来自中国的货运量骤降 16.3%,反映出进口商对唐纳德·特朗普总统不断演变的关税政策持谨慎态度。据 Descartes 数据,美国港口上月共处理 230 万个二十英尺当量单位(TEU),环比下降 0.1%,低于通常标志着贸易活动高峰的 240 万至 260 万 TEU 区间,这是过去十年中仅有第二次出现 10 月环比下滑的情况。
节日库存充足,年底进口增速恐放缓
随着节日商品上架且库存充足,全国零售联合会(National Retail Federation)和 Hackett Associates 预计,美国 11 月和 12 月的进口增速将放缓,很可能降至 200 万 TEU 以下。今年预期的部分下滑反映了 2024 年底因担忧潜在港口罢工和与关税相关的提前备货而引发的进口激增,导致原定于后续月份的货运被提前。
“我们的贸易前景显示,今年进口量相比 2024 年将小幅下降,而 2026 年第一季度将出现更大幅度的进一步下滑,”Hackett Associates 创始人 Ben Hackett 表示。
中国对美出口结构分化,主要品类同比普降
作为美国主要贸易伙伴之一,中国对美出口在 10 月环比增长 5.4%,达到 803,901 TEU,但其最大类别的进口同比普遍下降:家具及寝具进口同比下降 13.6%,玩具及体育用品下降 30.4%,电气设备下降 17.2%(均与 2024 年相比)。
"10 月的结果反映出进口商持续保持谨慎,同比广泛下滑,环比增长有限。随着近期谈判后新的中美贸易条款落地,中国在美进口中的份额可能在短期内趋于稳定,"Descartes 指出。一项针对中国进口的 20%“芬太尼关税”将于 11 月 10 日降至 10%,而计划中的互惠关税上调已推迟一年。与此同时,根据《国际紧急经济权力法》实施的现有 10% 关税仍然有效,最高法院正在审查其合法性。
十大来源国进口总量微增,亚洲其他地区表现疲软
据 Descartes 数据,10 月美国从十大主要来源国的进口总量环比增长 1.3%,这得益于中国的复苏,但部分被亚洲其他地区的下滑所抵消;其中来自印度、泰国和越南的进口分别下降 19%、6% 和 4.8%。