


凌晨邮件引发的行业地震
8月24日凌晨,深圳一位跨境电商老板在凌晨两点收到了亚马逊的核验邮件,内容直指核心:平台需要核实店铺背后公司的真实运营资质。
这封邮件迅速在卖家圈传开。更让人揪心的是,三年前花万元买来的优质R标老店,去年还能卖8万元,现在即便低价甩卖也没人敢接手。不是市场行情差了,而是风险太大,大家都在紧急撤离。
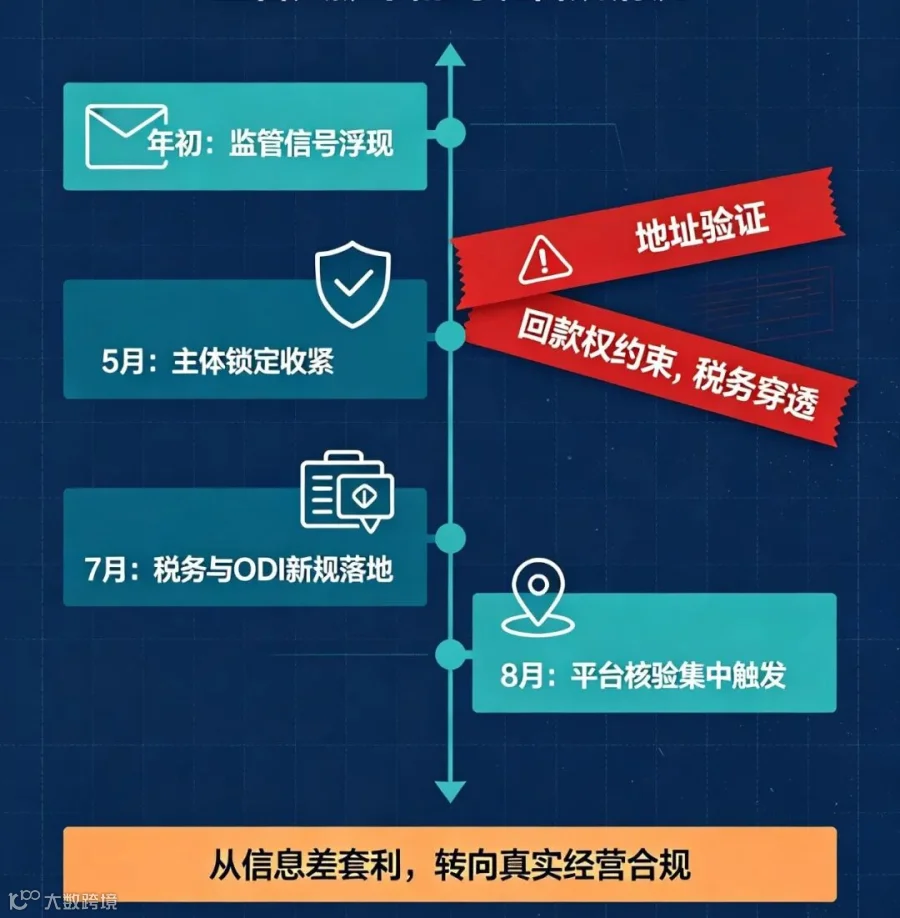
与此同时,几乎所有用香港公司收款的跨境卖家,都陆续收到了平台的实体经营核查通知。那些挂靠在秘书地址、几十家公司共用一个注册地的空壳主体,成了重点排查对象——轻则限流,重则直接暂停销售权限。
这场风波的根源,是亚马逊更新的卖家协议第18条:店铺回款权不得转让或质押,所有货款必须直接进入店铺注册主体的对公账户。
十年通用玩法彻底失效
做过跨境的人都清楚,过去大家习惯的操作路径是:用大陆公司注册店铺,搭配一家香港公司作为离岸资金池,把货款导到境外,利用离岸架构做财税优化。这套低成本玩法,曾是行业标配。
但如今,亚马逊新规直接斩断了这条链路。再叠加今年5月的平台新政——店铺统一社会信用代码终身绑定、无法变更主体,所有灰色操作的空间被彻底封死。
香港空壳代收货款、大陆主体代持店铺、注销避责……这些路子全部走不通了。更严重的是,账号买卖、主体代持早已触碰刑事红线,2023年就有批量购证开店的卖家因非法经营罪被判刑。
亚马逊此次严查的核心目的很明确:实现一店一主体、责任可追溯,彻底终结主体混乱、资金乱流转的乱象,让平台、税务、海关三方数据精准对接。
税务监管双向收紧,灰色空间归零
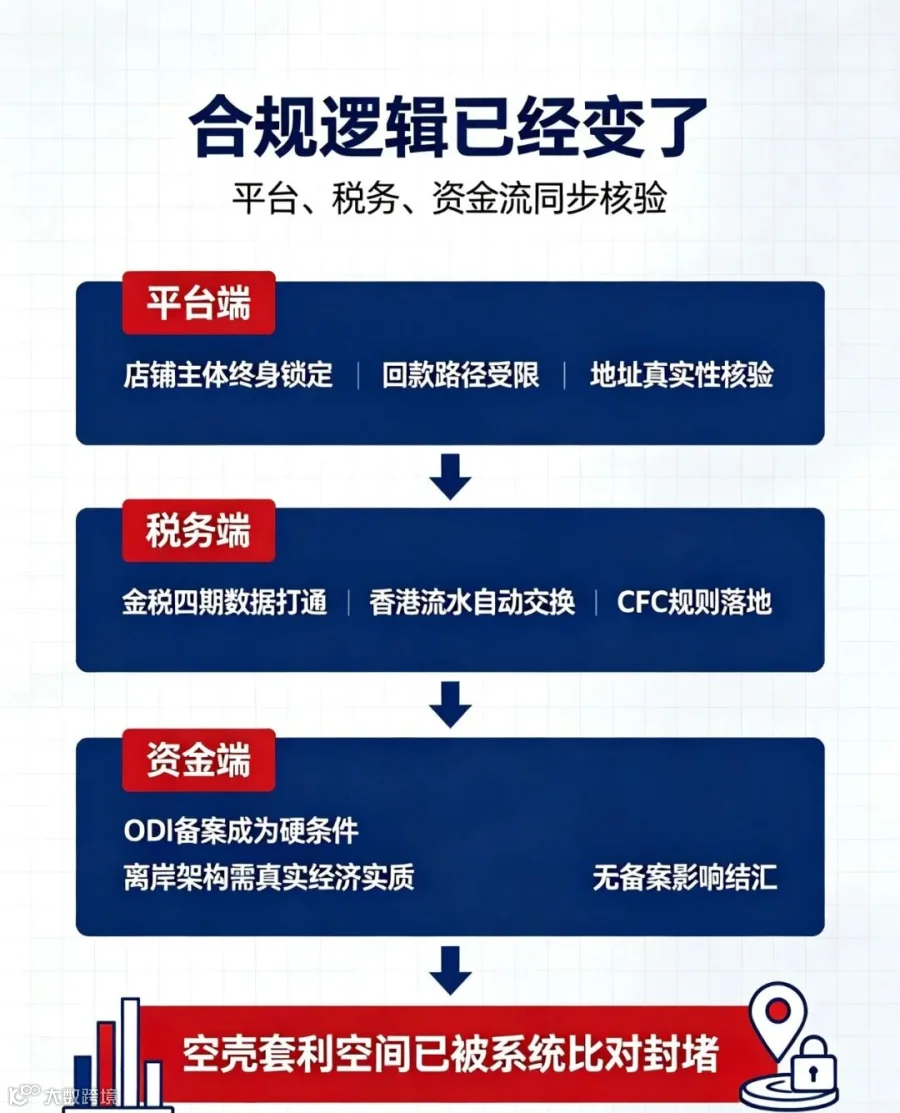
很多人以为这只是平台的临时抽查,但实际上,这是监管常态化的收官动作。
今年8月,财政部出台的收入确认新规明确了跨境卖家的经营身份。我们自主定价、承担库存风险、负责全程履约,属于业务主要责任人,必须按全额申报营收,不能再用净额记账、隐藏利润。
配合金税四期的全天候智能核验系统,报关单、发票、银行流水、纳税申报数据全程交叉比对。过去靠香港空壳拆分收入、隐藏利润的操作,现在会被系统自动预警,完全没有操作空间。
多部门监管+财税新规+平台协议三重收紧,意味着跨境靠信息差赚灰色利润的时代,彻底结束了。
"赛维模式"三代演变史
行业内人人皆知的"赛维模式",本质就是大陆店铺+香港收款壳公司的架构。它经历了三代演变,每次迭代都是为了规避监管:
1.0草莽期:早年监管宽松,店铺零申报、香港纯空壳收款成常态。不少人赚了快钱,但埋下巨额税务隐患,后来有批量运营空壳店铺的卖家被追缴罚款数百万。
2.0改良期:税务收紧后,卖家开始在境内补齐四流合一、正常报税,但香港主体依旧是空壳,缺少ODI境外投资备案和转让定价资料,核心合规风险依然存在。
3.0正规期:近两年监管明确否定空壳套利,无实质经营的香港公司滞留利润会被视同境内分配,需补缴企业所得税。已有企业因数亿境外利润被追缴千万税款。
今年7月,史上最严境外投资新规落地,无备案境外公司将面临严厉处罚,香港合规成本暴涨。中小卖家还没转型完,亚马逊新规就直接封死了空壳回款的核心路径。
不同规模卖家的合规方案
目前圈内争议很多,有人唱衰赛维模式,有人吹捧9810是终极方案。这里澄清一下:9810只是海外仓报关模式,和主体回款架构不冲突,无需盲目跟风。
根据不同体量,稳妥的合规方案如下:
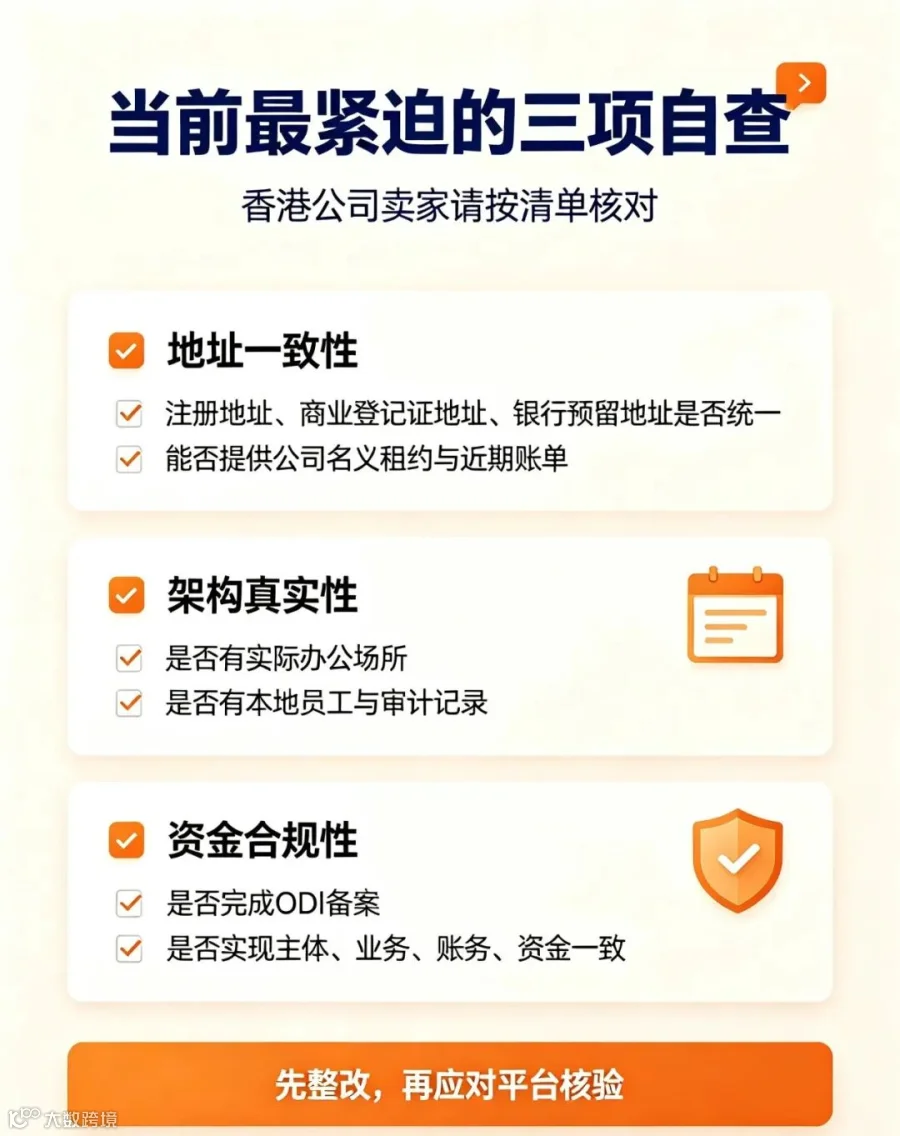
小卖家:无需搭建香港架构,用大陆公司直接开店、如实报税,简单合规、零风险,综合税负可控。
中小卖家:采用大陆母体+香港轻中转模式,做实境内核心经营,香港仅保留合理业务与少量利润,补齐备案资料稳健运营。
大卖家:对标头部企业,做实海内外主体,搭建完整合规体系,适配长期品牌发展。
最后提醒
不必过度恐慌,也别心存侥幸。只要主体、业务、账务真实,四流合一,就能顺利通过平台核验。还在靠空壳套利的卖家,务必及时止损。
跨境监管的洼地早已填平,摒弃漏洞套利、深耕合规运营,才是卖家长久生存的核心。