

全球货币政策风向,迎来关键性转折。
北京时间2026年9月17日凌晨,美联储FOMC会议以12:0全票通过加息决议,将联邦基金利率目标区间上调25个基点至3.75%–4.00%。
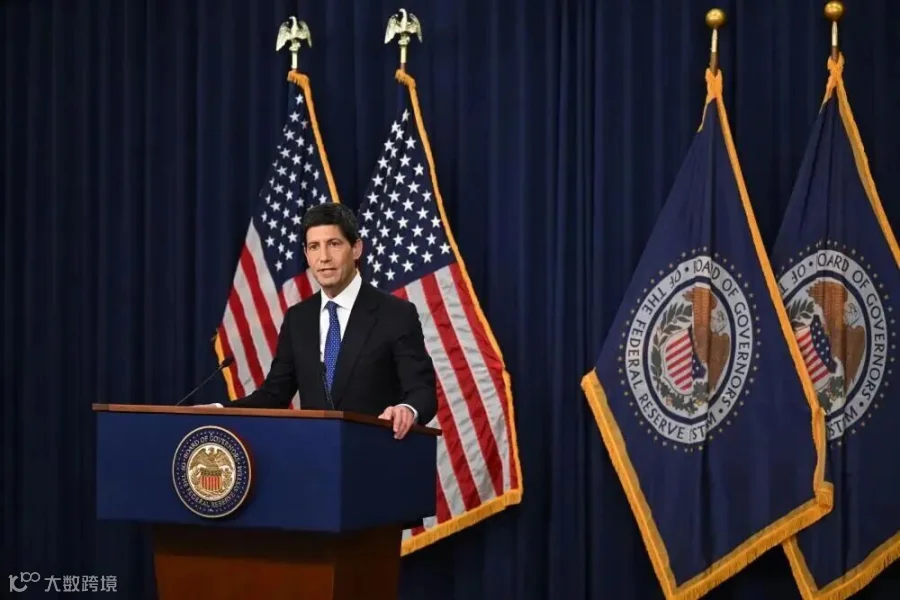
这是美联储自2023年7月之后的首次加息,也正式宣告始于2024年9月的降息周期彻底终结,全球再度回归偏紧缩货币环境。

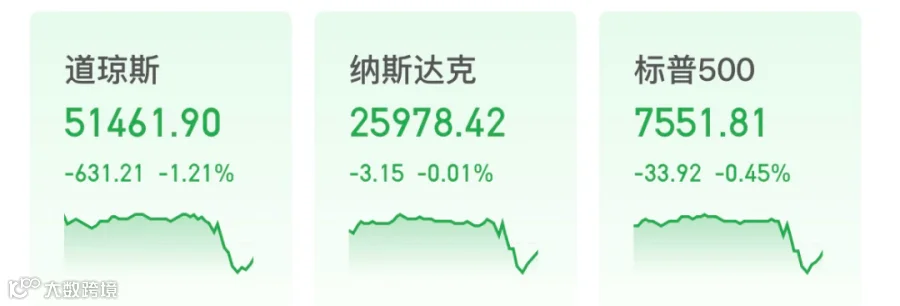
决议落地后,市场情绪瞬间反转:美股尾盘快速跳水,风险资产承压。与此同时,特朗普火速发声直接施压美联储,呼吁立刻大幅降息,全球央行、金融市场同步开启连锁反应。

本次加息并非临时决策,而是美联储应对通胀黏性、能源涨价、经济韧性超预期的主动收紧动作。
受近期国际能源价格持续走高、美债收益率上行影响,美国通胀回落节奏放缓,倒逼美联储重启加息。从最新点阵图与官员预期来看,本轮紧缩远未结束。
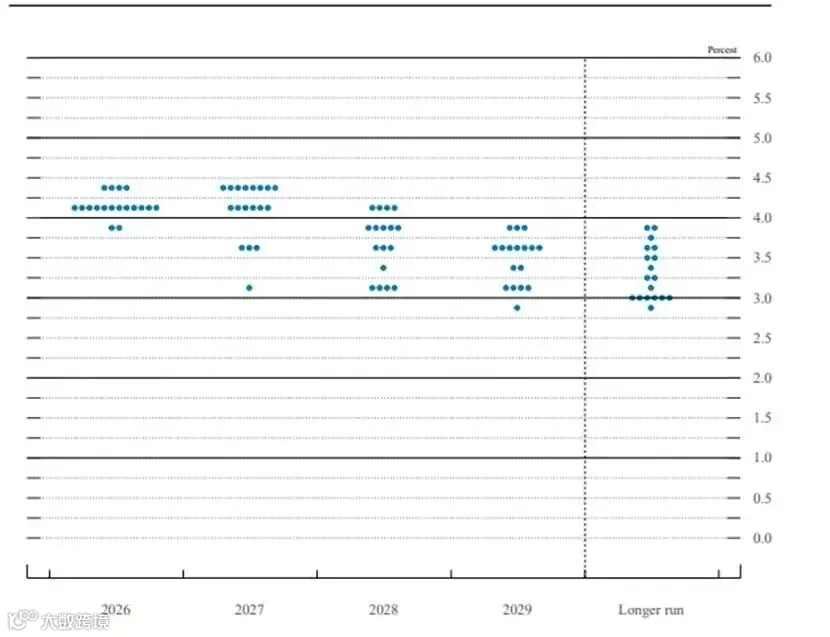
美联储18位官员预期清晰分化:
- 16位官员判断2026年内需要继续加息25个基点;
- 其中4位官员预判年内或将加息两次;
- 仅2位官员认为年内无需再度加息。
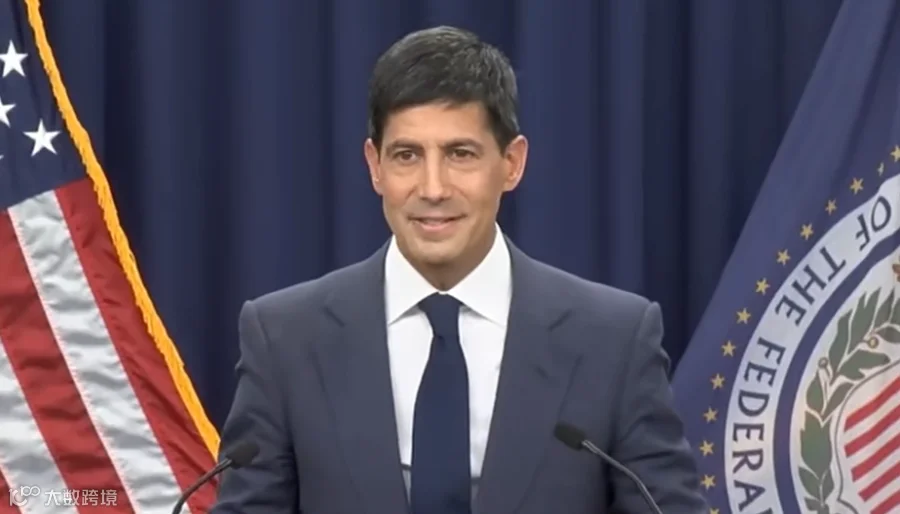
美联储主席沃什在发布会明确表态:当前美国通胀依旧过高,且高通胀持续时间远超预期,今夏各项数据并未体现出核心通胀的实质性改善,货币政策必须保持审慎偏紧姿态。
同步更新的经济预测摘要(SEP)释放多重鹰派信号:
- 小幅上调2026年通胀、经济增长预期;
- 全年失业率预测中值由4.3%下调至4.1%;
- 2026年利率预期中值升至4.1%,2027、2028年利率预期同步上调50个基点,意味着高利率将长期维持。

从市场期货定价来看,后续加息悬念仍存:10月会议维持利率不变概率50.2%、加息概率49.8%;截至12月,累计加息25BP概率50.1%,加息50BP概率高达38.6%,年底终端利率存在进一步上行空间。

美联储加息落地、紧缩周期重启,直接引发美国政坛博弈升温。
决议公布后,特朗普第一时间在社交平台公开施压美联储,发表强势降息言论:
“美国拥有全球最佳信用,利率应当降至1%甚至更低。当下美国经济蓬勃发展、投资热潮涌动,美联储必须立刻、快速降息。”

一边是美联储为压制顽固通胀坚持紧缩、维持高利率,一边是政界要求大幅降息刺激经济、提振市场,美国货币决策与政治诉求的矛盾彻底摆上台面,也为后续政策摇摆埋下伏笔。
针对本次加息的性质与后续路径,华尔街主流机构撕裂明显,形成两大对立阵营,对后市资产走势判断截然不同。
【阵营一:一次性政策校准,并非持续加息周期】
代表机构:高盛、荷兰国际集团、中金公司
高盛判断,本次25BP加息属于孤立的预防性政策调整,并非新一轮连续紧缩起点。当前通胀偏高主要由关税、能源等一次性外部因素驱动,核心PCE折年增速已回落至2.5%左右,经济并未出现需求过热现象。
高盛基准预测显示,年内剩余时间美联储将维持利率不变,2027年下半年将重启降息。
荷兰国际集团将本次加息类比90年代美联储“风险管理式单次加息”,属于阶段性政策校准,后续大概率维持利率稳定。
中金公司同样认为,美国不存在持续大幅加息的基本面,高利率已开始传导至楼市与实体经济,30年期按揭利率已逼近7%,会自发压制经济与通胀,除非油价失控,否则无需持续紧缩。
【阵营二:新一轮紧缩开启,年内、明年将持续加息】
代表机构:德意志银行、瑞银
德银是本轮最鹰派的机构,明确判断新一轮加息周期已经开启。美国劳动力市场反弹、核心通胀回落乏力,叠加油价上涨、供应链扰动,通胀压力具备持续性。
德银预测:12月将再度加息25BP,2027年3月再加25BP,累计紧缩75个基点,不排除10月提前加息的可能。
瑞银同样看多后续加息路径,8月核心CPI超预期、非农就业大幅回暖,经济韧性支撑美联储鹰派立场,12月加息25BP为大概率事件。
美联储加息落地后,全球货币政策同步收紧,新一轮全球紧缩浪潮席卷市场。
海湾国家第一时间跟进
沙特、阿联酋、卡塔尔、巴林、阿曼等国央行,同步上调基准利率25个基点。依托美元挂钩汇率制度,这些国家必须跟随美联储收紧政策,才能守住汇率稳定。
欧洲、英国、日本接续行动
欧洲央行已完成年内第二次加息;英国央行、日本央行即将公布9月利率决议,市场普遍预期日本央行将加息25BP,利率从1%上调至1.25%。
美国信贷成本全面抬升
摩根大通、纽约梅隆银行、KeyCorp等头部银行,同步将最优惠贷款利率从6.75%上调至7%,直接影响信用卡、个人贷款、企业信贷等各类金融产品,居民与企业融资成本全面走高。
美联储主席沃什在发布会并未锁定后续加息路径,既不承诺暂停加息,也不关闭进一步紧缩的大门,明确后续政策完全取决于通胀、就业、增长实时数据,整体进入“数据依赖、边走边看”的审慎模式。
但市场风险预警已经浮现。纽约州立大学学者警示:持续加息或将成为就业市场的“最后一根稻草”,年底美国失业率可能逼近4.5%,2027年美国经济或将迎来下行压力。
站在当下,全球市场正式进入高利率、高波动、政策分化加剧的新阶段:资产定价重估、跨境资金流动切换、信贷成本上行,无论是资本市场、海外配置还是跨境经营,都将迎来全新的格局与挑战。

注:文章部分内容来源网络,转载仅做分享,侵删。