

点击蓝字 关注我们
一年关掉52家,销售额却创新高:日本商场藏着什么秘密?
近几年,“废墟商场”越来越像日本消费社会的一面镜子。
过去人潮拥挤的购物中心,如今空铺连片;有些熬不住,直接关门。
但另一组数据,却把直觉按在地上摩擦。
日本购物中心协会统计,2025年末,全国购物中心共有3013家,一年减少52家,新开只有18家。
可同期销售额却达到33.1238万亿日元,同比增长2.7%,创1975年有统计以来最高。既有商场销售额也增长3.5%,从2021年起连续五年上涨。
商场在减少,钱却流向了少数活下来的商场。
这不是商业回暖,而是残酷分化。

过去,日本美食广场靠的是“聚集”:把汉堡、拉面、丼饭、甜品等全国连锁放进同一片公共座位,解决一家人“各吃各的”。
2018年前后,竞争升级。梅田一家大型商业设施拿出约1000坪,集合18家餐饮、约1000个座位,并设计多种客席空间。
它不再满足于让你吃饱,还要让你愿意坐下来,喝咖啡、喝小酒、约会聊天。
从“聚集”到“编辑”,商场开始经营氛围。
真正值得中国品牌警惕的,是正在发生的第三波:
不是选店,而是重新设计;不是塞进去,而是重新长出来。
过去商场比“谁的品牌名单更亮”,现在比“谁的体验剧本更完整”。
01
重做空间:先问顾客为什么来,再问放什么店
有明花园的变化,很典型。
这里有一座可容纳约8000人的东京花园剧场。按照常规招商思路,商场大概率会放入几家连锁快餐、几家大众餐厅,再拼一个亲子友好空间。
但它没有。
2025年1月开业的新美食广场,把核心客群锁定为来看演出、参加活动的人。空间中加入大型屏幕,并强化与剧场联动。
演出前吃什么、散场后去哪儿坐、粉丝怎么聚会,这些动线决定了店铺、座位和活动怎么设计。
它不是在商场里“加一个餐饮区”,而是把餐饮嵌进整段演出体验。
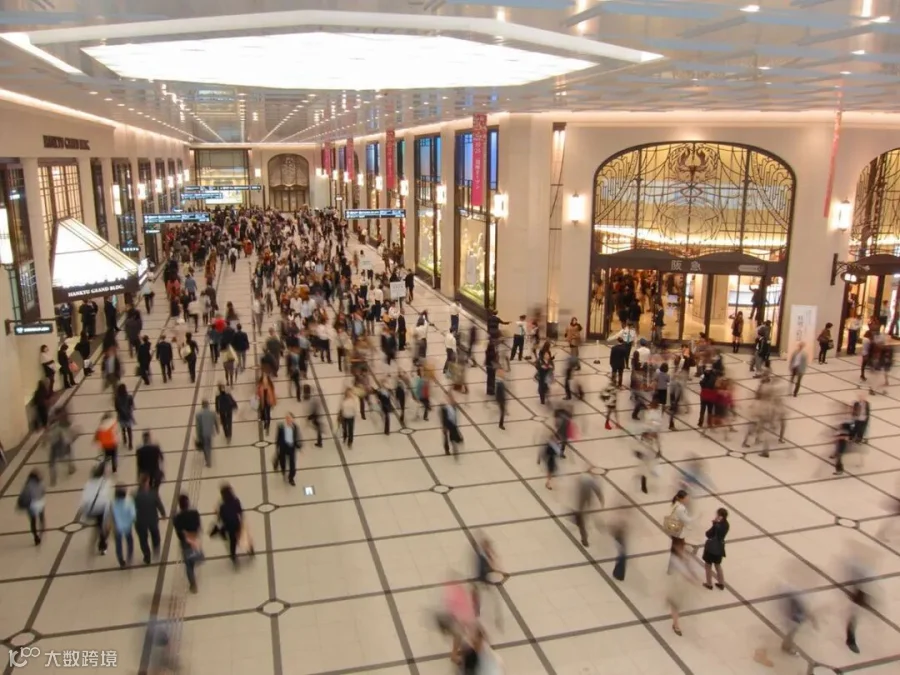
啦啦宝都东京湾的动作更大。
2025年10月,北馆一期在三楼集中布置20家美食广场店和18家餐厅,合计38家。与原有区域合并后,美食广场座位达到约2500个。
如果只是做大,并没有稀奇。
关键是它按家庭停留逻辑重排空间:设置垫高式座位、儿童空间,再引入投影、数字屏幕和音响,让这里可以承接体育观赛和娱乐活动。
商场想明白了:顾客不是来买“一顿饭”,而是在这里过完半天。
这类改造背后的判断很直接:服装、家电买一次不会立刻复购,吃饭却每天都在发生。
餐饮既能成为到店理由,也能成为停留理由,最后变成再次到访理由。
商场之间的竞争,也从“谁手里的品牌更多”,变成“谁能提供一个离开家、也值得专程前来的场景”。
02
重做店型:不是把现有餐厅搬进商场,而是让它换一种活法
美食广场曾经有一道隐形门槛:很多餐厅进不来。
烧肉店要有排烟,翻台和服务流程也不适合快餐式座位;日式定食讲究现做,后厨和人力配置通常更重;牛舌、烧肉这类品牌,也很难直接塞进标准化档口。
于是,企业开始重做店型。
牛角烧肉食堂把“顾客自己烤”改成“店员烤好再出餐”,用铁板烧肉定食、烧肉丼切入美食广场。运营方干脆把它定义为“美食广场专门店”。
大户屋2021年在永旺梦乐城高崎开出第一家美食广场店,不再照搬普通门店,而是提供丼饭和限定菜单,主打“快、便宜、好吃,同时对身体友好”。
牛舌专门店“根岸”也在2025年进入啦啦宝都东京湾,开出公司第一家美食广场店。
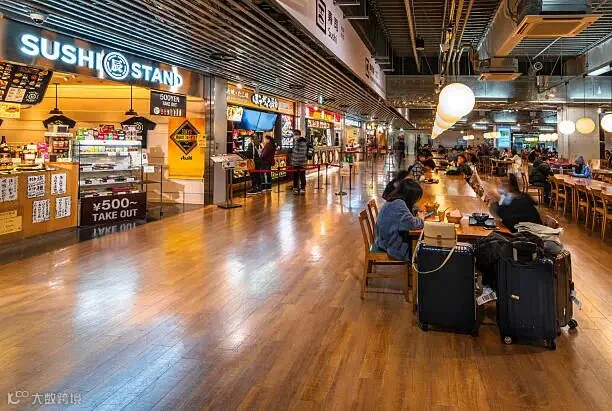
看起来只是缩小店铺,实际上重写的是整个经营系统:
菜单要更短,后厨要更轻,出餐要更快,人力要更少,坪效要更稳。
品牌可以保留味道和识别度,但必须为这个场景重做一遍。
这件事很重要。因为商场招商常犯一个错误:
以为“好品牌”换个位置,就自然成立。
但商场不是品牌的复制机。一个品牌能不能进得来,取决于它愿不愿意在体验、效率、价格、服务之间重新组合。
过去只看品牌知名度,现在还要看它能否在新的空间里重新活下去。
美食广场最难的,不是把餐厅招进来,而是让餐厅在这里变成另一个更合适的版本。
03
重做机制:不是找好店,而是让好店进得来
日本商场还有另一个更深的动作。
真正有魅力的店,往往未必具备商场经营能力。它们可能缺初始资金、缺长时营业的人手、缺标准化管理,也未必熟悉商场合同、信用审核和运营规则。
“菜做得好吃”和“能成为商场租户”,是两件事。
所以,商场开始从“招商”转向“造商”。
有餐饮平台与商业运营企业合作,把美食空间的概念设计、店铺招募、施工落地到楼层运营整体打包。相关项目已出现在名古屋荣、天空桥、八户和广岛等地。
过去,这类平台更像餐厅与顾客之间的信息中介;现在,它站到商场与餐厅之间,帮地方人气店、个人小店跨过出店门槛。
商场的角色也随之改变。
它不再只是拿着租金表等知名品牌上门,而是在回答另一个问题:
如何把这个地方需要的餐厅,变成真正能在商场里运转的生意。

这其实是一场分工重组。
大集团有能力自己重做店型;小品牌需要平台降低门槛;商场则负责根据客群、动线和时段设计饮食区。
三方的目标不再只是“填满铺位”,而是共同做出一个可持续的场景。
04
对中国商场的四个提醒
第一,别再用“餐饮占比够不够”思考问题。
先画出顾客的一天:什么时候来、和谁来、来做什么、结束后还会去哪里。
餐饮不是填空题,是动线题。
第二,别把全国连锁当成安全牌。
连锁能保底,却很难制造“非来不可”。真正有记忆点的项目,往往来自本地品牌、主理人店和限定店型。
第三,为品牌做“二次开发”,而不是只做招商。
商场要参与菜单长度、后厨效率、营业时间、座位关系和活动策划,帮品牌完成场景适配。
第四,评价标准也要换。
除了租金和销售,还应看停留时长、跨业态消费、活动到场率和复访意愿。
能卖货的餐饮区只是功能,能让人留下的餐饮区才是资产。
结语
日本商场没有等来全面复苏,等来的是彻底分化。
3013家商场里,有人变成废墟,有人刷新销售纪录。
中间隔着什么?
不只是地段、品牌或面积,而是有没有重新回答一个老问题:
顾客为什么要来?
当线上可以买走商品,商场就不能只负责陈列商品。它必须卖时间、卖情绪、卖关系,卖一段值得出门的生活。
而美食,因为高频、刚需、天然社交,正成为这场重构最先被改造、也最有穿透力的入口。
别再把美食广场看成商场配套。
它越来越像商业体的发动机。
你的城市,也有那种“明明什么品牌都有,就是不想去”的商场吗?
问题最可能出在哪里?
+
重磅消息



取长补短研究院
专注日本零售、餐饮与银发产业研究,提供日本专家落地咨询与日本销路开拓。
三浦展消费观察
日本消费社会学家三浦展官方内容阵地,解读第四 / 第五消费时代,看懂未来十年消费趋势。
宇菲读消费
由三浦展著作译者、消费研究者宇菲主理,用通俗视角深度拆解消费逻辑与商业洞察
+
日本商务考察
本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除