
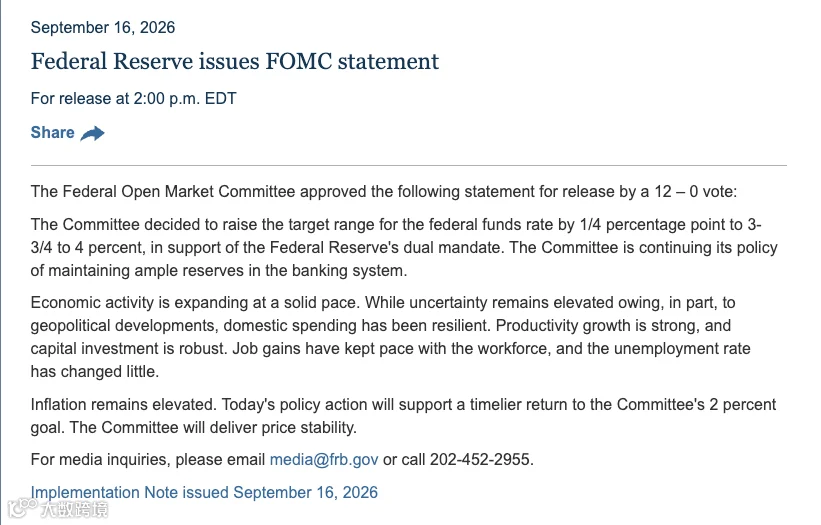
北京时间 9 月 17 日凌晨,美联储 FOMC 议息会议结果揭晓:加息 25 个基点,12 位委员全票通过。联邦基金利率升至 3.75%-4.00%,创下自 2023 年 7 月以来的首次加息记录。
消息公布后,美股三大指数集体收跌,道指跌幅达 1.21%,创近三个月新低。
相比加息 25 个基点的结果,美联储传递的信号更为关键:加息周期刚刚开启,远未结束。
两大关键数据释放信号
一、点阵图暗示年内仍有加息空间
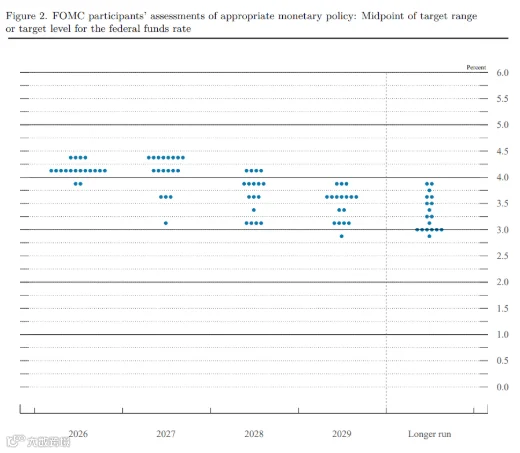
在 18 位联邦公开市场委员会(FOMC)官员中,16 位认为年内至少还会再加息一次,其中 4 位甚至预期加息两次,仅 2 位认为本轮加息到此为止。
点阵图中位数上调至 4.1%,表明市场定价的年内终点利率大概率落在 4.0%-4.25% 区间。
二、沃什表态:当前利率仍不足以抑制通胀
美联储主席沃什在发布会上明确表示:“当前金融条件仍称不上有限制性。”其核心含义是:现行利率水平尚不足以有效压制通胀,美联储不关闭继续加息的大门。
与此同时,SEP(经济预测摘要)上调了今年的通胀和增长预期,并将失业率预测从 4.3% 下调至 4.1%。这意味着美联储对美国经济基本面的判断优于市场预期,为其继续加息提供了底气。

加息对三类资产的具体影响
一、美元保单:利率上行进入后半程
港险储蓄分红险的定价基础与美元利率高度挂钩。
在加息周期中,保险公司投资端的债券收益率上升,新产品的演示利率及预期分红也会随之调高。换言之,早期锁定的保单享受的是旧利率,而后续购买理论上能获得更高的预期收益。
然而需注意,保险公司不会无限上调演示收益。一旦利率见顶回落,新产品预期收益也将随之下行。
因此,“等待策略”赌的是利率继续上行,而“锁定策略”赌的是确定性。
如何判断?参考点阵图:16 位官员预期年内至少再加息一次,说明利率上行周期尚未结束。但 4.0%-4.25% 极可能是本轮天花板,继续大幅加息将超出经济承受力。
对于已持有美元保单的投资者,合同条款不变,不受直接影响。若考虑新投保,当前至年底或许是利率上行末期的窗口期,虽非最早但也非最晚。
二、海外房贷:月供压力短期难缓解
若在香港或海外持有浮动利率房贷,加息将直接推高月供成本。
香港市场反应尤为直接。受联系汇率制度影响,港元利率紧随美元走势。美联储加息带动港元 HIBOR(银行同业拆息)上行,进而推动按揭利率上涨。
目前香港主流按息约为 3.0%-3.5%,若 FOMC 年内再次加息,按息大概率进一步攀升至 3.5%-4.0% 区间(存在一定滞后性)。
应对建议:
- 将浮动利率转为固定利率,锁定当前成本;
- 提前部分还款,降低本金基数;
- 若现金流充裕,按兵不动亦非下策,因港元资产在加息周期中汇率有支撑。
三、QDII 理财:通道拓宽,方向重于速度
值得关注的是,在美联储加息同日,另一项重要数据出炉:QDII(合格境内机构投资者)额度首次突破千亿美元。
8 月底新一批 68.4 亿美元额度下发,证券基金类机构获配过半,易方达以 79.6 亿美元位居公募榜首。与此同时,此前严格限购的 QDII 基金密集放宽申购,如汇添富纳斯达克 100ETF 联接等热门产品已提高单日大额申购上限。
通道虽在拓宽,但配置方向比能否买入更为关键。
加息环境下,美元资产收益率上升,QDII 配置海外资产的吸引力确实增强。但也需警惕,美联储加息在推升美元的同时,也压制了美股估值。纳指在加息消息公布后微跌 0.01%,表面平稳实则市场已在定价"higher for longer"(高利率维持更久)。
投资启示:QDII 额度放宽是制度红利,但不宜盲目跟风。在加息周期末端,配置策略应从追逐高弹性转向锁定确定性。
跨境资产配置无绝对优劣,仅需适配不同家庭目标。港险储蓄险作为确定性工具之一,不能简单等同于 QDII 的替代选择。
政治表态难改联储独立决策
有趣的是,特朗普在加息结果公布后强烈反对并呼吁降息。但美联储的独立性决定了,总统喊话无法左右利率决策。
尽管沃什由特朗普任命,但此次 12:0 全票通过的结果表明,在通胀治理问题上,美联储内部高度一致。
对投资者而言,关注美联储的实际行动远比关注政治人物表态更有价值。
总结来看,加息落地不等于加息结束。点阵图明确提示年内仍有一次加息机会。在此节点,三类资产的应对逻辑如下:
- 美元保单:利率上行进入后半程,上调空间有限,窗口期尚在但不会长久;
- 海外房贷:若现金流充裕,维持现状并非坏选择;
- QDII 理财:通道拓宽利好,但在加息末端应优先评估资产确定性,避免盲目追高。
如果您对香港资产感兴趣,关注全球配置、多元货币、税务优化、身份规划等领域,欢迎持续关注。我们将持续分享政策解读、入局机会和实操指南,助您守护财富增值。
若您有具体需求,无论是香港高才、香港保险还是香港房产,欢迎与我们交流探讨。