美国作为全球最大家具消费市场,自 2022 年以来进口规模年均收缩约 9%,订单在供给国间重新分配,越南、墨西哥承接了部分转移产能。然而,这并非简单的“中国退、越墨进”。从贸易总量、出口流向到细分品类结构,中、越、墨三国正走出截然不同的发展路径。
基于 2022 年至 2026 年上半年贸易数据,本文从总量增速、市场依赖度及细分品类三个维度,系统分析三国在美国家具进口格局中的演变,并结合全球出口流向,揭示真实的竞争与分工态势,为家具出口企业提供决策参考。

一、中越墨对美家具出口占比及趋势
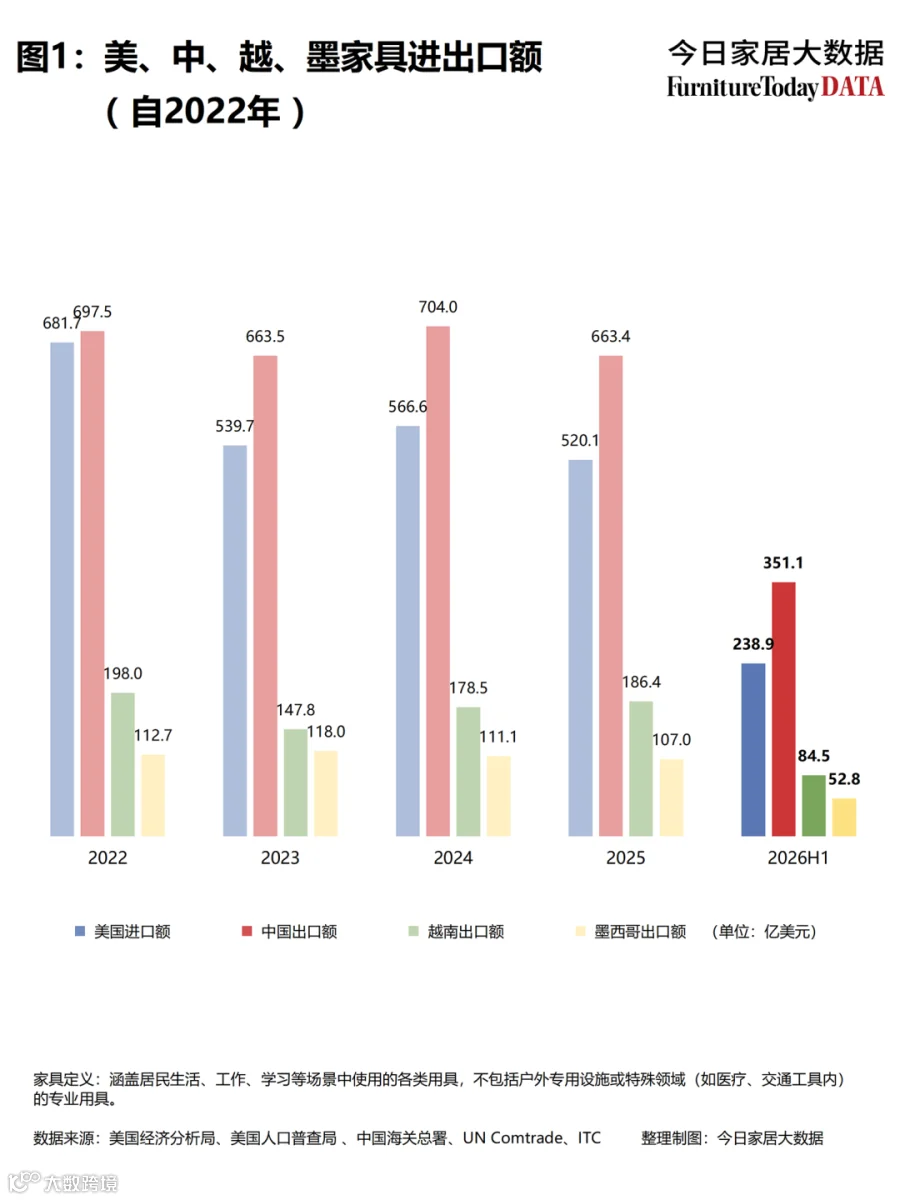
2022 至 2025 年及 2026 年上半年,四国家具进出口关键数据如下:
- 美国:总进口额复合增长率(CAGR)为 -8.62%;2026 年上半年进口额 238.9 亿美元,同比下滑 13.1%。
- 中国:总出口额 CAGR 为 -1.66%;2026 年上半年出口额 351.1 亿美元,同比增长 2.7%。
- 越南:总出口额 CAGR 为 -1.99%;2026 年上半年出口额 84.5 亿美元,同比下滑 11.9%。
- 墨西哥:总出口额 CAGR 为 -1.72%;2026 年上半年出口额 52.8 亿美元,同比微跌 0.6%。
基于 2026 年上半年最新数据,四国贸易格局呈现以下特征:
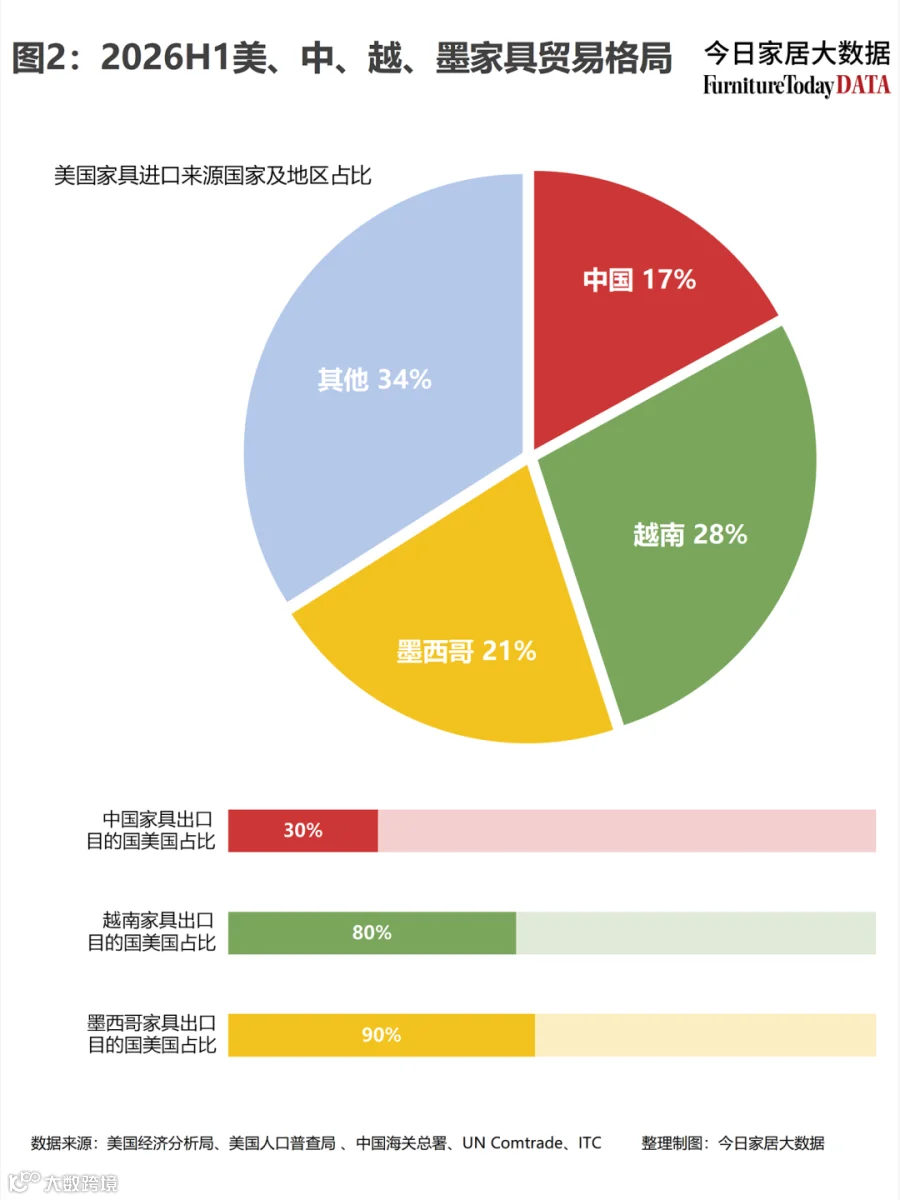
1. 美国进口来源占比:越南约 28%,墨西哥约 21%,中国约 17%。
2. 三国对美出口依赖度:
- 中国家具出口中,美国市场占比约 30%;
- 越南家具出口中,美国市场占比约 80%;
- 墨西哥家具出口中,美国市场占比约 90%。
数据显示,美国家具进口订单虽向越、墨转移,但由于两国过度依赖美国单一市场,其出口随美国大盘下滑而显著受阻。相比之下,中国凭借全球多市场布局,展现了更强的出口韧性。
二、品类分工拆解:美国进口结构与中越墨错位竞争

2026 年上半年,美国家具进口前五大品类及主要来源国如下:
- 坐具的非木制零件:51.9 亿美元(墨西哥 34.9 亿,加拿大 3.46 亿,越南 2.87 亿);
- 带软垫的木框架坐具:30.6 亿美元(越南 19.2 亿,中国 2.6 亿,墨西哥 2.2 亿);
- 其他木家具:26.2 亿美元(越南 10.5 亿,中国 3.7 亿,印尼 1.6 亿);
- 其他金属家具:24.9 亿美元(中国 7.5 亿,越南 4.8 亿,泰国 2.2 亿);
- 卧室用木家具:15.5 亿美元(越南 8.9 亿,马来西亚 1.7 亿,意大利 0.9 亿)。
结论清晰:越南牢牢占据美国木制成品家具(软垫木坐具、木家具)主力供应位置;墨西哥优势集中在坐具零部件;中国在美国市场的主要优势保留在金属类家具,木制成品家具份额已大幅降低。
进一步拆解三国优势出口品类:

- 中国出口前三:其他金属家具(55.9 亿美元)、其他木家具(39.4 亿美元)、带软垫的金属框架坐具(37.9 亿美元);
- 越南出口前三:带软垫的木框架坐具(23 亿美元)、其他木家具(14.5 亿美元)、卧室用木家具(10.8 亿美元);
- 墨西哥出口前三:坐具的非木制零件(39 亿美元)、带软垫的木框架坐具(2.57 亿美元)、其他金属家具(2.19 亿美元)。
三、结语
综合贸易总量、出口流向与细分品类数据可见:美国家具进口大盘持续走弱,部分订单向越南、墨西哥转移。但越墨出口高度绑定美国单一市场,抗波动能力偏弱,美国需求下行直接压制其出口表现。
中、越、墨三国并非完全的零和替代关系,目前已形成清晰的供应链分工:墨西哥聚焦坐具零部件配套,越南擅长木制成品家具,中国则依托金属家具等优势品类,深耕全球多元市场。中国仅 30% 的出口流向美国,有效对冲了单一市场收缩的风险。
对国内家具出口企业的启示在于:一方面需正视部分成品订单外移的客观现实,避开同质化内卷;另一方面应放大自身品类制造优势,开拓欧盟、东盟、中东等增量市场,降低对单一经济体的依赖。同时,企业需持续跟踪海外消费景气度与贸易政策变化,灵活调整产品结构与市场布局,提升经营韧性。