



2025 年 12 月,美国集装箱进口总量为 2,227,316 个二十英尺当量单位(TEU),环比增长 2%。尽管环比微增,但同比出现下滑,全年总量最终较 2024 年低 0.4%。年初预期的提前发货效应减弱,转而呈现增长放缓、采购模式转变及政策持续不确定的态势。中国原产进口继续走弱,而东南亚国家市场份额有所增加,部分抵消了主要原产国的下滑。
东海岸和墨西哥湾沿岸港口运营状况改善,西海岸运输时间总体变化甚微。与此同时,西海岸港口在美国进口中的份额扩大,东海岸和墨西哥湾沿岸份额则有所下降。政策方面,推迟实施的关税上调和缩减的贸易措施提供了有限的短期缓解,但更广泛的不确定性——包括中美贸易紧张局势、红海持续中断以及与委内瑞拉局势相关的高地缘政治风险——继续塑造进入 2026 年的全球航运环境。
本文要点
- 2025 年 12 月,美国集装箱进口量达到 2,227,316 TEU。
- 12 月进口量环比增长 2%,同比下降 5.9%。
- 来自中国的进口量为 705,789 TEU,环比下降 1%,较 2024 年 7 月历史高点低 31%。
- 前十大原产国进口量环比增长 1.9%,主要由越南和韩国带动。
- 西海岸港口市场占有率领先优势进一步扩大,东海岸和墨西哥湾沿岸份额收缩。
- 东海岸和墨西哥湾沿岸港口延误情况改善,西海岸运输时间平稳,未现大规模拥堵。
- 美国推迟家具和橱柜进口关税上调,提供暂时减免。
- 委内瑞拉局势加剧了影响全球贸易的地缘政治不确定性。
- 红海安全风险持续,多数承运人绕行好望角,长运输时间成常态。
- 需重点监控和管理供应链风险。
- 提供缓解全球航运挑战的建议。
美国集装箱进口在 2025 年略低于 2024 年水平
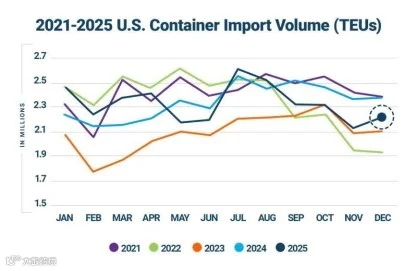
2025 年 12 月,美国集装箱进口总量为 2,227,316 TEU,同比下降 5.9%(见图 1)。尽管年初表现强劲,但全年总量仍比 2024 年低 0.4%,逆转了年初近 10% 的同比增长趋势。这种疲软反映了年初提前发货、经济环境降温及消费者需求缓和的共同作用,消除了年度增长。
图 1:美国集装箱进口量同比比较
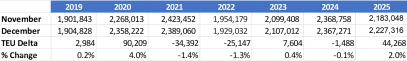
12 月进口量环比增长 2%,增加 44,268 TEU(见图 2),成为过去十年中 12 月份环比第二大增幅。通常 11 月出现季节性放缓,12 月活动量持续下降,但在此背景下,2025 年 12 月仍是有记录以来第四强的 12 月,仅次于 2020、2021 和 2024 年,凸显了美国进口需求的韧性。
图 2:11 月至 12 月美国集装箱进口量比较
美国前十大港口进口量在 12 月温和反弹
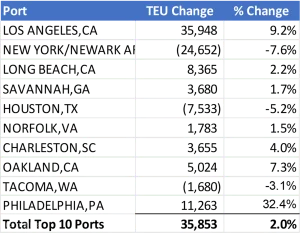
经历 11 月季节性放缓后,12 月前十大港口进口量增加 35,853 TEU,环比增长 2.0%(见图 3)。各港口表现不一:洛杉矶增幅最大(9.2%),奥克兰增长 7.3%,长滩增长 2.2%。东海岸方面,费城激增 32.4%,萨凡纳、查尔斯顿和诺福克均有小幅增长;纽约/新泽西下降 7.6%,休斯顿和塔科马也出现回落。总体而言,12 月的温和增长符合典型季节性模式。
图 3:2025 年 11 月至 12 月美国前十大港口进口量比较
12 月中国原产进口量继续下降
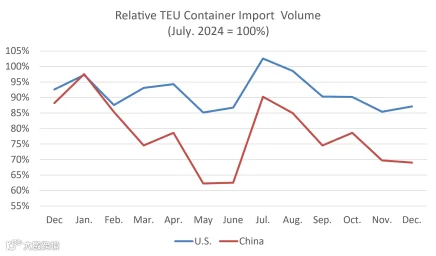
12 月来自中国的进口总量为 705,789 TEU,环比下降 1.0%,同比下降 21.8%(见图 4),较 2024 年 7 月高峰低 31%。中国占美国进口总量的份额降至 31.7%,为过去六年同期最低值。商品结构仍集中在消费品和工业投入品:家具寝具(HS-94)占比 16.4%,塑料(HS-39)占 15.6%,机械和电气设备合计占 19.0%。品类分布凸显了中国原产贸易向更窄组合转变的趋势,受政策压力、采购多元化及需求疲软拖累。
图 4:2024 年 12 月至 2025 年 12 月美国总进口量与中国 TEU 集装箱量相对于中国进口高峰的比较
12 月中国原产进口在美国主要港口略有放缓
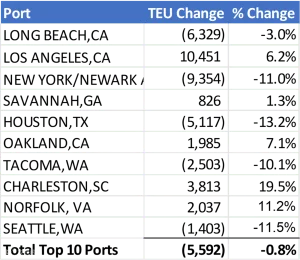
前十大港口的中国原产进口量环比下降 0.8%(见图 5)。洛杉矶、查尔斯顿、诺福克、奥克兰和萨凡纳录得增长;降幅集中在纽约/新泽西(-11.0%)、休斯顿(-13.2%)、塔科马、西雅图和长滩。总体而言,这反映了中国原产进口量虽不均衡但总体稳定,而非全面收缩。
图 5:2025 年 11 月至 12 月中国原产进口美国主要港口比较
前十大原产国进口量温和增长
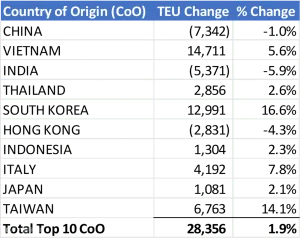
来自前十大原产国的进口量环比增长 1.9%(见图 6)。越南(+5.6%)和韩国(+16.6%)领跑,台湾、意大利、泰国、印度尼西亚和日本也录得增长。降幅主要集中在中国(-1.0%)、印度(-5.9%)和香港(-4.3%)。非中国来源地的增长抵消了中国来源地的疲软。
图 6:2025 年 11 月至 12 月前十大原产国美国进口量对比
由中国驱动的疲软拖累同比原产国进口量
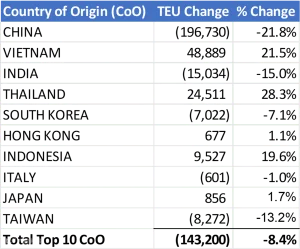
前十大原产国进口量同比下降 8.4%(见图 7)。这一收缩主要由中国大幅下降 21.8% 驱动,其减少量超过了总净减少量。印度、台湾、韩国和意大利也出现同比下降。相比之下,泰国、越南和印度尼西亚等东南亚来源地录得强劲同比增长。采购模式持续分化,东南亚扩张部分抵消了中国进口的疲软,但不足以扭转整体下降趋势。
图 7:2024 年 12 月至 2025 年 12 月前十大原产国美国进口量对比
西海岸港口份额上升,东海岸和墨西哥湾沿岸回落
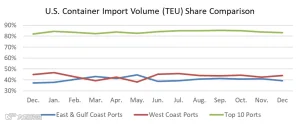
12 月西海岸港口份额增至 44.0%,延续自年中以来的优势;东海岸和墨西哥湾沿岸份额降至 39.3%。前十大港口处理了 83.3% 的总量。月度间变化有限,全国范围内的进口流量分布总体保持稳定。
图 8:前十大港口、西海岸港口及东海岸和墨西哥湾沿岸港口体积分析
东海岸和墨西哥湾沿岸港口延误改善,西海岸变化甚微
大多数东海岸和墨西哥湾沿岸港口的平均过境延误时间下降(见图 9)。纽约/新泽西改善幅度最大(减少 1.5 天),萨凡纳、诺福克和查尔斯顿也有明显改善;休斯顿例外,延误增加。西海岸过境时间基本不变,未出现广泛拥堵迹象。
图 9:前十大港口月度平均过境延误时间(天)(2025 年 10 月–12 月)
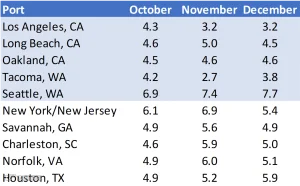
注:港口过境延误定义为提单申报预计到达日期与 CBP 处理数据日期之间的差值。
墨西哥湾沿岸进口量依然疲软
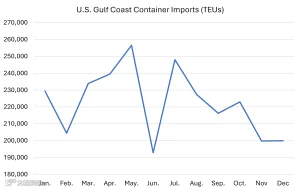
墨西哥湾沿岸进口总量为 199,933 TEU,基本持平但仍比过去 12 个月平均水平低 10.2%(见图 10)。进口活动尚未恢复势头,仍处于趋势线下方。
图 10:2025 年 1 月至 12 月美国墨西哥湾沿岸集装箱进口量
地缘政治与贸易政策动态
委内瑞拉局势升级:2026 年初美军在委内瑞拉的行动加剧了地区地缘政治不确定性。虽非主要进口来源地,但可能通过能源市场波动、制裁合规挑战及风险溢价上升间接影响全球物流成本和供应链规划。
推迟家具关税上调:美国政府将对软垫家具、厨房橱柜等商品的计划加征关税推迟一年,维持现行税率。原定上调至 30%-50% 的关税至少推迟至 2027 年 1 月,为进口商提供短期缓解,但长期不确定性犹存。
缩减意大利 pasta 拟议关税:美国商务部大幅降低对意大利 pasta 的反倾销关税,将原本高达 92–107% 的临时关税下调,最终裁定定于 2026 年 3 月进行,降低了高额关税风险。
美中对华贸易措施:延长 301 条款豁免及有限调整出口管制继续塑造贸易状况,但根本争议未解,前景仍不确定。
“解放日”关税:针对其实施的法律诉讼尚未解决,进口商继续面临较高的政策不确定性。
红海改道:大多数承运人仍避免使用苏伊士运河走廊,好望角改道、长运输时间和高成本仍是主要运营环境。
管理供应链风险:2026 年关注事项
2025 年 12 月进口量小幅回升至 223 万 TEU,但同比仍低 5.9%。中国原产进口持续走弱。近期贸易政策行动提供有限缓解,但长期风险未解。以下是未来几个月的监控重点:
- 扩大关税及保护主义政策:更广泛的关税可能迫使供应链重组。尽管有短期缓解,但围绕技术限制、补贴和市场准入的长期不确定性依然存在,关税风险仍是核心考量。
- 每月 TEU 数量在 240 万至 260 万之间:这是港口和内陆物流网络的关键压力点。目前进口量远低于此范围,表明近期压力有限。
- 港口过境等待时间:12 月东海岸和墨西哥湾沿岸延误减少,西海岸平稳,无普遍拥堵迹象,表明运营总体平衡。
- 经济状况:美联储降息显示经济混合信号,劳动力市场不均,制造业收缩。任何经济软化都可能抑制进口需求。
- 中东冲突:红海安全风险持续,承运人继续绕行好望角,长运输时间和高成本将保持。
应对全球航运挑战的建议
面对持续的关税不确定性、采购转移及红海改道,建议采取以下措施:
短期:
- 监测委内瑞拉局势对能源市场、合规及燃料成本的潜在间接影响。
- 模拟中美贸易框架影响,包括关税调整及法律诉讼不确定性。
- 监测港口数量和延误,评估贸易中断可能性。
- 跟踪中东冲突,预计改道将持续。
- 评估通胀及多地冲突对物流成本的影响,确保关键贸易伙伴不在制裁名单上。
近期:
- 评估经苏伊士运河和霍尔木兹海峡运输公司的长期改道影响。
长期:
- 评估供应商和工厂地点密度,减少对拥挤路线和冲突地区的依赖,以规避物流能力危机风险。
备注
- 本报告基于 CBP 提单数据的初步汇编,涵盖所有美国港口。修改后的数据可在 Descartes Datamyne 中查看。
- TEU 根据提交给 CBP 的提单上申报的集装箱尺寸和重量计算。