许多从事外贸及跨境电商的企业倾向于注册香港公司搭建业务架构,但因对架构规划、年审报税、税种区分(利得税与薪俸税)及“零申报”概念理解不足,常面临罚款甚至账户冻结风险。本文系统梳理香港公司注册流程、年度维护及税务合规要点。
一、注册香港公司|业务核心优势
1. 核心优势
- 税制优势:实行地域来源征税原则,仅对源于香港的利润征税,境外利润可申请离岸豁免。
- 税率友好:首 200 万港币利润税率 8.25%,超出部分 16.5%,无增值税及消费税。
- 门槛低:无国籍限制,注册资本无需实缴(默认 1 万港币),内地居民可任董事股东。
- 贸易便利:便于对接海外客户,支持开立港/新银行账户,利于跨境收付及投资架构搭建。
- 资金灵活:无外汇管制,适配国际贸易、品牌出海及海外投资需求。
2. 注册所需资料
- 公司名称:英文名称(以 Limited 结尾),建议备选 2-3 个。
- 身份证明:股东身份证或护照扫描件(无国籍限制)。
- 地址证明:近 3 个月内银行账单或水电账单。
- 其他信息:注册资本及股权分配比例、清晰的业务经营范围描述。
3. 办理时效
- 电子递交(主流):查册 1-2 小时,资料无误后 1-2 个工作日完成注册,下发电子 CI 证书及 BR 商业登记证。
- 纸质递交:约 4 个工作日。
- 配套文件:印章及法定记录册(绿盒)需 1-2 个工作日。
4. 完整注册流程
- 名称查册,确认可用性;
- 整理 NNC1 法团成立表格及公司章程;
- 签署文件并提交至香港公司注册处;
- 获取 CI 注册证书及 BR 商业登记证;
- 制作公司印章;
- 申请银行开户。

二、香港公司年审|维持合法存续
1. 年审内容
- 提交 NAR1 周年申报表;
- 更新董事、股东、秘书、股权信息及注册地址;
- 维护香港本地注册地址及持牌法定秘书;
- 更新重要控制人登记册(SCR);
- 归档上一年度全套公司文件。
2. 所需资料与周期
- 资料:若股东董事有变更,需提供相应变更文件。
- 周期:资料齐全后,1-3 个工作日内完成政府递交。
3. 逾期后果
NAR1 逾期将产生累计罚款;长期未处理会导致公司被注册处除名,并严重影响董事及股东个人信用。

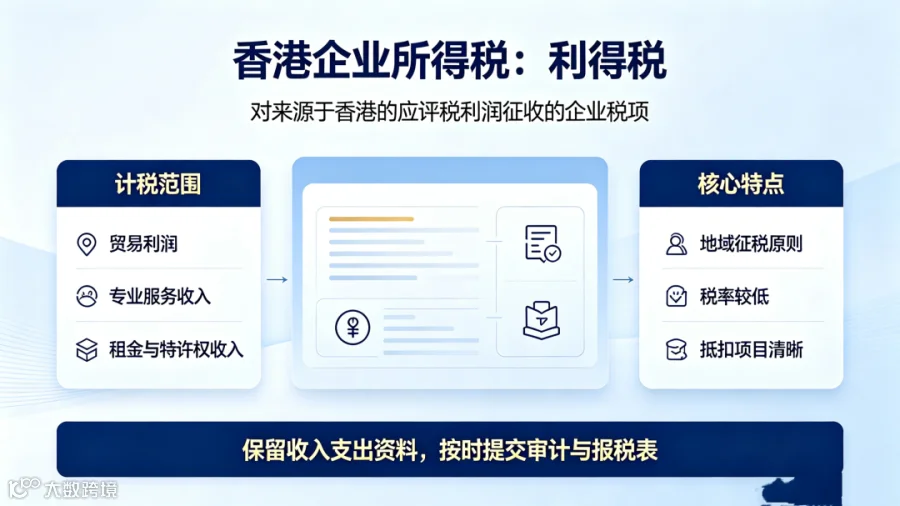
三、香港企业所得税:利得税
1. 税率标准(有限公司)
- 首 200 万港币利润:8.25%
- 超过 200 万港币部分:16.5%
2. 申报模式详解
- 无运营申报:须同时满足无业务合同、无银行账户、无收支资产。需由香港 CPA 出具无运营审计报告后提交税表,严禁直接提交空白税表进行虚假零申报。
- 正常经营申报:流程为做账 → 香港执业 CPA 审计 → 填写利得税表。
- 离岸收入豁免:适用于贸易谈判、签约及货物流转均在境外,且利润不源于香港的情况。获批后该部分利润免缴利得税。
3. 审计报税资料
- 银行全年月结单;
- 购销合同、发票、提单、形式发票;
- 各类费用单据;
- 公司全套注册及变更文件。
4. 时间节点与风险
- 新公司:成立满 18 个月收到首份税表,须在 3 个月内完成申报。
- 老公司:每年 4 月集中发单,通常限期 1 个月。
- 风险警示:有真实业务及银行流水却做“零申报”属虚假申报,面临严厉处罚。
四、香港个人所得税:薪俸税
1. 计税规则
- 累进税率:2% - 6% - 10% - 14% - 17%
- 标准税率:15%
- 免税额参考:个人基本免税额 13.2 万港币/年;已婚人士免税额 26.4 万港币/年。
2. 双重申报义务
- 公司(雇主):向税务局提交 IR56 系列雇主申报表,申报董事及员工薪资。
- 个人(受薪人):自行完成薪俸税申报。
3. 办理资料
- 董事身份信息;
- 年度薪酬明细;
- 雇佣合约;
- 强积金(MPF)缴纳记录(如有)。