


此次加息的影响远不止于华盛顿的会议室。本文旨在拆解这 25 个基点如何传导至印尼汇率、股市及民生领域,并最终影响普通民众与跨境卖家的实际利益。
核心结论:此次加息的真正风险,在于其发生在印尼多项宏观变量交织的敏感阶段,边际影响将被显著放大。
01|传导机制:从美元走强到本地物价
美联储加息直接提升了美元资产的吸引力,促使全球资金回流美国,推动美元走强。对于印尼这类对外资流动高度敏感的新兴市场,资金撤出往往伴随本币贬值及股债双杀。

传导链条可概括为:
美联储加息 → 美元走强 → 印尼盾承压 → 资本外流 → 股债波动 → 进口成本上升 → 通胀压力加剧。
这一逻辑虽非新鲜事,但在每次美元周期转向时,市场仍需重新审视其冲击力。
02|市场预期:提前两周的“预演”
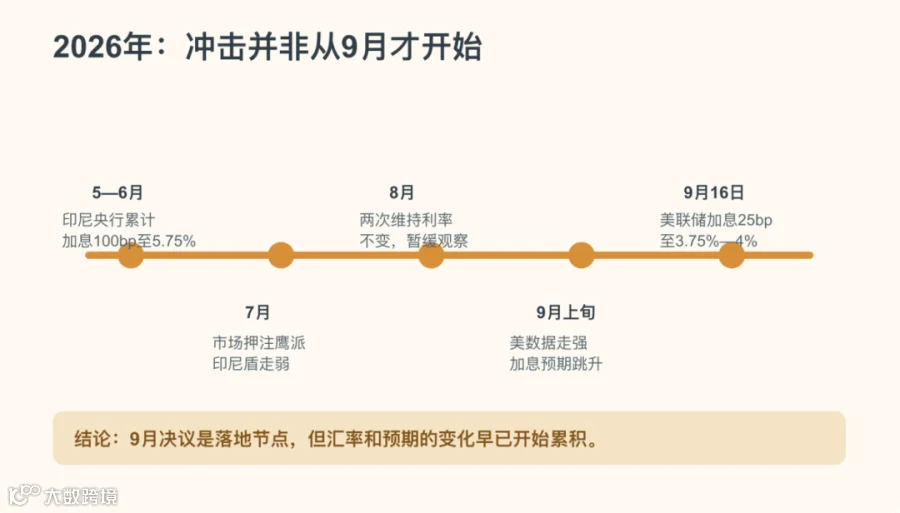
印尼市场的反应并非始于决议公布日,而是提前两周已随数据预期开始波动:
- 9 月 7 日:美国非农数据超预期,9 月加息概率升至 58.3%,印尼盾连续走弱,逼近 17700 关口。
- 9 月 14 日:美国 CPI 加速上升,加息概率跳升至 87%,印尼盾连续第五个交易日下跌。
- 9 月 16 日前:市场定价显示本次加息概率已达 92.4%。
回顾 7 月底,当市场押注鹰派信号时,印尼盾曾跌至 18083 的阶段性低点。事实证明,预期本身就是驱动市场走势的关键变量。
03|宏观背景:多重外部变量叠加
若印尼经济基本面稳健,此次加息或仅引发短期震荡。然而,当前印尼正面临多重压力:
受中东局势影响,国际油价推高输入性通胀;作为石油净进口国,印尼财政承压。为捍卫汇率,印尼央行在 5 月至 6 月累计加息 100 个基点,将利率提升至 5.75%。与此同时,雅加达综合指数年内跌幅超 35%,市值蒸发巨大,外资净卖出规模显著。
8 月两次维持利率不变,折射出政策层在稳汇率、控通胀与保增长之间的艰难权衡。因此,此次 25 个基点的加息是落在“干柴”之上,其引发的连锁反应远超以往。
同样幅度的加息,在基本面稳健的市场仅是波动,而在经历深跌、外资流出且已大幅加息的印尼,其负面效应将被成倍放大。
04|政策困境:印尼央行的两难抉择
此前印尼央行按兵不动的前提是美联储尚未行动。随着美联储点阵图显示年内可能再次加息,这一缓冲空间已消失。
印尼央行后续政策面临严峻考验:
- 继续观望:需承担印尼盾进一步贬值的风险;
- 再次加息:将推高国内融资成本,抑制刚有企稳迹象的经济复苏。
接下来的议息会议决议,将成为市场关注的焦点。
05|终端影响:通胀压力传导至民生
汇率与股市的波动终将沿产业链传导至消费端。印尼统计局数据显示,8 月 CPI 同比上涨 3.19%,核心通胀升至 2.92%,已贴近央行目标区间上限。
食品类价格涨幅明显,鸡肉、辣椒、大米等必需品价格上涨。在工厂活动疲软、家庭信心不足的背景下,进口能源与商品成本的上升,最终将由消费者买单。民众对物价的体感,远比新闻标题更为直观。
06|群体分化:不同角色的账本损益

印尼盾承压对不同群体的影响截然不同,关键取决于收支货币结构:
在印尼生活的本地居民:需重点关注本币购买力下降。虽然持有外币者短期兑换优势明显,但本地物价上涨将逐步抵消这部分红利。
在印尼经营并汇回人民币的商家:面临直接的汇兑损失。同等规模的印尼盾收入,折算后的人民币金额将减少。
跨境卖家(人民币采购、印尼盾收款):利润空间受挤压。若供应链涉及进口原材料或包装,成本端将面临双重压力。
07|经营建议:卖家需关注的四个变量
1. 消费意愿收缩:通胀高企导致家庭信心脆弱,非必需品的客单价与复购率将率先承压。
2. 进口成本攀升:只要供应链涉及海外成分,印尼盾贬值即意味着成本上涨。在消费紧缩环境下,转嫁成本(涨价)的策略风险极高。
3. 融资成本增加:鉴于前期累计加息,企业经营贷及供应链金融的利息支出需纳入资金计划。
4. 旺季备货需谨慎:面对四季度大促,应避免激进备货。需将“旺季不旺”及“汇率持续走弱”纳入风控模型,保留充足的安全垫。
08|未来展望:紧盯三大核心指标
此次加息已开启“美元强 - 本币弱 - 成本高”的传导链条。未来几个月,建议重点监测以下三个变量:
- 印尼央行利率决议:政策重心是守汇率还是保增长?
- 美联储后续动作:点阵图中的年内再加息预期是否会兑现?
- 印尼盾心理关口:能否守住关键价位,决定市场情绪是调整为避险。
真正的风险不在于 25 个基点本身,而在于其引发的连锁反应是否耗尽政策空间并削弱居民购买力。
口径说明
- 美联储加息事实及点阵图数据源自公开信息。
- 印尼盾走势及 CME FedWatch 概率数据参考 FXStreet 及 Shangbao Indonesia 报道。
- 印尼央行利率政策及代理行长背景参考印尼央行官网、Bloomberg 及 IDNFinancials。
- IHSG 指数及外资流向数据参考 Shangbao Indonesia。
- CPI 及通胀数据源自印尼中央统计局(BPS)。
- 文中关于市场影响及经营建议内容为基于已知信息的推演,不构成投资建议。
参考资料
- FXStreet: 印尼盾走弱因美联储加息预期提振美元
- FXStreet: 油价飙升与美元走强致印尼盾下跌
- Shangbao Indonesia: 鹰派预期升温致盾币收贬
- Bank Indonesia: BI-Rate 调整公告
- MoneyDJ: 印尼 8 月 CPI 年增数据
本文为宏观观察,不构成任何投资或经营建议。