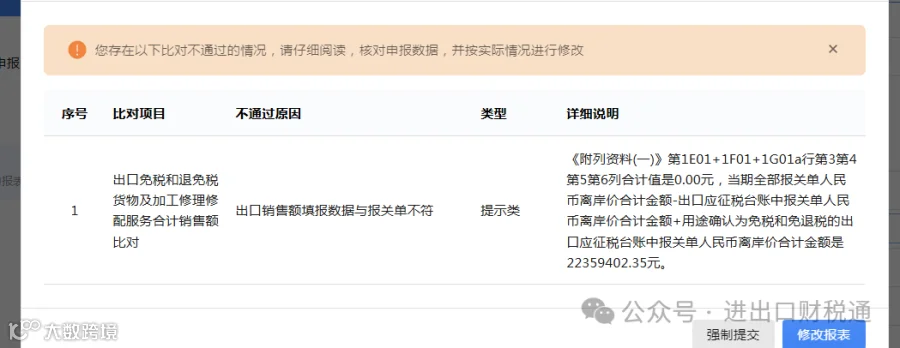
系统提示:《附列资料(一)》对应栏次合计为 0 元,当期全部报关单人民币离岸价合计 XX 元。
解答:根据《中华人民共和国增值税法》规定,应税交易纳税义务发生时间为收讫销售款项或者取得索取销售款项凭据的当日;先开具发票的,为开具发票的当日。纳税人出口货物,报关出口日期早于前述纳税义务发生时间的,纳税义务发生时间为货物报关出口的当日。
请纳税人开展两项自查:
1.核查当期全部出口报关单对应的业务是否已完成申报;
2.已开具发票的按开票收入申报,尚未开具发票的业务,须在申报表未开票收入相关栏次如实填报。
经核查确认全部业务已如实申报的,可执行强制提交申报,该提示不会锁闭税控发票。申报时需按规定将全部含税收入换算为不含税收入填报。
注:系统带出的报关单人民币离岸价为海关折算金额,与企业按照增值税规定汇率折算的计税销售额允许存在合理差异,建议按照这增值税法法关于汇率换算要求进行计算计税依据。