

报关单、水单、货代发票放哪个科目?看完这篇就够了
为什么出口企业拿不到退税?这些雷区千万别踩!跟货代有关!
货代服务费免税不是全免!外贸企业开票、收票要注意这几点
很多外贸会计都踩过这个坑:以为只要是货代开出来的费用,统统都可以开免税发票。
不少货代直接把拖车费、报关费、港杂费,和国际订舱费打包在一起,整张发票全部开成“免税”。混开免税票,属于不合规票据,直接影响出口退税。
政策重点:到底哪部分货代费用才能免税?
按照现行政策,只有直接/间接国际货物运输代理服务,可以享受增值税免税(政策有效期:2026.1.1–2027.12.31)。
根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号)规定:
(二) 自 2026 年 1 月 1 日至 2027 年 12 月 31 日,下列项目免征增值税。
13.纳税人提供的直接或者间接国际货物运输代理服务。
(1) 纳税人提供直接或者间接国际货物运输代理服务,向委托方收取的全部国际货物运输代理服务收入,以及向国际运输承运人支付的国际运输费用,必须通过金融机构进行结算。
(2) 纳税人为大陆与香港、澳门、台湾地区之间的货物运输提供的货物运输代理服务参照国际货物运输代理服务有关规定执行。
(3) 委托方索取发票的,纳税人应当就国际货物运输代理服务收入向委托方全额开具增值税普通发票。
货物运输代理服务,是指代理人接受货物收货人、发货人、船舶所有人、船舶承租人或者船舶经营人的委托,以委托人的名义,为委托人代办相关手续的业务活动,包括代办货物运输、装卸、仓储等相关手续,或者船舶进出港口、引航、靠泊等相关手续的业务活动。
简单理解:单纯帮你安排国际段海运/空运订舱的这部分代理服务费,才属于免税范围。
开票规则:
只能开增值税普通发票,税率栏选免税,不能开专票。
不属于免税范围,不能开免税发票:
- 国内段拖车费(工厂到港口):属于交通运输服务,一般纳税人 9% 税率
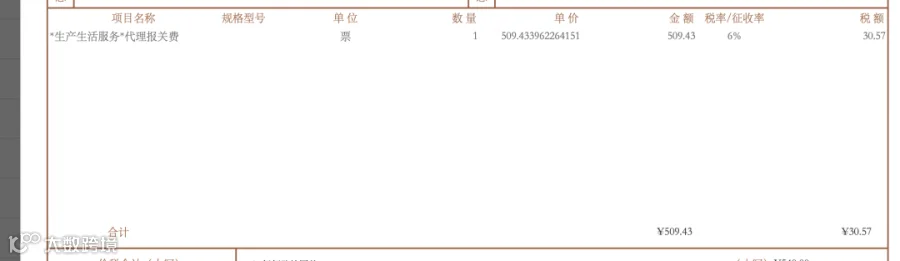
- 代理报关费、商检费:商务辅助服务,6% 税率
- 港口装卸、仓储、堆存费:物流辅助服务,6% 税率
国际订舱代理费免税;国内拖车、报关、港杂,单独计税,不能打包免税。货代必须分开核算、分项开票;没有分开核算的,不能享受免税优惠。
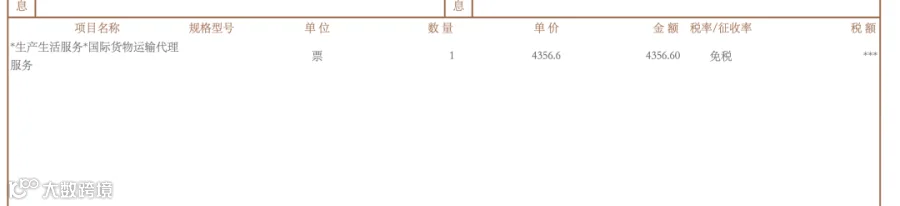
订舱代理费:
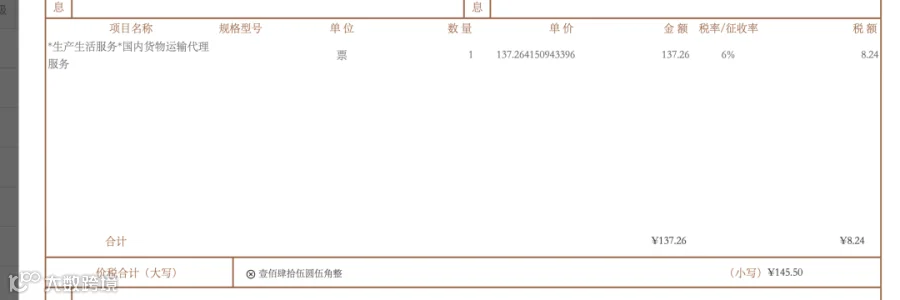
国内拖车服务:
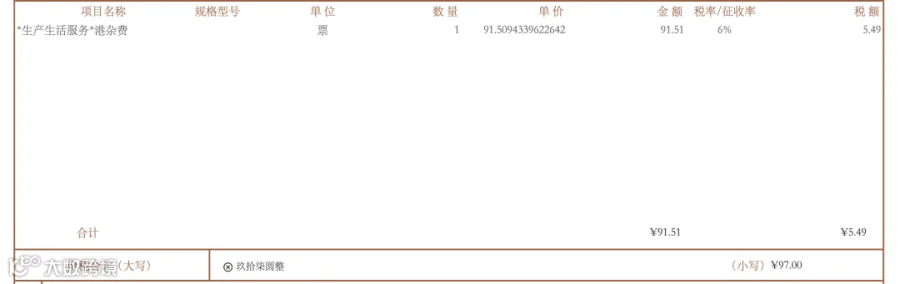
港杂费
另外注意国内内陆段区分两类主体:
1:承担全程承运责任(自有车队/无船承运人、无运输工具承运人,出具提单/运单、承担货损赔付):交通运输服务 9% 专票;

2:仅中介撮合、不承担运输风险、只对接车队的纯货运代理:经纪代理服务 6% 专票。如下发票:

(一)实际承运人(船公司、航司、自有拖车行)
也就是直接找船公司 booking
1. 国际干线运输(境内→境外)
税目:交通运输服务—国际运输,政策适用零税率;
① 开免税普票(不可抵扣)
2. 国内内陆拖车(工厂→港口/机场)
生产生活服务--境内交通运输,一般纳税人 9% 专票,小规模 3%(现行减按 1%)。
(二)无运输工具承运人(货代签自己提单,承担承运人责任,NVOCC)
货少也就是找货代拼箱 lcl;或者指定货代
1. 国际段跨境运输:只能开免税普票,不能开 0% 专票(硬性规定)
2. 国内内陆拖车段:承担运输责任,按 9% 交通运输服务开票;
区分:只要以承运人身份签约、承担货损,不管有没有车,一律 9%,不适用 6% 代理税率。
(三)纯国际货运代理(只订舱、代办,不承担运输风险,不出具承运人提单)
1.国际段订舱服务费、国际干线代付运费:免征增值税,只能开免税普票 2. 附加服务(不属于国际运输,不免税):
- 国内拖车、港口短驳:9%;
-报关费、仓储费、装卸费、打包费、文件费:物流辅助/经纪代理 6% 专票;
不能把报关、内陆拖车打包进“国际货运代理费”开免税发票
(四)国际快递(DHL/UPS/Fedex/云途、燕文等跨境专线)
1. 国际干线跨境段:统一按免税普票开具;
2. 国内上门揽收、国内分拣转运段:属于境内运输,拆分后开 9% 运输服务;
3. 仅代收、中介对接快递资源,不承运货物的纯快递代理:服务费 6%;
新规要求:
1、兼营强制分开核算红线
同一笔物流订单同时包含免税国际段 + 应税国内段/报关仓储,必须:
① 合同分项列明两段金额;
② 财务分开记账核算收入;
③ 发票分两行开具:一行免税国际运费,一行 9%/6% 国内费用;
未分开核算,税务机关从高适用税率全额征税,无法享受免税。
2、免税票抵扣(出口退税关键)
国际段免税发票只能作为成本入账凭证,不得抵扣增值税进项;
国内段 9%、6% 增值税专票可正常抵扣进项(仅对货运代理公司,内贸 + 外贸混合经营的企业要按企业业务百分比计算扣除比例)
3、特殊区域运输不免税
工厂运至综合保税区、出口加工区的拖车,属于境内运输,不能并入国际段开免税票,单独 9%。
4、港澳台跨境运输参照国际运输
大陆↔香港/澳门/台湾海运/空运、货代服务,统一适用国际运输免税政策,规则和欧美线路一致。
5、小规模纳税人税率补充
交通运输(国内段):征收率 3%,现行减按 1%;
经纪代理/物流辅助:征收率 3%,现行减按 1%;
国际段依旧免税,不受小规模身份影响。
6、发票备注栏强制要求
开具 9% 国内运输发票,备注栏必须填写:起运地、到达地、车种车号、运输货物信息;
国际免税运费发票无需备注车辆信息,但备注可注明“国际跨境运输”备查。
实操经验:
坑 1:
最常见错误:把海运费、拖车费、报关费合并开一张免税普票。税务核查时会认定:国内配套服务不属于免税项目,票据不合规。
正确做法:要求货代分项开具发票,免税项目和应税项目分开,或者分开两张发票。
坑 2:免税项目本身不得开具专票。就算货代开出来,这张专票也是无效票据,不仅不能抵扣进项,还容易触发税务预警。外贸企业出口业务,国际货代费用进项本来就不能抵扣,正常收免税普票即可。
坑 3:国际货代相关收入、付给船公司的国际运费,必须通过金融机构对公结算。如果货代私户收款,这笔业务直接不满足免税条件,后续会有补税 + 滞纳金风险。外贸签约前,就需要和货代约定对公付款。
开票的注意事项(如果你是货代会计)
- 免税业务和国内应税业务,账上必须分开核算收入、成本,不能混在一起;无法区分的,全部不能免税。
- 发票品名规范:免税项目建议写国际货物运输代理服务费,不要笼统写“物流费”“服务费”。
- 合同也要配套拆分:合同里分别列明国际代理服务费、拖车、报关、港杂各项金额,和发票保持一致,单证备案要用。
实操建议:
- 和货代对账、签合同的时候,提前约定费用分项开票,不要等收到发票才发现不合规,换票很麻烦。
- 单证备案资料留存:货代合同、托书、提单、发票、银行回单,业务资料一一对应,函调随时可以拿出来。
- 收到货代发票第一时间审核:看税率栏,区分免税/6%/9%,发现混开免税,及时退回重开。