



9 月 17 日,本末动力(北京)科技股份有限公司在港交所第二次公开披露聆讯后资料集,拟按第 18C 章特专科技公司规则在主板上市,中信证券担任独家保荐人。公司此前以保密形式递交上市申请,于6 月 29 日首次公开披露聆讯后资料集,8 月 19 日更新申请文件。公司主营机器人动力模组及轮足机器人。
综合|港交所披露文件、公司招股书、聆讯后资料集
本末动力成立于 2020 年,先从机器人动力模组切入,再将直驱、运动控制和结构设计延展至轮足机器人。公司产品进入家用清洁机器人、割草机器人、协作机器人、AMR、服务机器人和具身智能机器人等场景,收入主要来自模组销售,整机销售目前占比较小。
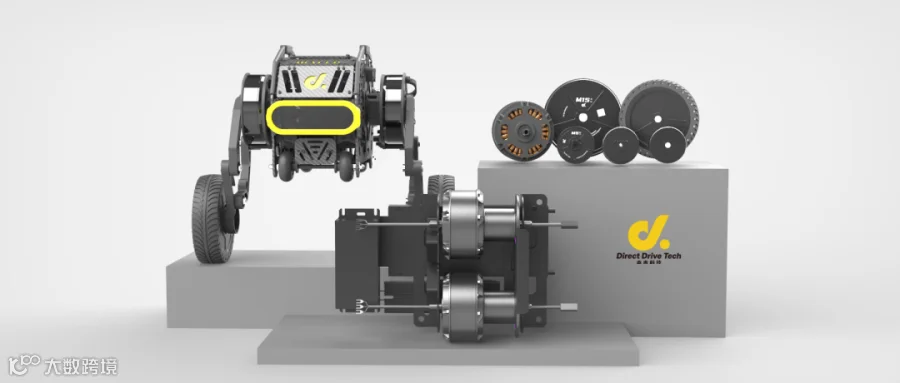
直驱动力模组承担了公司的大部分商业化任务。它将电机、驱控与传感部件做成集成式运动单元,省去外部传动部件后直接输出扭矩。2026 年上半年,公司用于消费机器人的直驱动力模组出货约575.8 万套;截至同年 6 月末,已与按 2025 年收入计的全球前十大消费机器人厂商中的四家合作。
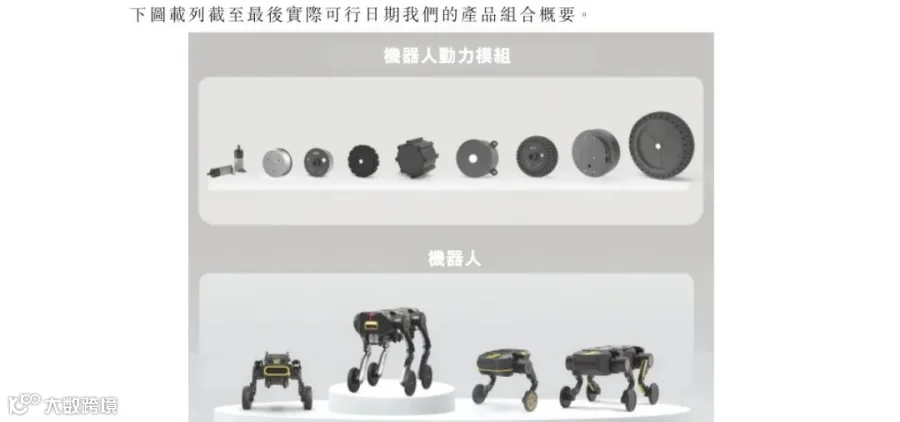
公司面向消费机器人、工商机器人和具身智能机器人提供两类模组:一类是直驱动力模组,另一类是适配人形机器人、机器狗和轮足机器人的具身关节模组。后者覆盖 20 毫米至 120 毫米的主流尺寸区间,峰值转矩输出可达 120Nm,并已向中国前五大具身智能机器人提供商之一供货。
轮足机器人是本末动力的另一条产品线。刑天、TITA、TITATIT 和 D1 构成现有整机序列,应用于巡检、配送和科研。D1 于 2025 年 10 月推出,招股书援引弗若斯特沙利文资料称,其为全球首款商业化整机模块化双轮足机器人;公司也已实现多台轮足机器人协同控制。
2025 年,公司在中国消费机器人动力模组市场的份额为2.4%,位列第八;在更细分的消费机器人直驱动力模组市场,份额为61.1%,位列第一。轮足机器人方面,公司在中国双轮足机器人市场排名第二,市场份额为 18.6%。细分排名反映了直驱路线的产业位置,整机业务的收入规模仍处于早期阶段。
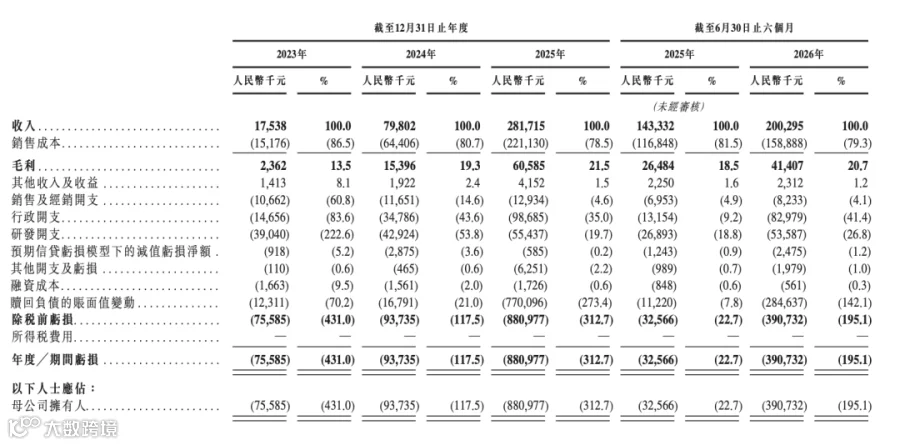
模组的大批量交付推动收入快速增长。2023 年至 2025 年,公司收入由1754 万元增至2.82 亿元;2026 年上半年收入为2.00 亿元,同比增长 39.7%。2025 年,机器人动力模组收入为 2.74 亿元,占总收入 97.4%;其中消费级直驱动力模组收入 2.48 亿元,占比 88.0%。


出货量上升的同时,直驱模组的平均售价由 2023 年的 77 元降至 2025 年的 31 元,2026 年上半年稳定在 32 元。规模采购和制造效率改善抵消了降价压力,机器人动力模组毛利率由 2023 年的 8.3% 升至 2025 年的 20.0%;公司整体毛利率则由 13.5% 升至 21.5%,2026 年上半年为 20.7%。
研发投入仍在增加。2023 年至 2025 年及 2026 年上半年,公司研发开支分别为 3904 万元、4292 万元、5544 万元和 5359 万元。2026 年 6 月末,研发团队共有 192 人,占员工总数较高;公司在中国拥有 352 项专利,包括 46 项发明专利。
利润表仍受到上市前融资工具的会计处理影响。2025 年,公司净亏损 8.81 亿元,其中赎回负债账面值变动为 7.70 亿元;2026 年上半年净亏损 3.91 亿元,赎回负债账面值变动为 2.85 亿元。剔除股份支付及赎回负债变动后,公司经调整净亏损从 2023 年的 6122 万元收窄至 2025 年的 4325 万元,2026 年上半年为 2750 万元。
股权结构中,创始人张笛通过沃壤众合、沃壤众创和固源投资控制约41.30%表决权。北京国管体系相关主体合计持股 21.06%,联想创投与联想之星合计持股 7.91%,君联投资持股 5.83%;松山湖机器人研究院、蕴和投资、五源资本、松禾资本、小鹏汽车关联基金及商汤关联基金等亦参与了历轮融资。
本末动力已证明直驱模组可以进入头部消费机器人客户的量产供应链,收入和毛利率也随着出货规模扩大而改善。业务结构同时呈现出明显集中度:2026 年上半年,最大客户贡献 53.6% 的收入,前五大客户贡献 81.3% 的收入。消费机器人新品周期、头部客户采购节奏,以及具身关节模组和轮足整机能否持续形成订单,将共同影响公司下一阶段的收入质量。
参考来源:本末动力港交所聆讯后资料集(2026 年 9 月 17 日);香港交易及结算所有限公司披露文件。
 踩一条直接耽误上市!港交所基石投资 5 条合规红线全梳理
 月底重磅落地!港交所 IPO 两大新政,初创企业上市门槛大幅放宽
 香港首份五年规划落地!高净值人群迎来全新资产配置窗口
 复刻 MiniMax 千亿神话?阶跃星辰携吉利冲刺大模型第三股
 港股 IPO 迎来结构性重塑 香港开启金融中心全新站位
 如何用香港公司投资内地公司?省税、合规、流程一文说透