


今年美线海运市场走出了超预期的强势行情,彻底打破行业前期预判。
《全球港口追踪报告》显示,美国主要集装箱港口 9 月进口量预计达 231 万 TEU,同比增长 9.6%,有望超越 7 月的 230 万 TEU,成功刷新 2026 年以来单月进口箱量最高纪录。
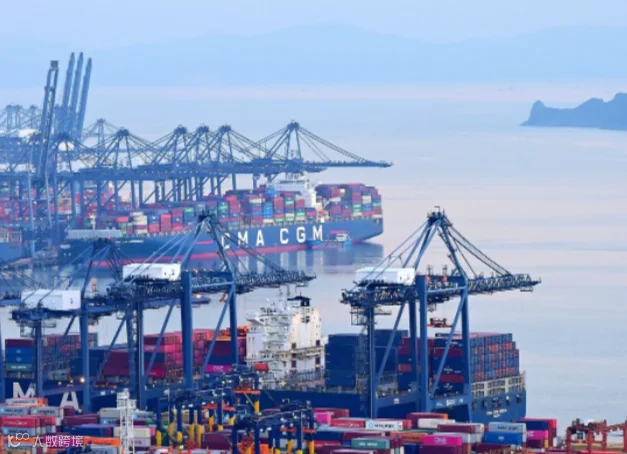
从季度走势看,美国进口货量呈现罕见的高位稳增态势。
7 月实际处理约 230 万 TEU,8 月预计为 229 万 TEU,9 月预测值进一步攀升至 231 万 TEU。
进口箱量已连续三个月维持在 230 万 TEU 左右,扭转了市场此前对"8 月后旺季落幕、货量快速回落”的预判,展现出北美消费市场较强的进口需求韧性。
01
推高 9 月货量的“推手”
此番旺季延长并非需求端的新一轮爆发,而是供给端运力扰动与需求端消费韧性共同作用的结果。
供给层面
今年夏季台风接连影响中国华东沿海,上海、宁波等核心枢纽港出现拥堵与跳港,导致大量船舶船期延误。
与此同时,巴拿马运河受旱情影响持续收紧通航限制,每日通行船舶上限已从 40 艘降至 34 艘,9 月中旬进一步下调至 32 艘,新巴拿马型船舶吃水限制也逐步收紧。
两大航运枢纽同时承压,直接导致原本应在夏季到港的货物集中后移至 9 月。
需求层面
尽管面临关税、通胀与燃油成本压力,美国终端消费并未明显走弱。
Jonathan Gold 指出:“消费者仍在购买,零售商也在持续补货以满足需求。”这种韧性构成了进口量维持高位的底层支撑。

02
四季度高位缓步降温
NRF 对后市给出清晰预判,整体呈现“高位缓步降温”态势。
10 月进口量预计降至 211 万 TEU,同比仍增 1.7%;11 月、12 月预计在 200 万~203 万 TEU 区间。
2026 年全年总进口量预计达 2570 万 TEU,同比增长 1%,全年进口市场整体保持稳中有升的发展格局,并未出现行业担忧的需求萎缩情况。
报告还首次发布 2027 年 1 月预测,预计当月进口量约 209 万 TEU,同比下降 1%,显示随着年底假期备货需求释放完毕,进口动力将逐步回归常态。
写在最后
整体来看,2026 年美国进口旺季呈现峰值延后、周期拉长、韧性超预期三大特征,9 月成为全年货量最高点。
四季度货量虽逐步回落,但仍保持同比正增长,市场整体韧性充足。
随着年末货量稳步回归常态,美线物流市场的紧张压力将逐步缓解,运价和港口作业效率也将逐步企稳。
后续可持续跟踪港口实际卸货数据与舱位运价变动,灵活调整出货节奏,适配美线市场动态变化。