


美东时间 9 月 17 日,美国商务部一纸公告,把"镀锡板(Tin Mill Products)"推上了外贸人的热搜:因中国企业未应诉,商务部以不利可得事实(AFA)推定,给出加权平均倾销幅度 136.52%,抵消补贴后的现金保证金率 130.17%。叠加 9 月 10 日反补贴初裁的 66.61%,中国输美镀锡板面临的综合现金保证金率约为 196.78%。
这个数字很吓人,但请先记住一句话:这是初裁、是临时保证金、不是税令,更不是市场永久关闭的信号。真正决定生死的,是 11 月底的 ITC 损害终裁。下面把这件事对外贸企业的冲击、对物流的影响、对哪些产品与原料的传导,一次性说清楚。
一、对外贸企业:三道冲击波已经实打实落地
① 现金流冲击——保证金已经"真缴"了
自 9 月 18 日起,美国海关按 130.17%(反倾销)+ 66.61%(反补贴)要求缴纳现金保证金。哪怕最终 ITC 否定损害、保证金全额退还,在终裁前约 2.5 个月里,这笔钱是实打实被占用的。
粗算一笔账
中国镀锡板对美出口 2023 年约 6.2 万吨 / 7,245 万美元,到 2025 年已升至约 13.4 万吨 / 1.29 亿美元(两年量增约 114%)。按 1.29 亿美元年出口额粗略折算,一个季度的保证金占用量级在数千万美元——对中小钢厂和贸易商,这是一道硬约束。
② 追溯 90 天——在途货也别侥幸
反补贴初裁已认定"紧急情况",可追溯至初裁前最多 90 天(约回溯到 6 月中旬)。这意味着 6 月中旬到 9 月中旬已出运、尚未清关的货物,同样在风险敞口内。别以为货在海上就安全了。
③ 订单冻结——比税率更早发生
美国买家在终裁前普遍观望或转向韩国、日本、德国、加拿大货源。短期订单停滞,往往比 196.78% 这个税率本身来得更早、更疼。
二、对物流与清关:现在就要做的一项动作
物流链条上的风险,集中在"清关"这一环:
- 立即核对在途 / 已出运未清关清单:
重点拉 6 月中旬以来的出货,逐票与清关行(customs broker)确认保证金由谁、按什么条款承担。 - 重签价格条款:
DDP / FOB 项下保证金成本归属必须写清。含糊的"含税费"条款,现在就是纠纷种子。 - 警惕反规避审查:
9/17 赖氨酸税令已明文覆盖第三国加工路径。经东南亚、墨西哥"洗单"再出口美国的做法,被盯上的概率显著上升,物流方案要留合规证据链。
💡 一句话:物流同事此刻的价值,不亚于业务同事。一份清楚的在途货清单,可能直接帮你守住一笔现金流。
三、波及哪些产品与原材料:从"马口铁"到"你手里的罐头"
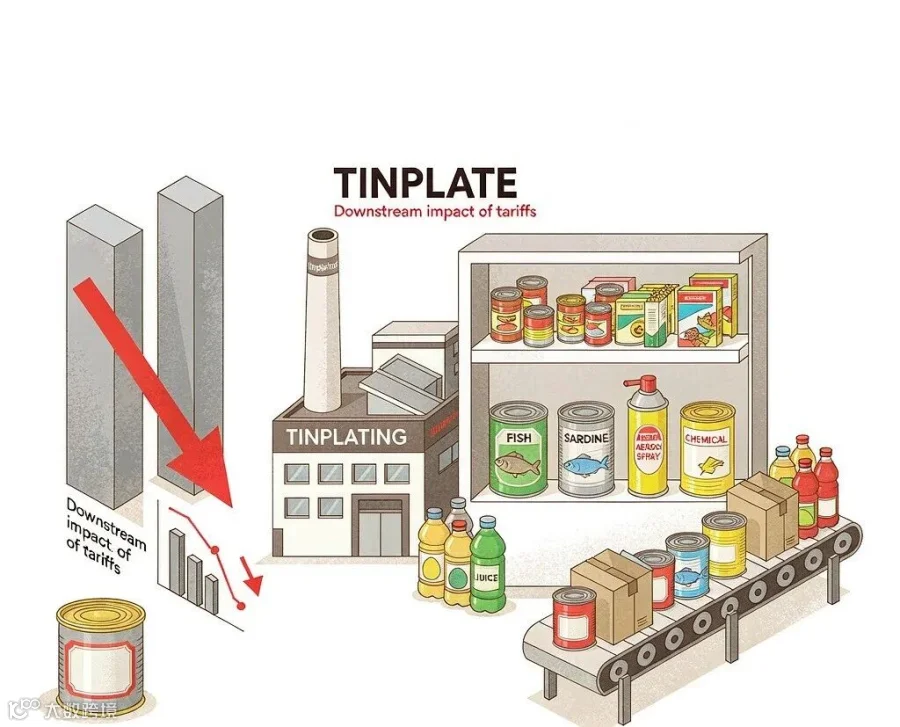
本案涉案产品范围极宽:表面镀锡 / 镀铬 / 镀铬氧化物的扁平轧制钢材,含镀锡板镀铬板马口铁,不论厚度、宽度、形式(卷/板)、涂层、边缘、光洁度、回火,甚至是否涂覆塑料。涉案 HTSUS 共 8 个,集中在 7210、7212,另涉 7225.99、7226.99。
但真正的"长尾"在下游——这是一份会层层传导的清单:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
换句话说,这不只是"钢厂的事"。做金属包装、食品饮料供应链采购的贸易商,以及在海外有制罐 / 镀锡产能的中国企业,反而可能站上承接转移订单的窗口——前提是你能被美国买家看见、且经得起合规审查。
四、历史对照:先例告诉我们"别急着下结论"
2023—2024 年,美国曾对包括中国在内的多国镀锡板做过同类双反调查:商务部终裁认定高额幅度,但 ITC 最终裁定未对美国产业造成实质损害,税令未颁布。这一先例说明,本案仍存在关键变数——ITC 损害终裁才是那道门槛。初裁税率高,不等于"市场已关闭";终裁否定,保证金可退。
⚠️ 所以此刻最危险的两个动作:一是彻底放弃美国市场,二是躺平等终裁。聪明的做法是"边守边转"——守住在途与存量,转向替代采购客户池。
五、用数据看清局势:此刻最该做的 3 件事
恐慌没有用,数据才有用。在终裁前的 2.5 个月窗口里,真正拉开差距的,是企业"看数据、建客户池"的速度。
1)看清自己的客户集中度与价格弹性
用海关数据拉 HS 7210 / 7212 中国对美、对全球近 24 个月的量、价、额三线,识别 2023→2025 翻倍增长背后的客户集中度:是大客户依赖,还是分散出货?一旦大客户停滞,你的安全垫有多厚?
2)看清"谁在承接这 13.4 万吨"
对比韩国、日本、德国、加拿大同 HS 对美出口的月度增速变化,量化份额转移的方向。这不仅是避险——更是你找"联合供货 / 替代渠道"伙伴的地图。
3)拆下游,建"替代采购客户池"
重点拆美国金属包装企业(罐头厂、制罐商)的进口结构变化,判断关税成本向上游传导还是向下游吸收;再用企业数据库检索美国金属包装制造商、食品饮料集团采购主体、以及越南 / 墨西哥 / 土耳其制罐厂,形成一份可触达的替代采购客户名单。
把"看不清"变成"一拉就有"
上面这三步,聪明的企业已经在用工具提前布局。比如通过 格兰德海关数据,HS 7210/7212 的量价额三线、韩日德加对美增速对比,几分钟内就能拉出;再用 格兰德查全球 做买家背调,美国金属包装制造商、第三国制罐厂的工商、采购规模、供应链关系一目了然,直接帮你把"替代采购客户池"从 Excel 手动翻找,变成系统推荐。
终裁前的窗口期很短,谁先把客户地图画出来,谁就多一手筹码。
用格兰德,先把客户池建起来 →
六、行动清单(建议收藏)
-
核对 6 月中旬以来在途 / 已出运未清关货物清单,与清关行逐票确认保证金承担方。 -
与客户重签 DDP / FOB 价格条款,明确保证金成本归属。 -
评估是否参与终裁阶段抗辩,争取单独税率(虽过最佳窗口,仍可提交)。 -
准备 ITC 损害抗辩的美国产业数据——下游金属包装企业是天然盟友,关税抬高的是它们的成本。 -
用海关数据 + 全球背调,搭建替代采购客户池,跟踪 11/30 终裁与 ITC 表决。
