


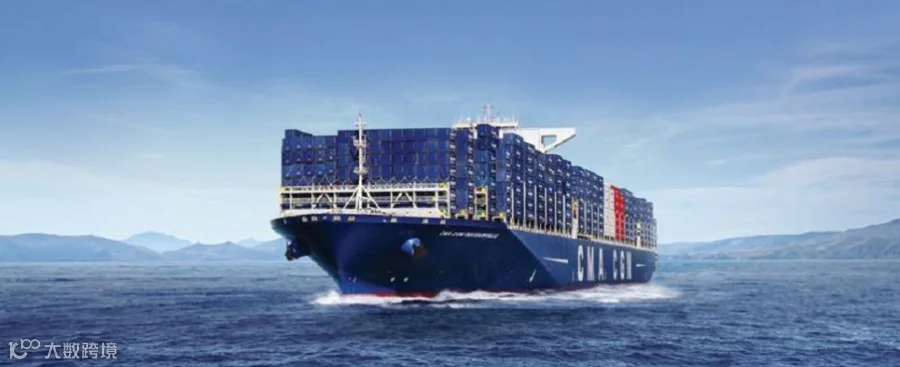
在马士基确认其两年多来首次结构性恢复苏伊士运河通行仅数日后,达飞轮船突然改变航线,将三条主要亚欧航线重新绕道好望角,这动摇了人们对红海持续重新开放的信心。
据 Xeneta 分析师称,尽管达飞轮船此前是各大航运公司中恢复红海航行最为积极的,但其在决定改道 FAL1、FAL3 和 MEX 服务时引用了“复杂且不确定的国际环境”。此举重新引发了对班轮可靠性和该地区任何看似稳定局面的脆弱性的担忧。
这一逆转与马士基上周宣布其中东–印度–美国东海岸(MECL)服务在完成试航后将永久恢复苏伊士运河航线形成鲜明对比。该决定被广泛视为近两年来大规模改道后的潜在转折点。
可预测性再受打击
Xeneta 高级市场分析师 Destine Ozuygur 表示,达飞轮船的决定凸显了全球供应链面临的更深层次问题:不可预测性。
Ozuygur 说:“货主渴望供应链的可预测性。返回红海然后再次改变航线——即使出于合理的安全原因——也有风险削弱对班轮可靠性的信心,并侵蚀对承运人合作伙伴关系的信任。”
这种不确定性带来了切实的后果。在恢复苏伊士运河通行后,连接中国及东南亚与六个欧洲港口的达飞轮船 FAL1 服务的运输时间已从 105 天缩短至 98 天。这些收益现在将丧失,可能扰乱那些为更快交付支付溢价货物的货主的库存计划。
Ozuygur 补充道:“不可预测性对供应链是致命的。”许多货主宁愿接受绕道好望角的更长但一致的运输时间,也不愿面对突发的班次变更。”
其他服务的外溢风险
担忧也在蔓延,超出了直接受影响的三条航线之外。达飞轮船的 INDAMEX 服务(印度与美国之间)仍计划通过苏伊士运河,但货主日益持怀疑态度。
Xeneta 数据显示,自 INDAMEX 于 1 月恢复苏伊士运河通行以来,从卡西姆港到纽约的运输时间从 40 天降至 36 天。Ozuygur 说:“货主现在质疑他们是否应该按 36 天还是 40 天来规划——以及这对仓储、滞期费和堆存费意味着什么。”
如果将这种不确定性扩展到各承运人和贸易航线,更广泛的 disruption 风险便清晰可见。
危机远未解决
红海危机始于 2023 年 11 月,当时胡塞武装劫持了“银河领袖”号(Galaxy Leader),引发了一系列针对超过 100 艘商船的攻击。暴力事件使红海交通量骤降约 60%,迫使承运人绕行非洲南部,扰乱了一条通常处理全球海运贸易约 12% 的走廊。
虽然 2025 年底的加沙停火和袭击活动的间歇曾带来谨慎乐观,但苏伊士运河的交通量仍远低于历史水平。截至 1 月 11 日当周,有 26 艘集装箱船通过运河——这是一个月来的最高纪录,但仍远非正常水平。
达飞轮船曾看似引领回归,甚至在 12 月派遣一艘 23,000 TEU 的船只通过运河——这是两年来最大吨位的船只这样做。但随着伊朗局势动荡以及美国总统唐纳德·特朗普关于可能进行区域干预的警告等新的地缘政治担忧,这一势头现已停滞。
市场后果加剧
红海通行的走走停停发生在集装箱航运经济脆弱的时刻。好望角改道继续占用约 200 万 TEU 的运力,导致全球有效运力估计减少 8%。
与此同时,自 2025 年初以来,关键远东–欧洲和远东–美国东海岸航线的即期运价已下跌超过 50%。Xeneta 警告称,即使红海状况不恶化,2026 年全球运费也可能下降多达 25%。
全面恢复苏伊士运河通行将释放积压运力并进一步压低运价。但部分且不可预测的回归可能造成更大的破坏。Xeneta 的 Peter Sand 警告说:“货主应制定应急计划”,他指出,突然的航线恢复可能引发广泛的拥堵和调度混乱。”
目前,行业仍然分裂。在马士基谨慎推进的同时,大多数承运人继续采取对冲策略。根据 Drewry 的数据,在 26 艘集装箱船通过苏伊士运河的同周,有 203 艘集装箱船绕道好望角——是前一周的两倍多。
正如 Drewry 分析师 Philip Damas 所指出的,红海仍是 2026 年运力、运价和运输时间的最关键摇摆因素。稳定性是否正在回归——或仅仅暂停——仍是一个市场正逐航次测试的开放性问题。