


9 月 17 日早上,财经新闻又被美联储刷屏了。
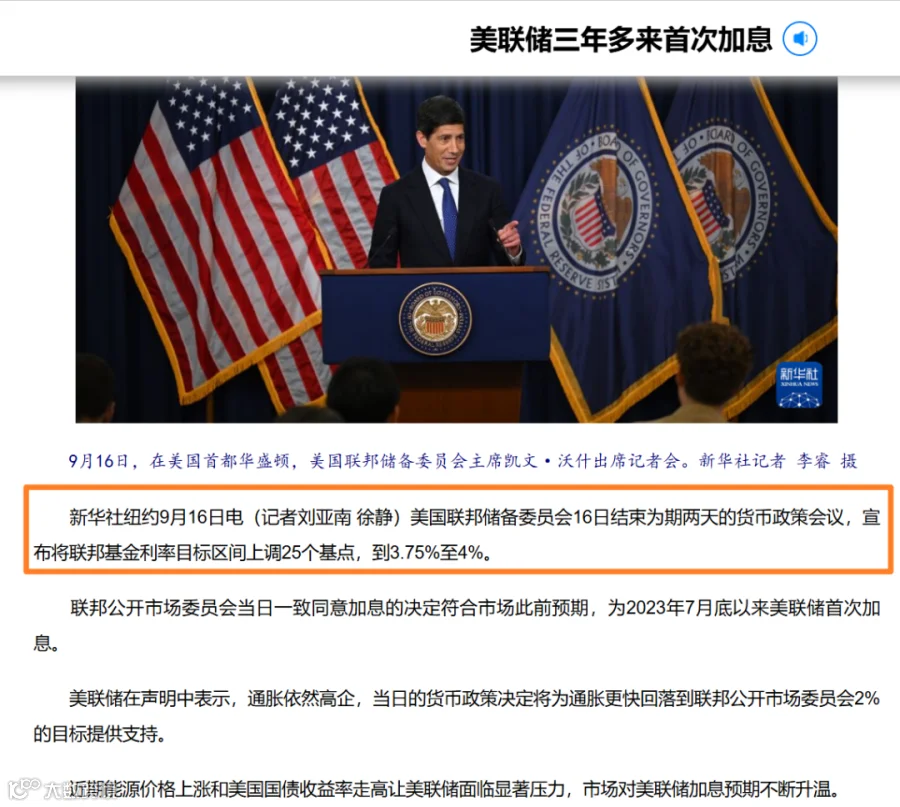
美联储加息 0.25%
美债收益率突破 5%
纳指、黄金、美元、人民币、房贷……
各种新闻跟着一起出来了。
但我发现一个挺有意思的问题:
很多人天天听 美联储加息
其实没搞明白,加的到底是什么?
更别说这个美国的利率,为什么跟我们一个中国普通人还有关系?
今天不讲复杂的金融术语。
先讲一个特别简单的例子。
假设你开了一家公司
去年你想扩大生意,找银行借 1000 万。
银行说:
可以,利率 3%。
一年利息 30 万。
你算了一下,这个新项目一年大概能赚 100 万。
扣掉 30 万利息,还有得赚。
干!
今年你又想借 1000 万。
银行说:
钱还是可以借。
但现在利率得 5%
一年利息变成 50 万。
这时候你是不是要重新算算账?
有些利润薄的项目,可能干脆不做了。
准备扩厂的,买新设备的,先等等。
准备招人的,也谨慎一点。
普通人也一样。
贷款利率高了,房贷、车贷、信用卡这些借钱的成本都可能跟着上升。
大家花钱会更谨慎,企业借钱投资、扩张,也会多算一笔账。
所以,美联储加息最直观的结果,就是:借钱更贵了。
那美联储到底调的是什么?
它调高的是美国一个非常重要的短期利率,叫联邦基金利率。
名字听起来很专业,其实你可以先简单理解成:
美国银行之间互相借短期钱时,要参考的一个利率。
这次美联储把它的目标区间从 3.50%—3.75%,提高到了 3.75%—4.00%
这个利率一变,银行自己的借钱成本也会变。
银行的钱贵了,再借给企业和个人,利率自然也容易跟着往上走。
所以先记住一句大白话就行:
美联储加息,就是把美国借钱的成本往上提高。
那 10 年期美国国债,又是什么?
新闻里最近还有一个数字天天出现:
美国 10 年期国债收益率突破 5%。
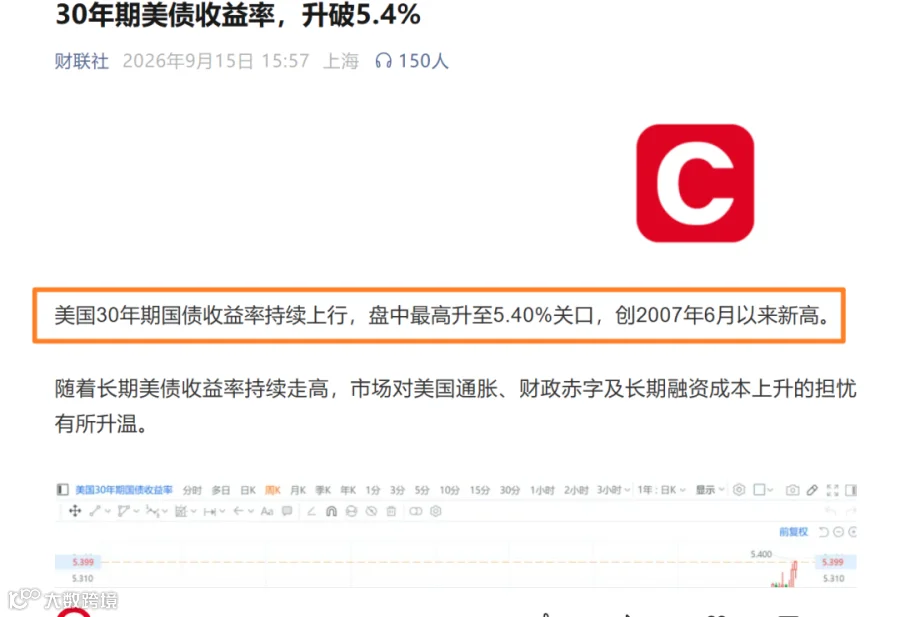
9 月 15 日一度到了 5.041%,创 2007 年以来新高。
这又是什么意思?
你可以把美国政府想成一个全世界都认识的 VVVIP 大客户。
这个客户很有钱,信用也挺好。
以前大家觉得:
借钱给你 10 年,3% 的利息我都愿意。
现在大家说:
钱还是可以借给你。
但我要 5%
这个市场愿意把钱借给美国政府 10 年,要求多少回报?
你就可以粗略理解成10 年期美债收益率。
它跟刚才的联邦基金利率还不完全是一回事。
美联储直接控制的是短期政策利率。
10 年期美债收益率,更多是市场自己交易出来的。
大家会一起考虑未来通胀、经济增长、美联储以后还会不会加息、美国要借多少钱等等。
为什么全球这么关心它?
因为它很像全球资产市场里一个非常重要的长期资金参考价。
Reuters 甚至直接把 10 年期美债称为几乎所有金融资产的重要基准之一。
这个锚点一动,很多东西都会跟着重新算账。
比如我们买的纳指、标普
假设以前比较安全的债券只能给你 2%
你看到一家科技公司,虽然现在赚得不多,但觉得它 10 年以后很牛。
你愿意花很高的价格买。
现在比较安全的债券都能给你接近 5% 了。
你自然会想:
那我为什么还要花这么贵的价格,去赌一家公司很多年以后的利润?
除非它未来赚得更多。
或者股票价格便宜一点。
刚才这个过程,在金融里就涉及一个概念:
估值。
利率越高,大家就越不愿意花特别高的价格,去买那些主要靠未来赚钱的公司。
所以科技成长股,往往对利率变化更敏感。
所以纳斯达克里的科技成长股,对利率变化通常比较敏感。
那我们在国内买纳斯达克 100、标普 500 这些 QDII 基金呢?
就还要多看几层了,
指数本身的涨跌 + 人民币美元汇率 + 跟踪误差 + 场内溢价
所以有时候美国指数涨了,你手里的基金不一定一模一样地涨。
债券就更好理解了
假设你去年买了一张债券。
每年给你 3%。
现在市场上新发的债券已经能给 5%。
那我为什么还要原价买你那张只给 3% 的旧债券?
想让我接手?
便宜一点。
所以通常情况下:
后来新发的债券利息越来越高,原来那些利息比较低的旧债券,就得降价才有人愿意买。
这就是为什么债券收益率涨,债券价格往往会跌。
刚才这个现象,在金融里叫:
债券价格和收益率的反向变动。
是不是一下就好懂了?
黄金呢?
黄金自己不会给你发利息,也不会自己产生收益。
以前安全资产只能赚 1%、2%,拿一点黄金放着,好像也没什么。
现在国债都能给比较高的收益。
你再持有一块不生利息的黄金,放弃的利息就更多了。
所以单看利率这一条,利率升高通常会给黄金带来压力。
但现实又没有这么简单。
黄金还会受到战争、通胀、避险情绪、美元这些东西影响。
所以你以后看到:
加息了,黄金为什么还涨?
也别奇怪。
金融市场很少只有一个按钮的。
房子呢?
这个也特别有意思。
很多人以为:
美联储加息 0.25%,美国房贷就跟着加 0.25%。
其实没这么直接的。
美国 30 年固定房贷这种长期贷款,跟长期美债收益率的关系通常更密切。
所以为什么美国人也天天盯着 10 年期美债?
因为长期资金成本贵了,房贷一般贵了。

至于中国房价和中国房贷的区别,美联储的影响要绕好几层。
咱们国内自己的利率、政策、供需、居民收入,影响更直接。
所以也别看到美国加息,就马上推出说中国房子一定怎么样。
对我们做外贸、跨境电商的人呢?
这个跟我的工作就更近了。
如果加息带动美元走强,人民币相对弱一些。

中国出口商收到 100 万美元,再换成人民币,可能能换回来更多钱。
听起来是好事。
可另一头也别忘了:
美国人的房贷、车贷、信用卡都更贵了。
一个家庭原来每个月还贷款 3000 美元,现在要还更多。
那他买衣服、家具、电子产品、各种可买可不买的东西,可能就会更谨慎。
于是:
钱贵了 → 美国人消费可能降温 → 企业订单也可能受到影响 → 最后传到外贸出口的公司和跨境卖家
跨境卖家自己还有美元广告费、海外仓、物流、库存资金成本这些账。
所以美元涨了利好出口这句话,只讲了一小半。
做生意最后还是得看:
你收的是美元还是人民币?
广告、物流、仓储这些成本,用什么钱付的?
你卖的东西是必须买,还是可买可不买?
这些都会决定,加息最后对你到底是好事还是坏事。
所以,美国加个息为什么全世界都盯着?
看到这里,其实已经都知道了吧
因为美元在全球金融和贸易里的位置太重要。
美国的钱一变贵:
美债会动。
美元会动。
全球资金会重新挪地方。
股票、债券、黄金、房子会重新计算价格。
美国人消费也会受到影响。
再往后,就可能传到我们的基金、汇率、出口订单和生意里。
所以以后再看到
美联储加息 25 个基点。
不用把它当成一条跟自己没关系的外国新闻。
你可以先翻译成一句大白话:
美国借钱的成本,又贵了一点。
然后再问:
这笔更贵的钱,会沿着哪条路,最后传到我这里?
当你开始这么看财经新闻,它就没那么难了。
本文只是个人学习和思考记录,不构成投资建议。
#外贸女侠慧#美联储#投资理财#指数基金#外贸