星标🌟Amy 聊跨境 跨境税务一手掌握~
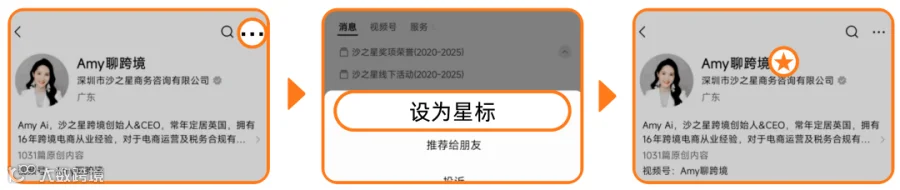
点击右上角...
点击“设为星标”
星标成功
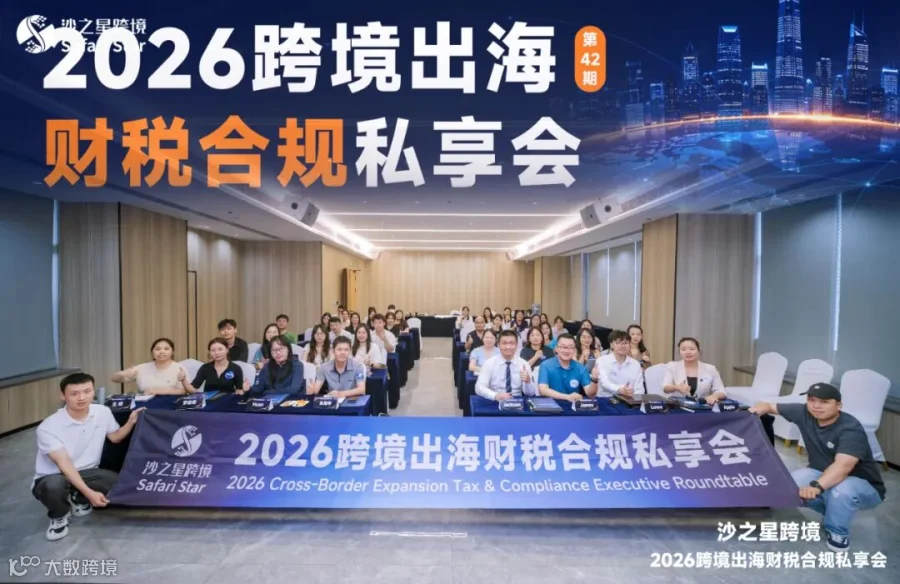
当跨境业务从“走出去”进入“长期经营”,企业面对的税务问题,也正在从单一税种、单一国家,走向多市场、多主体、多链路的系统性管理。
2026 年 9 月 17 日,沙之星跨境在深圳举办2026 跨境出海财税合规私享会 - 第 42 期,围绕美国、加拿大、墨西哥及欧洲四大重点市场,聚焦美国税务与海关新规、加拿大 GST、墨西哥 RFC、欧洲 VAT 税务稽查等企业高度关注的实际问题,通过主题分享、案例拆解与现场答疑,与到场企业共同探讨全球化经营背景下的财税合规新趋势。
本次沙龙的核心并不只是“了解政策”,更在于帮助出海企业理解:
业务怎么走,税务责任如何产生?
不同链路的数据如何保持一致?
面对监管变化,企业又该如何提前做好准备?

现如今,跨境经营已经不再是简单的“出货+报税”。平台、仓储、物流、资金、主体、海关、税务等多个环节相互交织,任何一个环节出现错配,都可能进一步影响企业的税务判断。
01|美国税务:海关新规背后,企业更需要关注经营事实
本次活动第一场分享,由沙之星跨境高级税务咨询师、留美财会硕士-James 带来《2026 美国税务与关税新规:Sales Tax、所得税及跨境经营常见风险与应对方案》,并且没有将重点停留在海关政策本身,而是延伸到一个更值得跨境企业关注的问题:美国海关第 14411 号新政,会如何影响企业的美国税务判断?
接着以典型跨境电商业务架构为切入点,围绕:


等场景,拆解企业在美国经营中容易出现的主体与税务错配问题。尤其值得关注的是,企业在搭建美国业务架构时,需要持续回答:
谁作为平台卖家?
谁作为 IOR 并支付关税?
谁拥有美国库存?
谁确认收入和销售成本、以及接收销售款?
哪一主体承担联邦及州税务申报?
关联企业之间如何结算?
利润如何汇回中国或香港?
海关、平台、银行与税务申报中的业务事实是否一致?
这意味着,对于已经进入美国本地仓储、多主体、多平台经营阶段的企业而言,税务合规越来越需要回到真实业务链路本身。
此外,James 还重点梳理了中国主体、香港主体、外国持有的单成员 LLC 以及美国 C-Corp 等不同经营主体下的税务路径,帮助企业从“注册了什么主体”进一步思考“这个主体实际上承担了什么经营业务与税务责任”。
02|加拿大+墨西哥:北美市场合规进入精细化管理阶段
第二场分享由沙之星跨境高级税务咨询师、FCCA/ISCA Associate-Jackson 带来《北美税务合规新规解读:加拿大 GST 与墨西哥 RFC 最新政策、注册申报及平台合规要求》。
与美国税务不同,加拿大与墨西哥的税务体系又有各自的监管逻辑。
从加拿大税务新变化切入,进一步延伸到“中国发货→跨境运输→加拿大进口→平台销售→买家收货”这一完整业务链路。对于跨境卖家而言,真正需要关注的并不是单独的“加拿大 GST/HST 注册”问题,而是:
进口环节由谁承担责任?
平台承担哪些税务义务?
企业自身又需要履行哪些申报责任?
不同经营模式下,税务链路是否一致?
通过业务场景拆解,让企业更加直观地理解加拿大跨境销售中的税务责任边界。


而针对墨西哥市场,Jackson 重点梳理了 2026 年税改时间轴、平台规则以及 RFC 税务合规要求,从政策变化到卖家实际经营场景进行拆解。
对于正在通过 Amazon、Mercado Libre 等平台拓展墨西哥市场的企业而言,税务登记并不是业务结束后的“补充动作”,而应当与主体、平台、收款及经营模式同步考虑。
03|欧洲 VAT:真正需要警惕的,是“数据对不上”
第三场分享由沙之星跨境税务合规顾问、德国留学&税务稽查专家-Lowe 带来《欧洲 VAT 税务稽查:常见稽查方式、风险信号与企业应对策略》,并进一步拆解英国、德国、法国及欧盟层面的数字化监管趋势,结合跨境企业常见误区与典型案例,分析税务稽查可能关注的风险信号。
其中,一个贯穿整个分享的重要观点是:
真正危险的,不一定是税额本身,而是企业长期不知道自己的数据和申报是否一致。

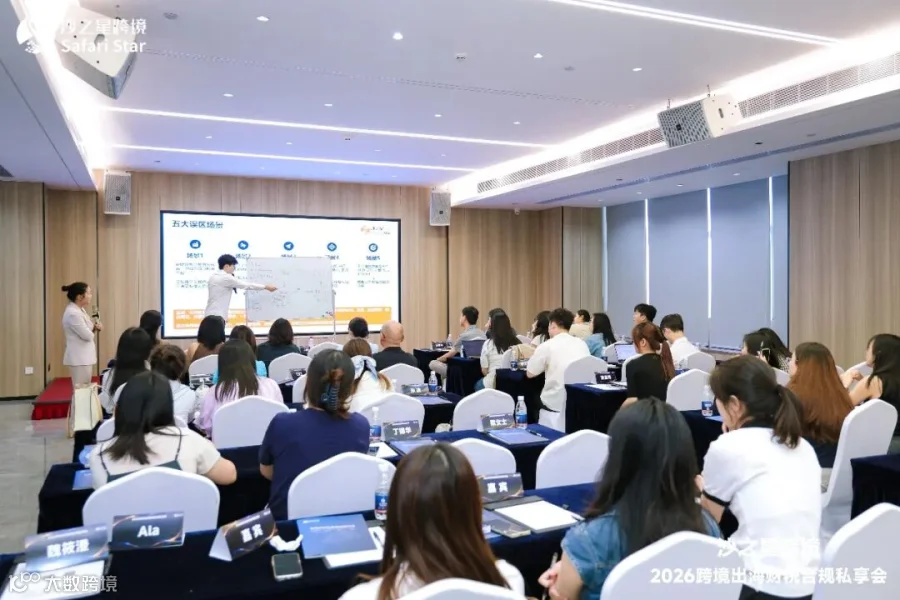
随着平台数据、支付数据、海关数据及税务信息交换机制不断发展,企业需要更加重视不同经营数据之间的匹配关系,例如:
平台销售数据 ↔ VAT 申报数据
进口数据 ↔ 库存数据
物流数据 ↔ 发票数据
收款数据 ↔ 销售收入
OSS/IOSS 数据 ↔ 本地 VAT 申报
这些数据如果长期存在无法解释的差异,就可能成为税务风险识别的重要线索。
此外,欧盟委员会目前也在持续推进税务信息交换与数字化监管框架,DAC7 已经要求符合条件的平台运营商履行相关卖家信息报告义务,并强调税务机关之间的信息自动交换。
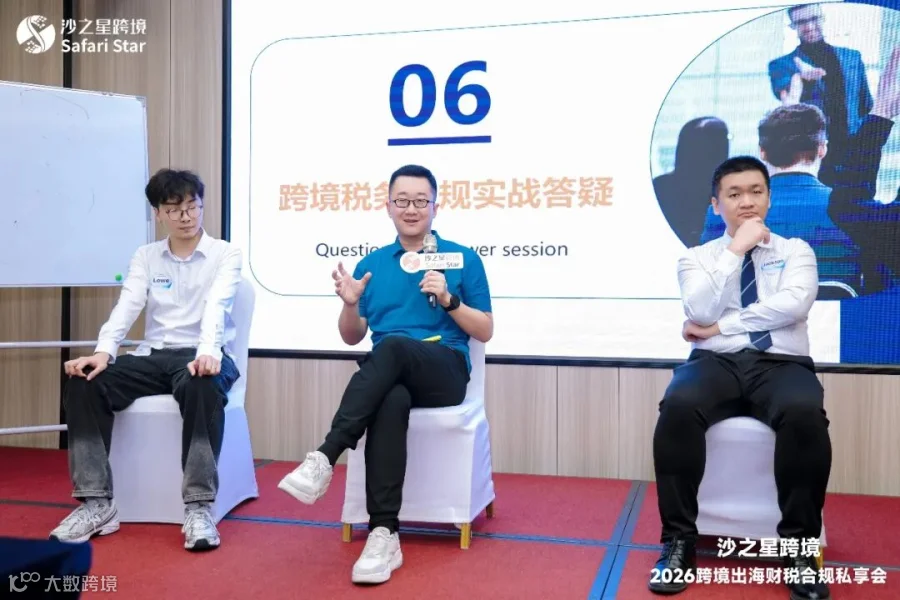
本次沙龙还特别设置了跨境税务合规实战答疑环节,相比单向输出政策知识,现场交流更加关注企业正在面对的真实问题:
平台已经代扣税款,还需要做什么?
海外仓有库存,应该如何判断潜在税务责任?
收到税局信件后,应该直接回复吗?
VAT 申报数据与平台销售数据存在差异怎么办?
不同国家、不同主体之间的数据如何保持一致?
这些问题背后,其实都指向同一个核心:企业需要的,不只是一次申报,而是一套持续运行的合规体系。尤其是在收到欧洲税局信件时,不能简单地“翻译一下、回复一下”,首先需要判断信件属于提醒、补充资料、处罚、强制执行还是正式税务稽查,再结合企业自身的主体、平台、仓储、销售及申报情况进行整体判断。
最后,感谢每一位到场嘉宾对本次沙龙的关注与支持。正是这份面对面的投入与坦诚交流,让这场闭门分享不止于信息传递,而是真正成为一次有价值的深度碰撞。
未来,沙之星跨境将继续围绕全球财税政策、经营税制、税务风险及查税应对等企业真实跨境税务合规需求,持续输出专业内容与实战经验,帮助更多中国出海企业从“走出去”,逐步走向更稳健、更长期的全球经营!👇👇👇
往期回顾
|
01 |欧盟 PPWR 法规已生效:观望=风险!附跨境卖家合规自查与破局清单 |
|
02 |SAT 税局严查注册地址!卖家如何自查墨西哥 RFC 地址是否“真实合规”? |
|
03 |第 14411 号行政令下,跨境卖家如何构建经得起审查的美国合规体系? |
|
04 |收到税局稽查通知怎么办?跨境卖家税务稽查应对全解析 |