美国进入刚果(金)矿业的方式已经变了,它没有从中国企业手里整体接走现有矿山,而是把新项目入口、国家股东可支配的矿产品、包销、政策性融资、铁路和加工能力接在一起。
2025 年 12 月 4 日生效的美刚战略伙伴关系协议给这套做法搭起制度框架,2026 年的铜销售、矿业收购和铁路合同又让部分安排开始落地。对中企来说,眼前更现实的变化是未来项目更难进、国家股东能销售的产品更多、物流选择重排、本地加工要求上升。刚果(金)的目标也很清楚:让更多资本竞争,把矿权、销售和基础设施带来的收益留在本国。
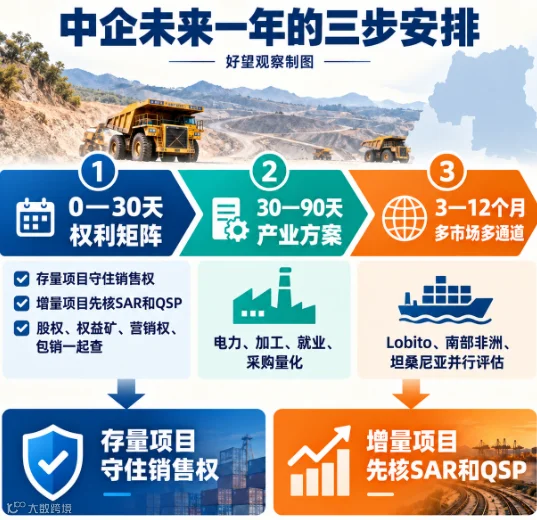
文末图表把中企未来一年的三步安排放在一张图里,可直接用于项目复盘和管理层讨论。
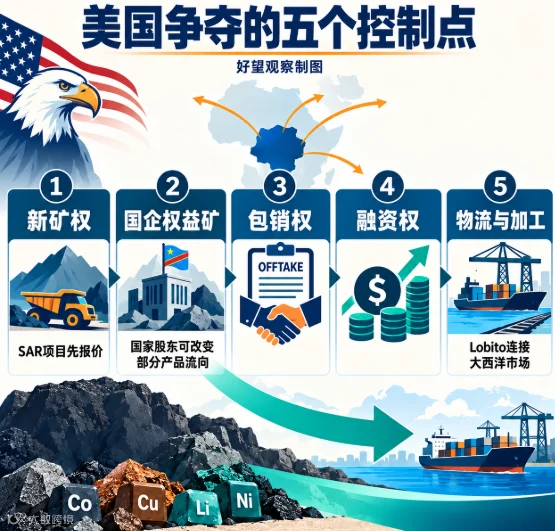
美国先拿新项目的报价入口
美刚协议最重要的设计,是建立战略资产储备机制,英文简称 SAR。它能把关键矿产、黄金还有没发许可证的勘探资产包含进去,并且清单会接着更新。进入 SAR 的项目先由刚方向双方联合指导委员会通报,符合条件的美国企业可以在三个月内提交方案,随后进入最长三个月、可续一次的谈判期。整个流程一般在九个月内完成,最后接不接受方案还是由刚方决定。
它真正改变的是新增项目的竞标顺序。中国企业过去习惯先找矿权方、做技术尽调、谈股权和融资,现在还要在投入大笔费用前确认目标资产是否进入 SAR,以及美国企业的优先报价窗口是否仍在运行。如果项目又成为符合条件的战略项目,那相关的融资、税收、监管和产品销售安排可能还会同步改变。
2 月 5 号 2026 年,美国刚联合指导委员会第一次召开会议,刚方正式确定了第一批 SAR 资产的清单。公开材料没有公布完整名单和数量。6 月,刚果(金)总理府表示,刚方已经向美方提交约 50 个战略发展项目。
截至 9 月 17 日,刚方为落实协议设立的工作组已经开会运行。9 月 11 日,部长会议又通过关于工作组设立、组织和运行的法令草案。公开渠道目前能确认的是草案获通过,正式颁布文本仍待公布。这说明执行机制正在加固,但每个项目仍要经过具体筛选、谈判和国内程序。
10 万吨 TFM 铜说明产品流向可以先改变
今年最值得中企重视的案例,是产品销售权先发生变化。刚果(金)国有矿业公司 Gécamines 利用其在 TenkeFungurume 矿山的权益安排,购买约 10 万吨 2026 年铜产量,并把这批铜面向美国市场销售。美国国际开发金融公司随后确认,这批铜已经售出并开始发运。
TFM 仍由洛阳钼业控股运营。矿山控制权没有改变,部分产品却可以通过国家股东的权益和合同安排转向另一市场。这件事把股权比例之外的权利推到台前:国家股东能取得多少权益矿,能否独立销售,能否指定买家,包销合同覆盖哪些产量,都会影响运营企业最终可支配的货量和现金流。
美刚协议把这种路径写得更系统。刚果(金)政府和国企可以利用股权及合同营销权,为美国及其伙伴提供产品包销机会。协议还提出,未来五年,对刚方政府及国企选择自行商业化的某些合资项目产量,至少 50% 的铜、90% 的锌精矿和 30% 的钴可经萨卡尼亚至洛比托通道出口。
中企因此要把销售权当作核心资产来管理。董事会决议、股东协议、历史补充协议、权益矿结算方式、产品定价基准、预付款和包销合同,都要放在同一张表里去看。仅仅查采矿证和股权结构,已经没办法完整判断一个项目未来能卖多少货、卖给什么人、资金什么时候回笼。

美国把矿权、资本、铁路和加工接成一条线
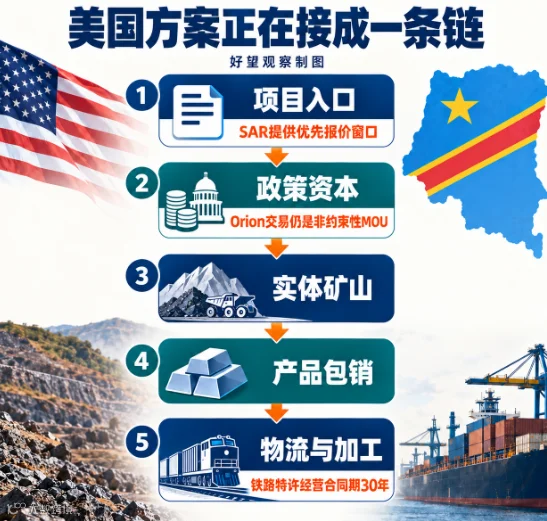
美国的目标是把资源入口、资金、产品和运输接成链条。资源入口由 SAR 和符合条件的战略项目提供;政策性资本由美国国际开发金融公司等机构提供;实体资产由美国支持的投资平台和矿业公司进入;产品通过包销安排锁定;运输则更多指向大西洋一侧的洛比托港。
这条链上已经有一个重要实体有了落点。2026 年 3 月,美国 VirtusMinerals 收购 Chemaf 得到了刚果(金)矿业部长和 Gécamines 的批准,4 月双方已经按照收购完成的情况进行了表述。Chemaf 有铜钴资产,不过复产、扩产和债务处置还要接着推进。它说明美国资本已经可以进入具体矿业资产,与此同时也说明取得资产只是第一步,电力、工程、运营和销售能力仍决定项目能否恢复产量。
另一笔更大的交易尚未完成美国政府支持的 OrionCriticalMineralConsortium 与 Glencore 签署非约束性备忘录,拟取得 Glencore 在 Mutanda 和 KamotoCopperCompany 相关权益中的 40%,两项资产对应企业价值约 90 亿美元。要是买卖成功,Orion 就能够安排售卖它权益对应的产品,不过 Glencore 还是接着负责运营。截至 9 月 17 日,这仍是拟议交易,还要经过尽调、正式协议和监管批准。
铁路也在推进。8 月 26 日,刚果(金)与 Mota-EngilAfrica 签署Dilolo 至 Sakania 铁路 30 年特许经营合同,目标是把铜带更顺畅地接入安哥拉洛比托港。合同签了不代表铁路就已经建好了,后面融资、采购、改造还有运营能力才是关键。美国国际开发金融公司此前已对相关项目表达融资意向,并完成对安哥拉境内洛比托大西洋铁路5.53 亿美元贷款的金融交割。
加工环节同样被纳入方案刚果(金)国有钴公司 EGC、EVelutionEnergy 和 Trafigura 在 5 月签署备忘录,计划建设刚果(金)至美国的直接钴供应链,方案同时涉及刚果(金)本地加工、培训和股权参与,以及美国亚利桑那州的加工能力。这仍是计划,方向很明确:美国希望用融资和订单把矿石、运输和本土加工连起来。
刚果(金)用多方竞争扩大国家权利
把美刚合作理解为刚果(金)从中国转向美国,会错过刚方真正的谈判目标。刚果(金)这边,一方面推进和美国的协议,另一方面还接着推动对华的矿业合作。2026 年 3 月,刚方的矿业部长分别跟洛阳钼业、中国五矿等企业商量扩产以及新增投资的事儿,而且同中国自然资源部签订了地质与矿产资源合作备忘录。到了 9 月,刚方又在天津的中国国际矿业大会上着重强调工业化、矿产加工、基础设施、技术还有物流合作。
刚方要解决的长期问题,是矿产品大量出口而本地电力、加工、就业和基础设施收益不足。投资者增加后,政府可以把新矿权、国企少数股权、营销权、出口通道和项目审批组合起来谈。对美国,它可以要求资金、铁路和市场;对中国,它可以要求扩产、电力、冶炼和采购;对其他资本,它也可以用市场准入换取更具体的本地贡献。
国家股东的角色正在产生变化。以前,少数股权常常被当作分红权来看;当下,权益矿、独立营销、董事会席位以及项目协调能力正在变成更强的经营影响。TFM 铜销售已经体现出了这样的变化。要是将来 Gécamines 在更多合资项目中扩大独立营销的份额,这样运营企业所面对的就是可销售货量的重新分配,不一定是股权的变化。
本地加工要求也会越来越具体全球铜冶炼和关键矿产加工仍高度集中国际能源署估摸着,中国在全球铜冶炼产能里的占比从 2005 年的大概 15% 涨到了 2025 年的大概 50。在主导供应国之外建新建的精炼项目,资本开支一般要高个 20% 到 150% 以上,平均运营成本大概高 50。这就意味着中游的格局不会很快重新改写,也意味着刚果(金)会接着用矿权和供货条件来吸引电力、冶炼和加工方面的投资。

中企的存量优势仍在,增量竞争明显加紧
中国企业在刚果(金)的优势依然扎实:大型铜钴矿运营经验、工程建设能力、设备和承包商体系、冶炼与下游市场、长期本地团队,以及在高风险环境中组织生产的能力。这些能力很难被一纸协议替代。美国支持的平台要把项目从签约推到稳定生产,也离不开电力、道路、技术人员、供应商和持续融资。
变化主要发生在增量
- 第一,新的矿权和国有能支配的资产会有更明确的优先报价程序。
- 第二,国家股东扩大权益矿和营销权后,运营企业能够自由销售的产量可能减少。
- 第三,政策性融资会附带采购来源、买家、物流和治理要求,设备商和工程商能否进入项目取决于融资规则
- 第四,洛比托通道增加后,铜带的出口线路和库存布局会重新计算
- 第五,本地加工、就业、培训和本地采购会从承诺变成更细的审批和合同条件
不一样的中国企业受到的影响都不一样。已经有大型矿山的运营方,最核心的关心是股东权益和销售权限;正在准备收购新项目的企业,关注点在 SAR 状态、报价窗口还有审批流程;贸易商和冶炼企业,就重点留意权益矿分流安排、包销数量以及到岸成本;工程、设备和物流类企业,更在意资金筹集渠道、供应商准入资质还有运输通道选择。要是把上边这些风险简单地统称为“美国竞争”,那就没办法支撑具体合同拟定和投资决策了。
还有一个容易忽视的变化:项目价值会更多取决于矿山之外的条件。缺电的矿山即使资源量很大,也难以兑现产量;铁路不能稳定运行,出口路线就只能留在模型里;本地加工若缺少电价、原料和产品买家,投资回报也会承压。中国企业真正需要比较的,是谁能把矿山、电力、加工、物流和销售组成可执行方案。
企业尽调要从矿权表扩成权利矩阵
下一轮项目尽调至少要覆盖五组权利第一组是矿权和 SAR 身份,包括矿权期限、续期条件、是否进入 SAR、是否属于符合条件的战略项目。第二组是国家股东权利,包括权益矿比例、独立营销权、董事会决策、增资和优先认购。第三组是产品合同,包含包销期限、数量、价格公式、预付款、变更还有违约安排。第四组是政策条件,包含本地加工、就业、培训、采购、税收还有出口要求。第五组是物流与融资,包括洛比托、南部非洲和坦桑尼亚方向的运力、成本、保险、贷款条件和供应商限制。
这张矩阵要直接进入投资模型。企业可以分别测算国家股东营销份额增加 10%、20% 和 30%时,自有货量、贸易利润、营运资金和债务覆盖率怎么变;再测算洛比托线路按期、延期和运力不足三种情景;最后把本地冶炼的电价、回收率、建设周期和产品买家纳入现金流。这样才能看出风险落在哪一份合同、哪一批货和哪一笔融资上。
新项目的竞争方案也要换写法。只承诺投资额和产量已经不够。更有竞争力的方案应同时列出新增电力、当地加工能力、就业与培训、本地采购、国家股东可销售产品、铁路货量和建设节点,并说明各项承诺由谁出资、何时完成。刚果(金)能拿到的收益越具体,项目越容易在多方资本竞争中获得支持。