------------ 十七哥 ------------
16 年亚马逊老兵31 家企业顾问授课学员 2W+
2026 年 11 月 2 日,亚马逊将执行新一轮商业责任险规则调整。这次的核心就一件事:11 个高危品类,不管你卖多少,都必须买保险。
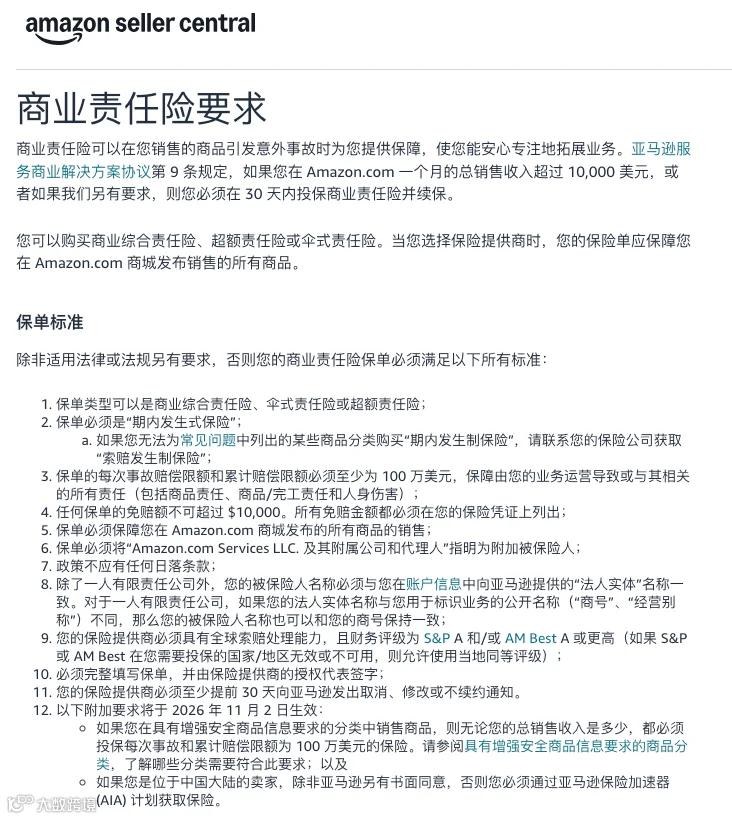
《商业解决方案协议》里的保险要求,本来不是今年才有的。但以前的规则很简单,触发条件很明确,小卖家根本不当回事。
但今年不一样了。圈子里被卡住的卖家明显多了。"店铺运营五六年,从没违规,今年突然被要求买保险了。"今年确实发生了很大的变化。
变的地方在哪?
是这 11 个高危品类,不管你月销多少,都必须买保险。
以前你可能觉得:我销量又不高,亚马逊不会来找我。但现在不一样了。只要你的产品在这 11 个高危品类里面,哪怕你这个月只卖了 3 单,哪怕你是刚上架的新品,都必须持有 100 万美元保额的商业责任险。
这个变化意味着什么?意味着你在选品阶段就要考虑保险成本。如果你选的产品刚好在这 11 个高危品类里面,那你的启动成本里就多了一笔保险费。以前新品上架前只需要算产品成本、头程、FBA 费用、广告预算,现在还要加上保险。
更现实的问题是:如果你已经在卖这 11 个高危品类的产品,以前没买,现在必须买。不买,Listing 直接下架。
有人可能会问:我怎么知道我的产品在不在这 11 个高危品类里面?亚马逊不会提前通知你。它不会发邮件告诉你"你的产品属于高危类目,请购买保险"。它只会在你 Listing 被下架的时候,才告诉你原因。
所以现在最稳妥的做法,不是等亚马逊来找你,而是你自己先查。把你现在在卖的所有产品、准备上架的所有产品,都对照一遍这 11 个高危品类清单。别等到 Listing 被下架了,才临时抱佛脚。
第二个变化
以前买保险,渠道是开放的。你可以通过亚马逊保险加速器买,也可以自己在外面找保险公司,只要保单符合亚马逊要求——保额够、保险公司资质够、保单上的卖家主体信息对得上——亚马逊就认。
但从 11 月 2 日开始,我们国内注册的卖家,新提交的保单必须通过亚马逊保险加速器(AIA)购买。你自己找的保险公司出的保单,亚马逊直接拒收。
这意味着两个问题。
第一,你没有议价空间了。以前你可以货比三家,找性价比最高的保险公司。现在只能走亚马逊指定的渠道,价格由平台定。
第二,办理周期要提前留出来。AIA 的审批不是实时的,从提交申请到保单生效,中间需要时间。别等到 11 月 1 日才去办,那时候全平台卖家都在挤,审核只会更慢。
有人说:我以前自己找的保险公司买的保单,现在还有效吗?答案是:只要你的保单还在有效期内,亚马逊继续认。但如果你的保单快到期了,要续保,那就必须走 AIA 渠道了。以前自己买的那份,到期之后就不能再用了。
很多卖家以为跟以前一样,先警告,再限期整改,最后才处罚。这次不是。
不投保,相关 Listing 直接下架。不是"可能下架",是"必须下架"。新品创建不了,老品直接关。你压在 FBA 的库存,卖不了就是卖不了,损失自己承担。
更麻烦的是,Listing 下架不是终点。你的账户健康评分会受影响。如果亚马逊判定你多次违反安全合规要求,还可能触发进一步的账户审核。到那一步,就不是保险费的问题了,是你的店铺还能不能继续开的问题。
有人问:我能不能把这个产品先下架,等买了保险再重新上架?理论上可以,但实际上你要想清楚几个问题:第一,下架期间,你的排名、你的权重,都会掉。等你重新上架的时候,相当于从零开始。第二,下架期间,你压在 FBA 的库存,还要继续交仓储费。第三,如果你有多个产品都在这 11 个高危品类里面,你是不是要全部下架?那你的店铺还卖什么?
所以别抱有侥幸心理。与其等亚马逊来找你,不如现在就把这件事处理好。
把这次新规放在亚马逊整个风控收紧的大背景下看,你会发现一个趋势:平台正在把产品安全的责任,全部压到卖家身上。
以前是出了问题才找你,现在是提前查你。以前你可以自己找保险公司买,现在平台指定渠道买。
这意味着什么?意味着亚马逊对卖家的合规要求越来越高,靠信息差、靠擦边球、靠"别人都在卖我也卖"的时代,正在加速结束。
11 月 2 日只是一个时间节点,不是终点。接下来可能还有更多类目会被纳入高危范围,可能还有更多合规要求会出台。与其被动应付,不如现在就把自己的产品合规体系理清楚。
有人觉得:不就是买个保险嘛,花点钱就行了。但你要想清楚一件事:亚马逊为什么要推这个政策?它不是为了赚你的保险佣金,它是为了转嫁风险。
以前如果买家在你买的产品上出了事故,找的是亚马逊。现在亚马逊把这个风险转嫁给保险公司,保险公司再把这个成本算在你身上。本质上,这是亚马逊在把自己的合规成本,全部转移给卖家。
所以别把这件事当成一个孤立的政策来看。这是整个行业合规化的一个信号。以后做亚马逊,不是你想不想合规的问题,是你不合规就根本做不下去的问题。
第一步:自查。搞清楚你卖的产品在不在这 11 个高危品类里面。别只看你现在的主力产品,新品、测试中的产品、计划上架的产品,都要查。一个漏网,可能就是一次下架。
查的时候别只看产品名称,要看产品的实际功能、材质、使用场景。有些产品看起来不像高危类目,但实际上在这 11 个品类里面。别想当然地觉得"我这个产品应该没事",等亚马逊来找你的时候,就不是你觉得没事了。
第二步:买保险。登录卖家后台,找到"商业保险验证"入口,通过 AIA 保险加速器购买。保额要求每次事故和累计各 100 万美元。中国大陆注册的卖家,只能走这个渠道。
买之前先搞清楚几件事:你的产品到底属于哪个类目?你的保额够不够?你的保险公司资质符不符合亚马逊要求?别买完了才发现,亚马逊不认这份保单。
第三步:上传凭证。拿到 COI 保险凭证后,在后台提交,等待亚马逊审核通过。这个过程需要时间,别拖到最后一刻。
提交之后别等着,要主动跟进。看看后台状态有没有更新,有没有新的通知。如果被拒了,看看是什么原因,赶紧修改重新提交。别等到 Listing 下架了,才发现保险凭证还没审核通过。
这 11 个高危品类具体是哪些,每个品类下面包含哪些细分产品,哪些最容易漏?我已经整理好了,直接拿。
我整理了一份
《11 类高危品类强制投保的产品明细表.PDF》