

增值税小规模纳税人出口货物,无出口报关单,能否享受出口增值税免税?
您好,依据现行《增值税法实施条例》及《财政部 税务总局关于出口业务增值税和消费税政策的公告》(财政部、税务总局 2026 年第 11 号)规定,小规模纳税人享受出口货物增值税免税,必须以货物向海关报关并实际离境为法定前提;无报关单、无任何海关出口申报数据的外销业务,不构成税法认可的出口货物,不得享受出口免税,相关收入需按规定视同内销计征增值税。
仅两种例外可正常免税:一是委托出口并取得《代理出口货物证明》及对应报关资料;二是深圳综试区 9610 跨境电商零售出口,凭海关汇总电子清单、三单匹配资料可适用出口免税。
中华人民共和国增值税法:
9 月 20 日青岛线下培训专题:
《增值税法下出口退税异地核查、出口退税新政策重要变化及风险、增值税新申报表变化等讲解》:申报期限变化、收汇管理\备案单证变化、免税范围\视同内销征税范围变化、实地核查\函调变化、出口退税供货商异地核查等 (出口企业与上游异地供货企业存在异常关联、货物进销差异过大、开具专用发票占比突增、开向省外发票金额比例畸高、新设立新变更企业下游户数过多、新设立新变更企业购销金额不匹配、供货企业曾被函调系统认定不予退税等等疑点指标)
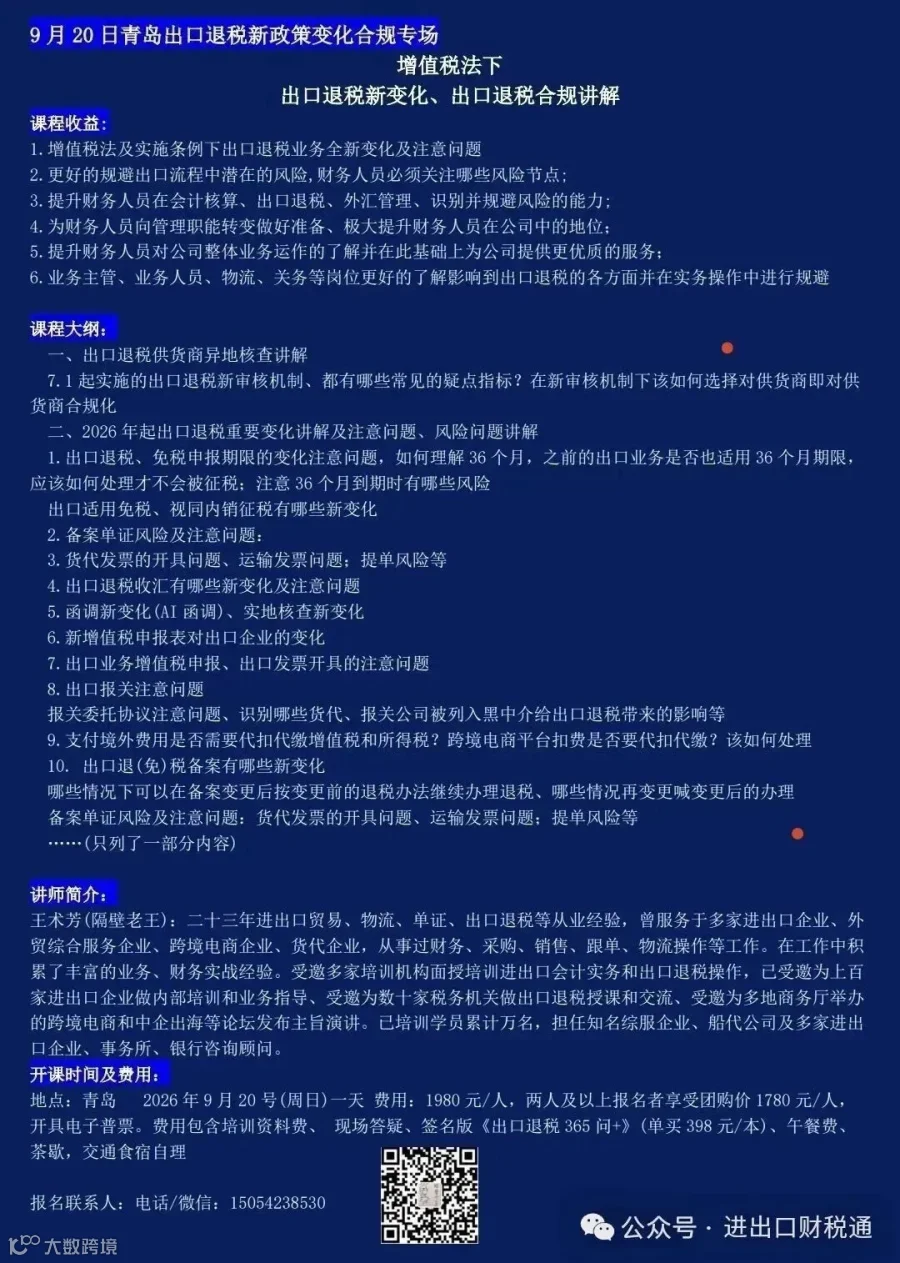
培训大纲:9 月 20 日青岛《出口退税异地核查、出口退税新政策重要变化及风险、增值税新申报表变化等讲解》线下课

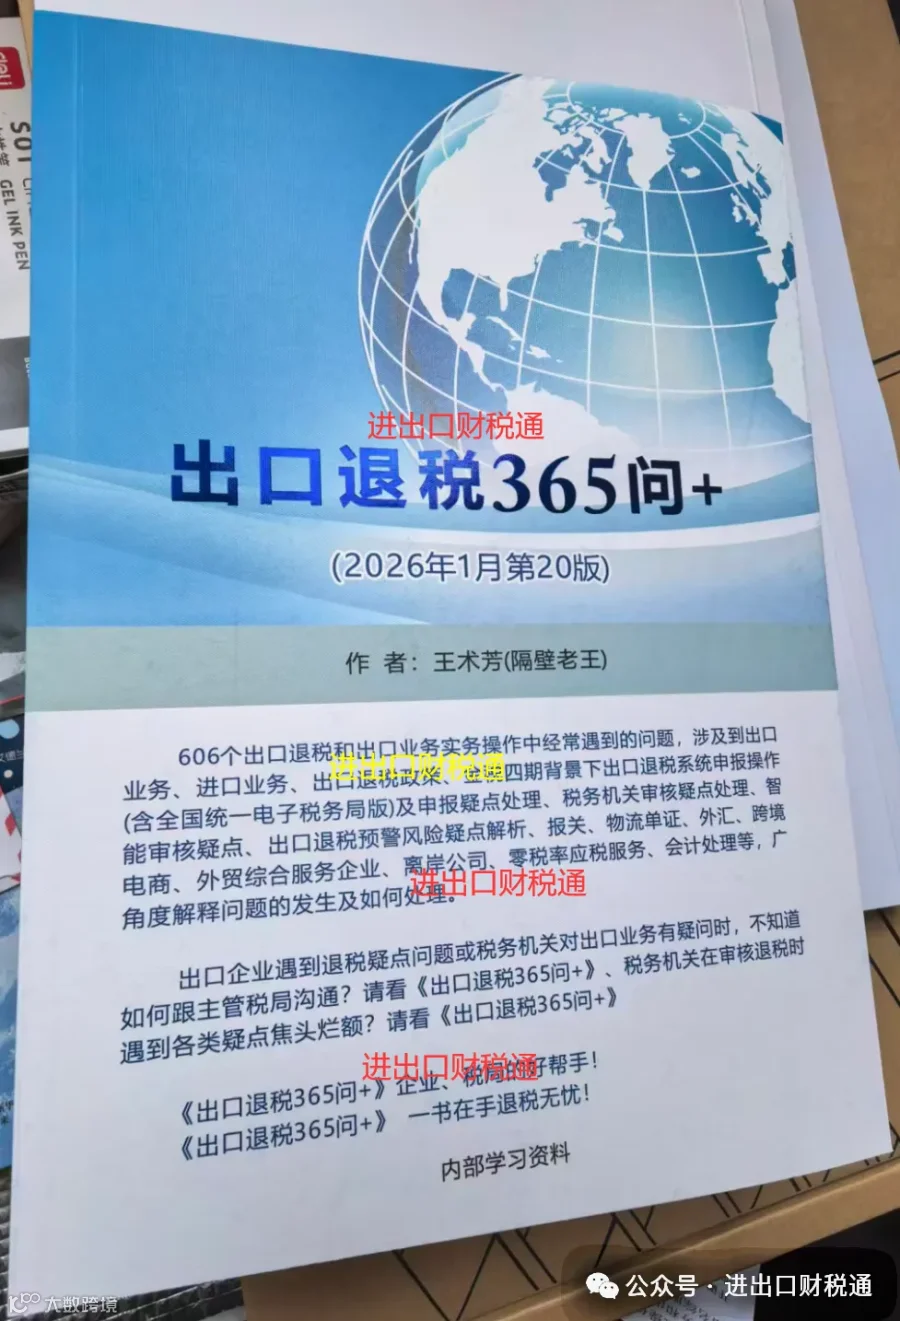
出口退税实务操作问题解答宝典《出口退税 365 问》:
2026 年 1 月第 20 版,398 元/本。
出口退税实务问题解答手册《出口退税 365 问 +》,选取广大出口企业在出口退税实务操作中遇到的及老王在为各进出口财务人员解答问题时经常被问到的实务问题进行解答,受到广大税务系统和出口企业财务人员的好评。本次第 20 版(2026 年 1 月)依照最新政策及金税四期背景,共 606 个疑难问题解答,总有你在实务操作中遇到但却解决不了或疑惑重重的,那么就请看出口退税实务问题解答宝典《出口退税 365 问 +》,一书在手退税无忧!企业、税局退税的好帮手!最快捷的出口退税学习手段!606 个问题目录链接:出口退税 365 问+(2026 年 1 月第 20 版) 来了!
进出口会计实务操作、出口退税操作视频课件:
进出口会计实务操作和出口退税视频课件一年期会员 2999 元、五年期会员 4799 元、永久会员课件 30499 元。会员期间免费更新课件及享受咨询指导答疑服务、享受会员直播课;并赠送老王原创的价值 398 元的出口退税疑难问题解答《出口退税 365 问》。2999 元课件是一年会员待遇,一年内享受课件更新和直播课,一年后自行选择续费 600 元/年并享受会员待遇;永久会员永久不再续费,永久享受会员待遇并享受直播课视频及终身会员专题课程。原已购买出口退税 365 问的,再购买课件时购书费用可以从课件中抵减。
课件大纲:出口退税/进出口会计实务会员视频课程
学员反馈:进出口会计实务课程学员反馈
课程涵盖:
- 外汇政策及应用服务平台操作讲解
- 电子口岸操作讲解、无纸化通关操作
- 贸易方式讲解及风险规避
- 成交方式讲解及风险规避
- 结算方式讲解及风险规避
- 离岸公司讲解及实务合规操作
- 一般纳税人增值税申报表填列讲解
- 进出口业务会计实务讲解
- 进出口贸易风险讲解
- 出口退税政策精讲
- 新出口退税申报系统操作讲解 (离线版、在线版)
- 进出口企业资质办理
- 跨境人民币操作讲解
- 跨境电商政策讲解
- 海关特殊区域讲解
- 进出口疑难点讲解
- 新版报关单讲解
- 外贸综合服务企业业务模式讲解
- 每月享受专属会员直播课