


9 月底,美国本土末端派送费用调整窗口正式开启。UPS、FedEx、USPS三家主流渠道旺季附加费最早 9 月 27 日落地,最晚持续至 2027 年 1 月中旬,整个 Q4 旺季都处于费用上行区间。
对正在备货黑五、网一的跨境卖家而言,末端成本直接关系旺季利润,需要提前摸清规则、做好应对。

三家头部物流承运商已通过官网发布旺季附加费收费计划,具体如下:
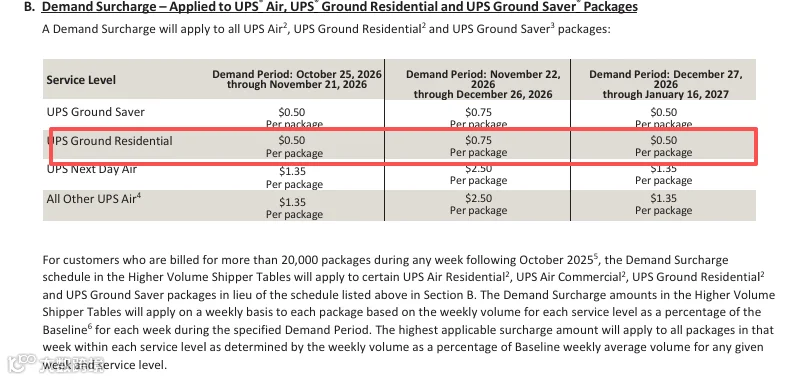
UPS:额外处理附加费(Additional Handling)9 月 27 日起征收,首阶段每件 8.75 美元;11 月 22 日—12 月 26 日高峰升至每件 11.90 美元;12 月 27 日起回落,持续至 2027 年 1 月 16 日。

普通住宅包裹需求附加费 10 月 25 日起每件加收 0.50 美元,高峰 0.75 美元。大包裹附加费首阶段 96.25 美元,高峰 117.50 美元。
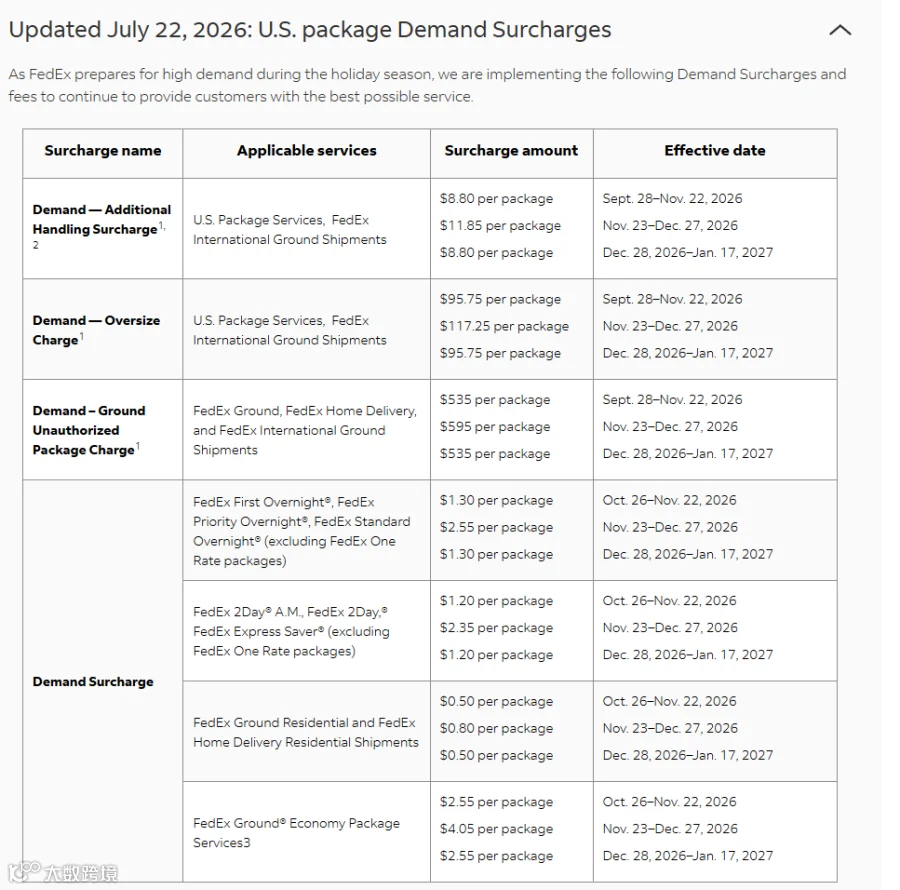
FedEx:9 月 28 日起征收需求附加费,额外处理附加费首阶段每件 8.80 美元;11 月 23 日—12 月 27 日高峰升至每件 11.85 美元;12 月 28 日起回落。
地面住宅派送附加费10 月 26 日起每件加收 0.50 美元,高峰 0.80 美元。超大件附加费首阶段 95.75 美元,高峰 117.25 美元。
USPS:10 月 4 日起临时旺季调价生效,覆盖优先邮件(Priority Mail)、地面优势服务(Ground Advantage)、包裹精选(Parcel Select)等主流产品,持续至 2027 年 1 月 17 日。
调价按重量段和配送区域区分:

除旺季附加费外,燃油附加费也已提前进入上行区间。截至 9 月中旬,UPS 地面服务燃油附加费率达 28.50%,FedEx 地面服务达 28.00%,较 8 月中下旬明显上调,且按周随柴油价格动态调整,与旺季附加费形成叠加。

本轮费用上调主要受三方面驱动:
一是 Q4 备货潮推高末端货量,卡车运力偏紧,承运商通过附加费调节运力分配;
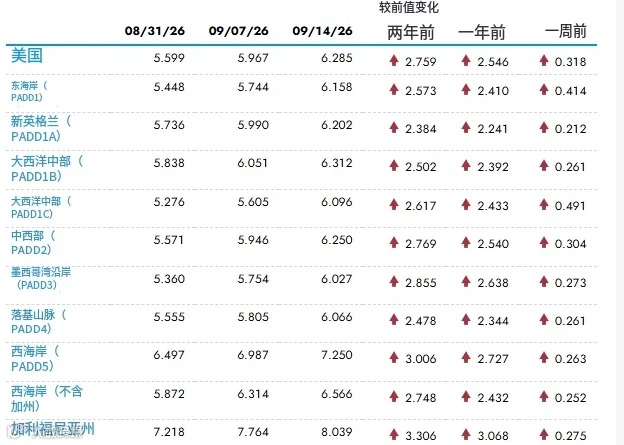
二是 柴油价格快速反弹,EIA 数据显示 9 月 14 日当周全国柴油均价 6.285 美元/加仑,较 8 月底两周涨 12.25%,加州达 8.039 美元,燃油附加费同步上调;
三是 运输仓储业时薪持续上涨,叠加旺季临时用工需求,人力成本成为派送环节的刚性支撑。

旺季附加费与燃油附加费叠加后,单件末端派送成本实际涨幅可能高于表面数字。大件、重货、远距离配送品类受冲击最明显——大包裹附加费高峰突破 117 美元,偏远地区附加费同步上调,这类 SKU 尾程成本占比将显著上升。
利润较薄的产品线,旺季可能出现"出货量越大、利润越薄",建议提前核算成本,必要时调价或优化包装。
旺季费用上行周期中,精细化仓配布局是对冲末端成本上涨的有效手段。仓搜海外仓在美国布局 8 大自营仓,覆盖美东、美西、美中核心消费区域,支持卖家灵活分仓,将热销 SKU 前置到离消费者最近的仓区就近履约,缩短派送半径,降低尾程基础运费与偏远附加费。
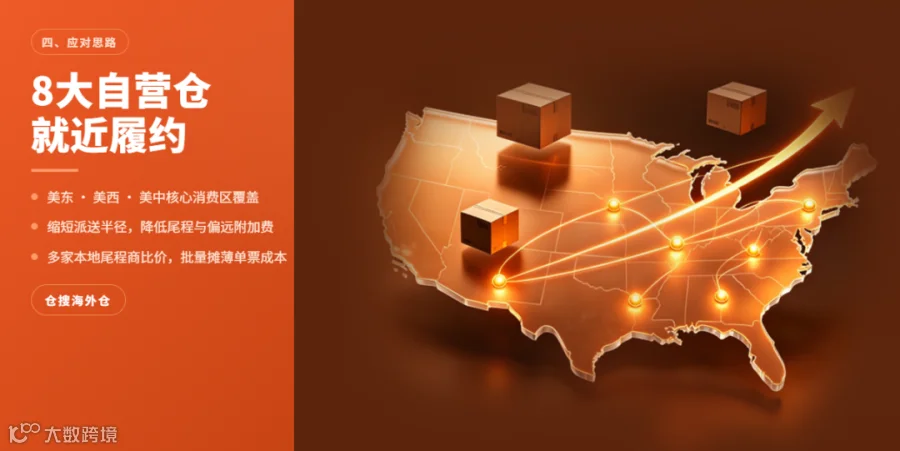
同时深度合作多家本地优质尾程物流商,可根据包裹重量、时效、地址匹配最优配送方案,批量整合订单进一步摊薄单票成本。
本文涉及的 UPS、FedEx、USPS 旺季附加费、燃油附加费率及调价时间,均整理自各承运商公开信息,仅供参考;具体费用标准、生效时间与适用范围以承运商官方最新公告为准。仅作行业参考,不构成物流决策依据。
如果本文对您有帮助可以帮小编点个👍哦。