


新能源重卡选购的核心逻辑,取决于运营线路与现金流状况。2026 年新能源商用车购置税由全免调整为减半,政策红利衰减迫使行业从“政策驱动”转向“市场驱动”。决策前需精准核算成本。
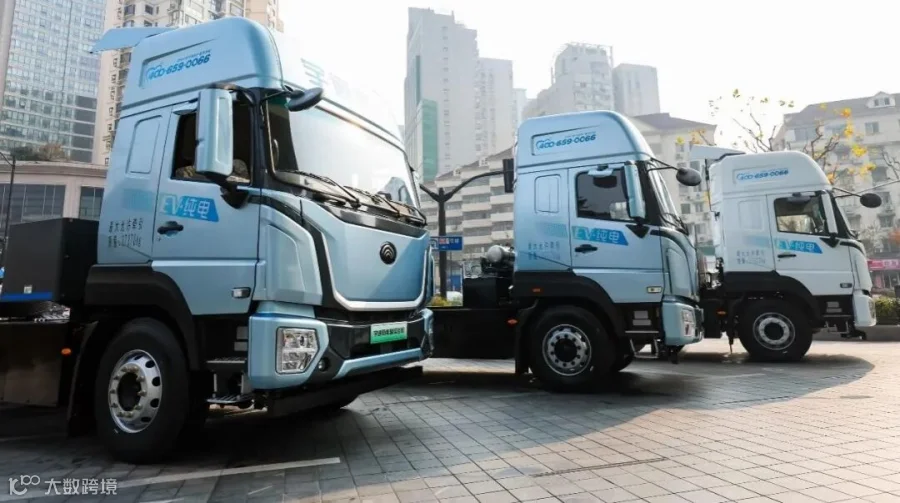
东吴证券测算显示:在年跑 9 万公里、电价 0.8 元/度的假设下,充电重卡 3 年总拥有成本(TCO)约 174 万元,低于换电模式的 201 万元及柴油重卡的 217 万元。
然而,“购买”模式的主要挑战在于初始投入。一台 49 吨纯电重卡落地价介于 65 万至 85 万元,约为同吨位柴油车的两倍。以河北唐山钢铁物流为例,车价差达 45 万元,按每公里节省 1 元电费、年运营 300 天计算,回本周期需 5 年。鉴于重卡实际使用周期普遍为 4 到 5 年,这意味着车辆服役末期方能追平差价。
适合群体:拥有稳定货源、日均里程高且资金充裕的车队。长期持有电池的 TCO 确实最低。
“车电分离”模式逻辑清晰:仅购买车架,电池按月租赁。车架购置成本约 20 万至 42 万元,电池月租依电量不同在 4650 元至 8000 元之间浮动。
据昆明个体司机实测:无动力车身 20 万元(月供约 1 万元),租用 600 度电池月租 8000 元,日均电费约 1000 元,加之轮胎、保险等杂费,月总支出约 6.2 万元。若从事短倒运输月收入超 7 万元,净利润约 8000 至 1 万元,预计两年左右可收回车身成本。
但该模式存在“买着便宜用着贵”的隐患。五年期对比数据显示:车电分离模式总花费约 46 万元,高于全款买车模式(五年实际用车成本约 29 万元),相当于为分期便利性支付了溢价。受此影响,换电重卡在纯电重卡中的占比已从 2024 年的 37.24% 下滑至 2026 年 1-4 月的 25.4%。
适合群体:资金紧张的中小车队、个体司机,或对补能时间极度敏感的场景(如港口倒短、钢厂运输)。前提是运营线路附近必须具备换电站。
换电理论补能时间为 3-5 分钟,接近加油效率。然而现实中,多数换电重卡最终仍选择充电。
主要原因在于基础设施不足与标准不统一。截至 2025 年上半年,全国重卡换电站仅约 1400 座,却需服务超 7 万辆车。换电站多集中于矿山、港口等封闭场景,干线物流网络几乎空白。此外,各品牌电池标准各异,导致站点兼容性差。从运营经济性看,换电站日均服务需达 60 辆车方可收支平衡,中小车队因货运量不稳定,自建或专用站点利用率低易致亏损。
适合群体:仅在固定封闭场景(矿区、港口、钢厂倒短)内运营,且线路上已建有换电站的车队。

电价是核心变量。鄂尔多斯矿区利用自备电,度电成本低于 0.3 元,换电重卡百公里电费仅 30 元,较柴油车(315 元)节省一个量级,年净省 8-10 万元。然而在高速公路服务区,商业电价普遍超 0.8 元/度,经济性优势大幅收窄。长途干线司机反馈,标称续航 400 公里的车辆实际仅能跑 300 余公里,单程 600 公里需中途补电两次,每次耗时 1.5 小时,等待时间直接压缩了接单能力与收入。
综上所述:买整车适合有稳定货源、追求长期最低成本的车队;租车或车电分离适合现金流紧张、线路固定的中小玩家;换电模式目前仅在封闭场景具备可行性,干线物流普及尚需时日。切勿被“低首付”迷惑,务必算清五年总账再行决策。