做亚马逊的卖家,大多听说过"9810"模式:出口报关、增值税免征,常被视为合规首选。然而,合规路径不止一条,不同方案间的成本差异巨大。
近期,一位家居类目亚马逊卖家通过详细测算发现:同样是追求合规,9810 模式下“免税不退税”并非成本最优解。
01
9810 免税不退,为何不是最优解?
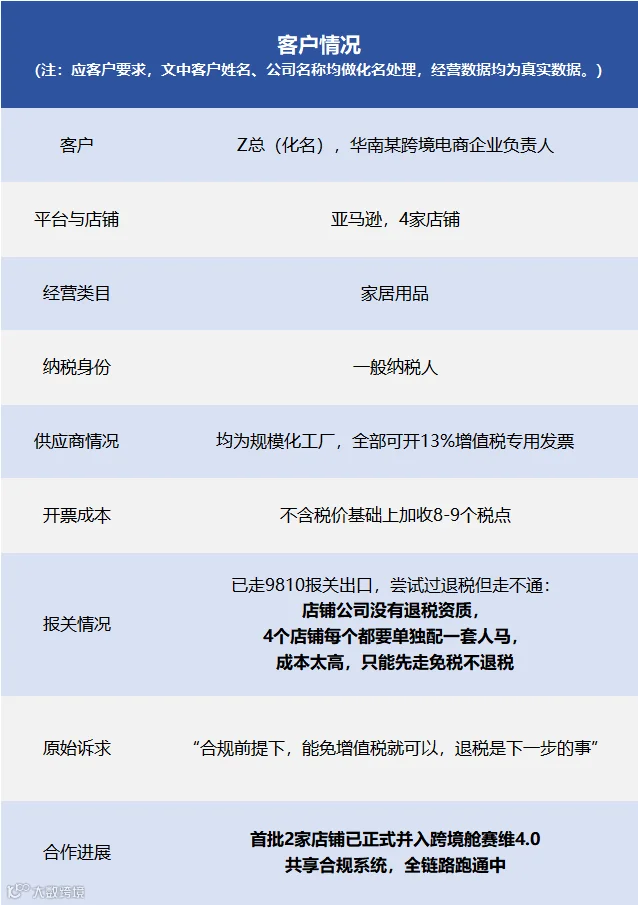
该卖家(Z 总)具备极强的合规意识:国内采购全拿专票、保持一般纳税人身份并主动报关。然而,问题恰恰出在“退税”环节。
多数卖家的误区:“免税免得多,退税没几个钱”
常见观点认为:免税针对的是境外销售金额(基数大,含运费及海外费用),而退税仅针对国内采购金额(基数小)。因此得出结论“免税更划算”。
这一算法只对了一半。免税和退税并非二选一,出口业务本可“既免又退”。
核心问题在于:9810 模式下只能免、很难退,等于主动放弃了退税权益。
痛点一:8-9% 的采购税点变成硬成本
供应商开具 13% 专票通常需加收 8-9 个点。在退税模式下,这部分可通过出口退税收回;但在 9810 免税不退税模式下,进项税无法退还,直接沉淀为沉没成本。
单店年度成本测算(按实际经营数据)
单店年销售额:1,000 万
保守估计年采购额:≥ 200 万
采购税点:8.5%(取中值)
计算:200 万 × 8.5% = 17 万/年/店
4 家店铺合计,仅此一项每年约 68 万无法收回。
注:这尚未包含企业所得税的影响。
痛点二:部分供应商无票,导致账面利润虚高
9810 模式下,企业所得税依据账面利润征收。若供应商无法开票,采购成本无法入账,导致账面利润人为抬高,企业所得税随之增加。
即便供应商能开票(如 Z 总案例),走 9810 模式也意味着进项税全部沉淀,无法通过退税回补,综合税负依然沉重。
02
解决方案:业务重构,外采外销
核心逻辑:既然销售发生在境外,就让采购也发生在境外。
重构后,业务性质从“跨境电商境内采购出口”转变为“转口贸易、外采外销”。店铺公司在中国境内不再发生采购行为,从而不产生境内增值税纳税义务。这并非简单的“免税”,而是纳税义务本身不成立(不征),链条更为清晰。
成本对比:
若走 9810 免税不退税模式,综合合规成本超过销售额的 2%(主要源于供应商加收税点无法退回及所得税虚高);
若采用跨境舱赛维 4.0 合规架构方案,综合合规成本可控制在销售额的 0.5% 以内。
成本相差整整 4 倍。以 Z 总 200 万的采购规模估算,一年节省的成本足以覆盖整个合规架构的服务费。
重构后的业务流程
1. 境内采购环节:由跨境舱出口主体承接。出口公司向国内供应商采购、签约并完成 0110 一般贸易报关出口。供应商与货物保持不变。
2. 香港中转:货物出口至跨境舱香港公司,完成所有权转移。
3. 境外采购:店铺公司向香港公司采购。采购行为发生在境外,香港公司开具形式发票(PI)作为凭证。
4. 销售端不变:亚马逊店铺运营、品牌及 Listing 均不变;美国进口清关由合作方本地报关行处理。
对卖家而言,落地执行轻便:无需自行注册出口公司或维护香港公司,无需配备退税专员。合同对接、报关、退税及单证均由专业团队完成,卖家仅需配合签署采购合同。
重构后的三大成效
① 增值税不征:店铺公司境外采购,境内无采购行为,增值税纳税义务不成立。
② 退税稳定可拿:出口主体按 0110 一般贸易退税,通道成熟;退税收益按约定比例与卖家分享。
③ 成本凭证合规:利用香港公司形式发票入账作为采购成本,合理调节店铺利润率,优化企业所得税。
以该客户数据测算:供应商加收 8-9 个税点开据 13% 专票,票面约有 4-5 个点的退税空间。退税完成后,跨境舱与卖家各享一半,卖家侧可获得约 2-2.5 个点的收益。这笔收入足以覆盖服务成本,多数店铺仍有盈余。
03
签约前确认的 5 个关键问题
合作敲定前,双方就以下关键问题进行了深入确认:
解答:店铺公司直接向香港公司采购付款,境内不再发生采购付款。确保合同流、货物流、票据流、资金流“四流合一”,全套单证由服务方整理交付。
解答:业务完全发生在境外,无法取得境内增值税发票,形式发票(PI)即为合规凭证。该模式已稳定运行半年,服务近 400 家店铺,账务处理与税务沟通顺畅。
解答:店铺公司注册在境内,境外收入属于全球所得申报范围,需正常申报缴纳企业所得税。重构解决的是增值税和成本凭证问题,而非隐匿收入。记账报税与税务沟通均由专业团队规范处理。
解答:可行,但有两条路径:
① 使用服务方出口主体:零维护成本,退税收益按比例分享;
② 自建出口公司:独享退税,但需承担办公、人员等实质经营成本,且新企业首次退税周期长(深圳地区可能超一年)。
注意:不可由店铺公司自行转手(“自买自卖”),此类操作在税务上不可行。
解答:由服务方对接美国本地合作报关行,统一安排进口清关与纳税主体事宜。

04
两种路径对比一览

面对完整方案与测算数据,Z 总表示需内部讨论。一周后,经过细致的账目核对与流程对齐,Z 总果断决定签约合作。
目前,Z 总首批 2 家店铺已正式并入共享合规系统,采购重构、报关出口、退税与记账的全链路已成功跑通。
同样的货品、供应商与店铺,仅因业务模式设计不同,年合规成本差距可达数十万。
适用场景:
- 多店铺运营,单店年销售额数百万至数千万级别;
- 正在走 9810 或准备启动合规,担忧“免税后成本反而更高”的卖家。