独角兽早知道 iponews

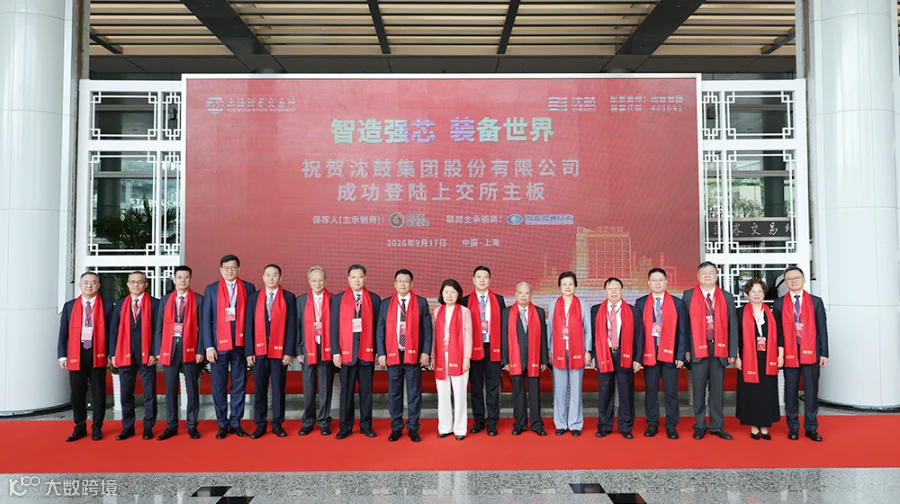
9 月 17 日,我国通用机械工业的战略型、支柱型领军企业:沈鼓集团股份有限公司(证券简称:沈鼓集团,证券代码:601091)正式在上海证券交易所主板挂牌上市。
上市首日,沈鼓集团大幅高开 196.13%,报 13.00 元/股,总市值突破 400 亿元。截至收盘,涨幅进一步扩大至 373.80%,报 20.80 元/股,市值 646.88 亿元,全天成交量 1.68 亿股,成交额 21.81 亿元,换手率高达 79.62%。这是今年以来沪市主板发行规模最大的一只新股,在全市场新股中排名第四。
综合 | 证券时报 中证网 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

沈鼓集团前身为 1952 年成立的沈阳鼓风机厂(后更名为沈阳扇风机厂),2003 年改制为沈阳鼓风机集团有限公司,2010 年整体变更为股份有限公司。公司控股股东为沈阳市铁西区国有资产经营有限公司,持股 43.07%,实际控制人为沈阳市铁西区国资局。
七十余年来,沈鼓集团始终锚定国家战略刚需,坚守高端装备国产化攻坚主线。自成立以来,公司及子公司累计完成近 150 项重大技术装备国产化攻坚任务,从陆地和海上油气采集到储运,从大型炼化一体化装置到下游化工品及终端应用,全力推动核心动设备国产化。
2009 年,我国首台百万吨级乙烯压缩机在沈鼓集团试车成功,一举打破外资在大型乙烯核心压缩机组领域的长期垄断。此后十余年间,公司接连突破百余项重大技术装备的国产化空白,为西气东输等国家级工程装上了“中国芯”。
在技术研发端,沈鼓集团拥有发明专利共 372 项,累计获得国家科学技术进步奖 12 项,其中包括一等奖 4 项。公司入选国务院国资委首批“创建世界一流专精特新示范企业”名单,在离心压缩机领域成为工信部“制造业单项冠军示范企业”。
沈鼓集团的核心竞争力,体现在其在多个细分赛道的统治性地位。
在压缩机领域,沈鼓集团主要以大型重载离心压缩机和工艺流程用往复压缩机为主。根据弗若斯特沙利文 2024 年行业统计数据,按销售额计,沈鼓集团在大型重载离心压缩机的中国市场份额达 51.0%,断层领先(西门子能源 11.7%、陕鼓动力 4.9%);在工艺流程用往复压缩机领域市场份额为 21.2%,双双登顶全国第一。2024 年,大型重载离心压缩机在离心压缩机市场中占比达 72.9%,是行业价值量最集中的环节,而沈鼓集团正是这一核心环节的绝对龙头。
在核电装备领域,沈鼓集团是国内少数具备全谱系核级泵生产资质的国企,完整掌握三代核电 AP1000 屏蔽主泵、轴封主泵两大主流技术路线。截至 2024 年末,公司三代核主泵在手订单达 36 台,整体国内市占率位居行业第二;其中屏蔽主泵细分市场占有率高达 69.2%,独占行业头名。依托国家科技重大专项课题,公司成功开发了国际最大功率屏蔽主泵,可用于“国和一号”示范工程及后续核电项目。
公司客户深度绑定中石油、中石化、中海油、国家电投等头部能源央企,客户结构优质,订单储备充沛。本次发行还引入了南方资产、电投创新投资、昆仑资本、中广核资本、中核资本、特变电工集团、中兵投资等 7 家大型产业资本参与战略配售,涵盖了核工业、电力装备、兵器工业等多个与国家能源安全密切相关的央企系投资平台,产业协同意味浓厚。
财务数据方面,沈鼓集团在 2023 年至 2025 年实现了经营规模与盈利水平的同步攀升。营业收入从 82.06 亿元增长至 101.22 亿元,三年复合增长率约 11%;归母净利润从 3.55 亿元大幅提升至 7.39 亿元,2025 年同比增速高达 67.4%。扣非归母净利润分别为 2.41 亿元、3.38 亿元和 4.58 亿元,增长质量持续优化。
盈利能力的改善同样显著。主营业务毛利率从 2023 年的 21.89% 提升至 2025 年的 26.08%,主要受益于出口项目及大型炼化一体化项目占比提升。境外收入占比从 2023 年的 5.02% 升至 2025 年的 9.36%,出口业务对毛利率提升有积极贡献。工业服务板块毛利率高达 38.13%,成为盈利的重要支撑。
公司预计 2026 年全年实现营业收入 111 亿元至 114 亿元,同比增长约 9.66% 至 12.62%;扣非后归母净利润预计为 5.03 亿元至 5.60 亿元,同比增长约 9.83% 至 22.27%,业绩增长预期积极。
沈鼓集团本次发行价格为 4.39 元/股,是 2026 年以来 A 股发行价最低的新股之一。发行市盈率为 29.81 倍,低于中证指数有限公司发布的通用设备制造业最近一个月平均静态市盈率 40.94 倍,亦低于陕鼓动力、东方电气等可比公司扣非后静态市盈率均值 33.69 倍,定价相对克制。
募资将主要投向四大项目:绿色高效重大技术装备产业化建设项目、研发及数字化建设项目、清洁能源绿色工厂建设项目以及核泵中试基地建设项目。其中,绿色高效项目主要为大型离心压缩机质量提升、工艺创新和产能提升、储能压缩机研制及产业化进行基础能力建设;核泵中试基地项目则围绕全面开发升级屏蔽主泵、轴封主泵等,建设并提升核泵制造和试验能力。
在亮眼的业绩和首日表现背后,沈鼓集团面临的挑战同样清晰。
应收账款与存货“双高”问题持续存在。报告期各期末,公司存货账面价值从 62.87 亿元增至 83.01 亿元,占流动资产比重升至 34.36%,存货周转率由 1.06 次降至 0.91 次,低于可比公司均值。应收账款账面价值 2025 年末降至 33.62 亿元,但 3 年以上账龄占比升至 18.89%,逾期应收账款占比攀升至 61.41%,坏账准备计提相应增加。
经营现金流出现阶段性压力。2026 年 1 至 6 月,公司经营活动现金流量净额为 -10.17 亿元,较上年同期由正转负,公司归因于短期订单波动、海外回款延迟及客户季节性付款等因素。资产负债率虽逐年下降,但仍达 78.54%,高于同行业可比公司。
在手订单有所回落。公司在手订单从 2024 年末的 227.84 亿元降至 2025 年末的 208.57 亿元,出现下降。下游石油、化工等行业固定资产投资受宏观经济周期和能源政策影响明显,若新兴领域发展不及预期,公司面临订单减少、收入下滑的风险。
行业整体“增收不增利”特征凸显。据中国通用机械工业协会数据,2026 年上半年通用机械行业规模以上企业实现营业收入 5155.42 亿元,同比仅增长 1.09%,但利润总额同比大幅下降 15.53%,主要受产品价格下行和原材料成本上涨双重挤压。
从 1952 年的沈阳扇风机厂到 2026 年登陆上交所主板,沈鼓集团用七十余年时间完成了一家地方装备企业到“大国重器”的跨越。
51% 的大型重载离心压缩机市占率、69.2% 的屏蔽主泵细分市场份额、12 项国家科技进步奖、近 150 项国产化攻坚任务,这些数字勾勒出这家高端装备龙头在中国工业体系中的不可替代性。
在“十五五”开局的关键节点,核电审批提速为核泵业务打开了增量空间,压缩空气储能、氢能等新兴场景正快速崛起,预计 2029 年新兴下游占比将从 17.5% 提升至 32.6%,年复合增长率达 21.5%。沈鼓集团此次登陆上交所,不仅是一次资本化里程碑,更是中国高端装备从“国产替代”走向“全球竞争”的重要信号。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】




 独角兽早知道