


本质上是市场集中度在增加
作为中国宠物经济的最大组成部分,宠物食品行业在最近一两年中,进入了明显的冷静期。典型代表就是融资新闻少了,新品牌少了,就连直播间的喊麦声都小了很多。
新品牌跑出来的机会正在变的越来越小。
最直接的原因之一是资本撤了,支持创业企业发展的力量减少了。2025 年,宠物食品赛道融资仅 8 起,相比前几年高峰期大幅缩水,不少之前盛极一时的品牌,在面对具体市场环境压力下,也在陆续选择卖身,拥抱更有实力的玩家。

而与此同时,创新在变的更加艰难。市面上很多的国产粮,可能出自同一个工厂,甚至同一流水线,品牌的配方大同小异,区别只在包装袋上的故事讲得好不好。同质化严重的情况下,杀价成了通用做法,而这,也在进一步挤压品牌成长空间。
龙头企业,其底蕴深厚,虽然也面临着激烈市场竞争,能有源源不断后续支持。
乖宝宠物 2025 年营收 67.69 亿元,销售费用 15.27 亿元,同比增长 44.79%,销售费用率 22.56%,其中广告营销 8.37 亿元。中宠 52.21 亿元营收,销售费用合计达到 7.03 亿元,同比增长 42.09%,销售费用率 13.47%。
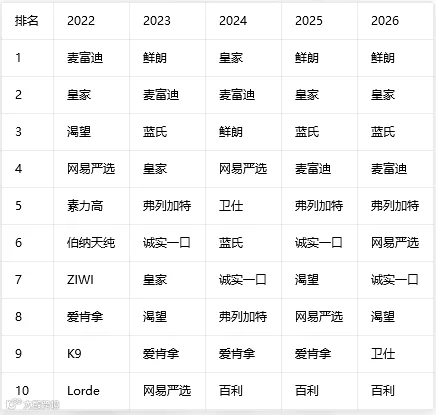
两相对比下,我们可以看到宠物食品的以前百花齐放的局面,在 2025-2026 年开始逐渐消失。在最近两年天猫 618 的宠物食品销售排名上,已经没有全新品牌了,TOP10 多为内部轮换。
目前宠物食品行业的盈利能力处于下行期,毛利率下降及营销费用增加,两相挤压下,净利润逐步走低。
而就算盈利能力下降,因为规模大,头部企业积累下来的净利润也远超同行。
我们可以看到,不管是上市企业,还是非上市大型宠物食品企业,还有能力在最近两年扩充产能,开发推广系列新品,这种行业下行期建立起来的优势,在未来将会陆续释放。
还有另外一个更为重要的信号,就是高端化似乎正在逐步回落。
最近两年各品牌竞相追求价格带上移,但当各种产品被吹得天花乱坠,高逼格的配方及产品功效宣传下,翻车事件频出。对于消费者而言,回归到传统配方?更有性价比成为新的选择?
在这种情况下,新品牌发展起来的难度更加大,因为较低的价格意味着较低的毛利空间,留给品牌进行操作的空间也就更小了。
从产业长期发展的角度来看,这也正是宠物食品行业所必须经历的阶段。
正如前几年宠物药品行业经历的历程一样,往后走,拥有规模实力的龙头企业,能更好地长期发展下去。
▲ 中国宠物行业价值研究频道,传递深度行业信息。研究内容覆盖宠物行业各主要细分领域,提供行业资讯、行业研报、行业数据、及行业心得体会等内容。