


9 月 8 日至 17 日,印度谷歌应用市场掀起新一轮下架潮。短短十天内,超 13 款贷款类 App 被强制下架,其中包含多款持有 NBFC(非银行金融机构)授权的产品。此次风波主要集中在以“信用管理(Credit Manager)”类目上架的应用,这也是当前印度市场的主流伪装方式。
01 下架原因:两条主线
-
RISKWARE AND MOBILE UNWANTED SOFTWARE(风险软件与移动端不受欢迎软件) 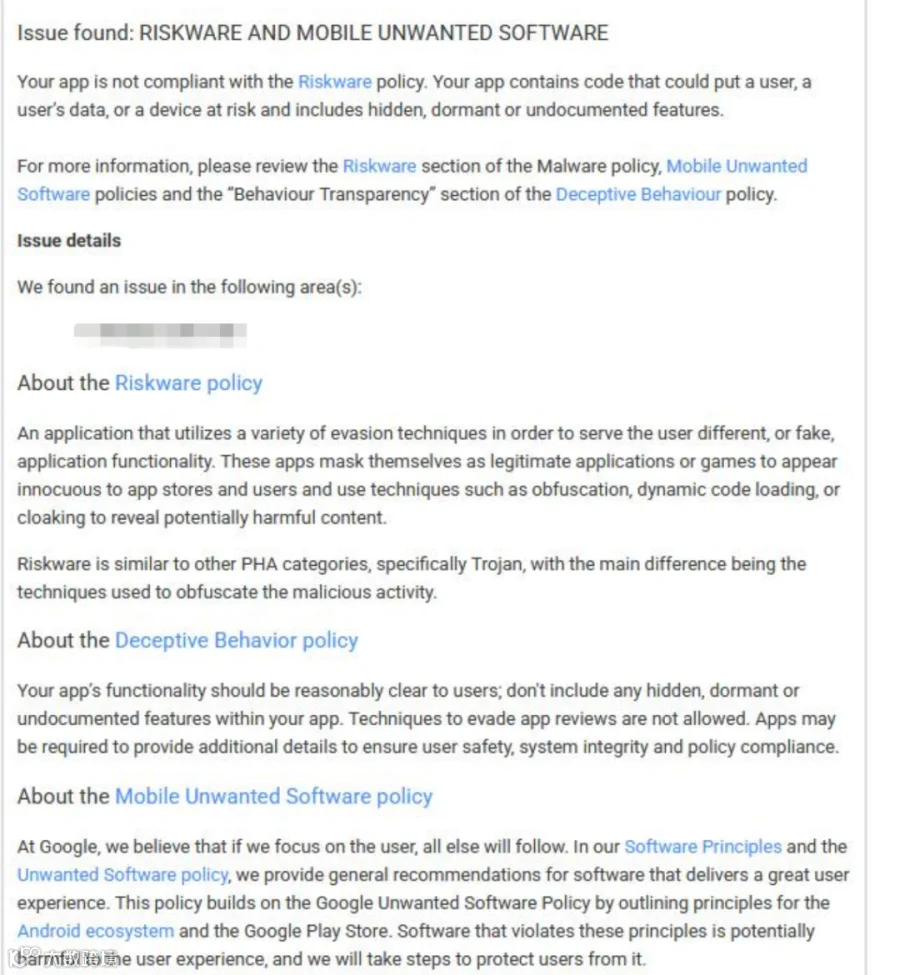
-
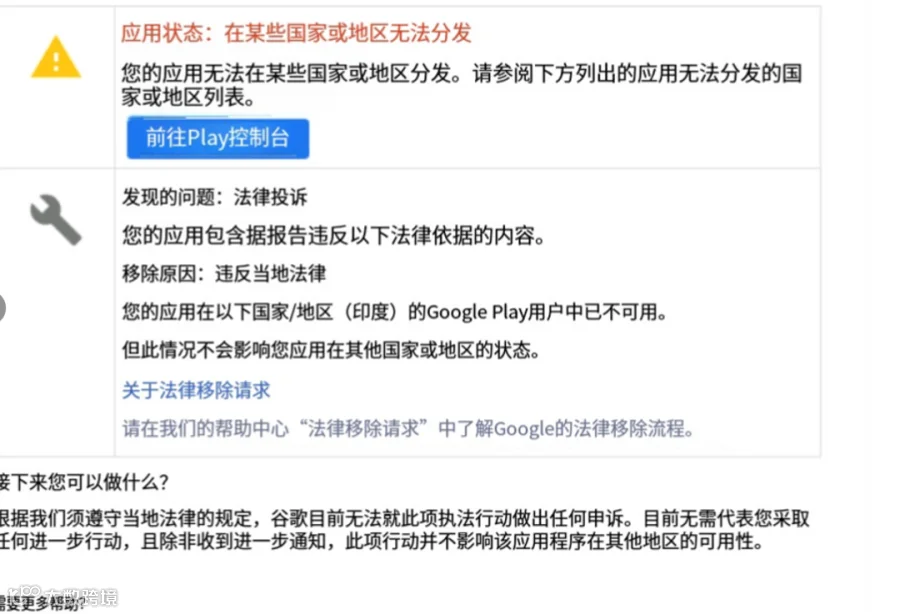
法律投诉,违反当地法律
此次下架产品的封禁期限不一,部分为 7 天,部分长达 15 天。
02 下架链路推演
结合行业反馈,本次大规模下架的传导链路大致如下:
用户投诉 → 印度政府受理 → 政府反馈谷歌 → 谷歌执行下架
印度市场对合规性的监管素以严苛著称。一旦产品被政府认定为不合规,谷歌通常会立即执行下架操作,几乎不留任何缓冲余地。
03 核心风控:必须守住的两大渠道
App 被封禁往往源于两个最易暴露的环节,需重点防范:
催收投诉:及时响应,阻断上行
面对催收引发的用户投诉,必须在第一时间响应。建议在 App 内开通直达客服入口,将矛盾消化在产品内部,避免投诉升级至政府层面。
好评运营:持续维护口碑防线
谷歌审核人员及监管机构会直接通过评分区判断产品合规性。若以“信用管理”类目上架,但评论区充斥“高息”、“暴力催收”等负面反馈,等同于主动暴露违规事实,加速下架进程。
04 结语
此次下架潮警示所有深耕印度市场的团队:上架仅是起点,长期精细化运营才是护城河。贷后服务的响应速度与口碑维护质量,直接决定了产品的生命周期。
以下为部分受影响产品及 NBFC 清单截图:












