



美联储三年多来的首次加息正式落地。北京时间 9 月 17 日凌晨,美联储以 12 票赞成、0 票反对的结果,将联邦基金目标利率区间上调 25 个基点至 3.75%-4.00%。这是自 2023 年 7 月以来首次加息。
尽管 25 个基点的幅度符合市场预期,但随后公布的点阵图和发布会内容迅速转移了市场焦点。交易员加大了对美联储年底前再加息两次的押注。最新预测显示,在提交利率预测的 18 名官员中,16 人预计今年至少还需再加息一次,其中 4 人预计需再加两次。2026 年底联邦基金利率预测中值从 6 月的 3.8% 升至 4.1%,2027 年底仍维持在 4.1%。
美联储主席沃什在发布会上强调,通胀“太高且持续太久”,夏季数据未显示基础通胀趋势有明显改善。受此影响,美股三大指数盘中由涨转跌,道指下跌 1.21% 创 6 月中旬以来收盘新低,标普 500 指数下跌 0.44%,纳指微跌 0.01%;10 年期美债收益率重新站上 5% 关口。
本次决议的核心已不仅是加息幅度,而是下一次加息的时机以及高利率维持的时长。
加息落地,下一次路径写进点阵图
从利率动作看,本次会议并未制造太大意外,真正的变化在于美联储对未来利率路径的判断。6 月时,美联储对 2026 年底联邦基金利率的预测中值为 3.8%,三个月后已上调至 4.1%。
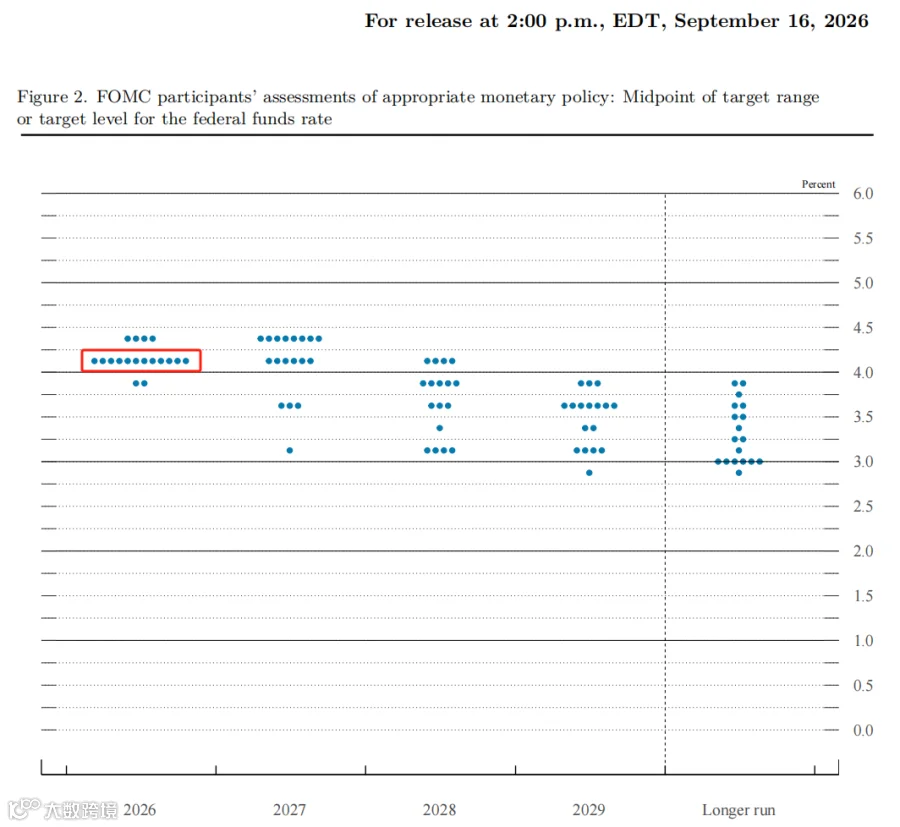
点阵图分布更为直观:18 名官员中仅 2 人认为本次加息后可暂停;12 人预计年内还需再加 25 个基点,另有 4 人认为需再加 50 个基点。但这并不等同于美联储已规划了一轮激进的连续加息。最新 SEP 给出的利率中值显示,2026 年底为 4.1%,2027 年底仍为 4.1%,直至 2028 年底才降至 3.9%。这意味着基准路径更倾向于“今年再收紧一次,随后让利率在高位停留更久”。
摩根士丹利首席美国经济学家 Michael Gapen 指出,点阵图对应的是今年再加一次、2027 年维持不变、2028 年再出现降息。这比简单讨论“是否开启加息周期”更接近会议释放的真实信息。
沃什聚焦通胀,经济预测体现韧性
除点阵图外,沃什的发布会提供了另一条清晰线索。美联储声明继续强调“通胀仍然偏高”,并首次提出本次行动将推动通胀“更及时地”回到 2% 的目标。沃什表示,美联储的主要关注点仍是价格稳定,夏季通胀数据未显示基础趋势有实质性改善。
与此同时,沃什认为当前整体金融条件难称“具有限制性”。鉴于经济和就业仍有韧性,美联储拥有进一步控制通胀的空间。最新经济预测也印证了这一组合:
2026 年实际 GDP 增速预测:2.3%
2026 年失业率预测:4.1%
2026 年 PCE 通胀预测:从 3.6% 上调至3.7%
2026 年核心 PCE 预测:从 3.3% 上调至3.4%
展望 2027 年,美联储预计 PCE 通胀将回落至 2.3%,核心 PCE 降至 2.5%。这表明美联储并未放弃“通胀继续下降”的判断,但认为需要更高的政策利率来推动这一过程。
为何加息符合预期,美股却转跌?
决议公布初期,市场反应平淡,美股三大指数甚至一度上涨,因为 25 个基点的加息已被充分定价。转折发生在沃什发布会期间。随着他反复强调通胀过高且拒绝给出明确的未来利率路径,短端利率快速重新定价。
2 年期美债收益率一度上升约 7 个基点至 4.73%,10 年期美债收益率重新升至 5.01% 左右,美元指数明显走强。美股随之由涨转跌,最终道指跌 1.21%,标普 500 指数跌 0.44%。

B. Riley Wealth 首席市场策略师 Art Hogan 将 10 年期美债收益率重回 5% 称为重要的“心理关口”。在他看来,更高更久的通胀预期和高企的长端利率,短期内将继续给市场带来压力。值得观察的是,短端利率正在重新定价下一次加息,而长端利率仍受到更复杂力量的支撑。
免责声明:本文内容选自互联网等公开渠道,我们对文中的观点保持中立,仅供交流参考。转载的稿件版权归原作者或机构所有,如有侵权,请联系我们删除。