发布机构 | 引航咨询 (Pilotage Consulting)
原创作者 | 田勇
本文编辑 | 一棵白菜
核心导读:
1)“跨境电商”的终极宿命是自我消解,彻底演变为“本地电商”。这并非被替代,而是模式的完全成熟。
2)演进四阶段的本质是“跨”字逐级退出:从跨货(直邮)、跨仓(海外仓)、跨产(本地生产),最终除资金外实现全链路本土化。
3)推动阶段切换的核心动力,从来不是企业自觉,而是政策监管与成本结构的双重挤压。
4)第四阶段是理论终点而非普适结局。多数品类将长期停留在第二、第三阶段的混合形态中。
如今再提“跨境电商”,这一概念已显尴尬。它曾精准定义“中国制造、全球零售”的生意模式,但当前全球政策正在层层拆解其地基。美国取消小额免税、欧盟加严低值包裹监管,使得每一单的成本更高、时效更慢、合规更复杂。
直邮红利消散,备货成为主流,但这仅是过渡。拉长视野可见一个更彻底的判断:跨境电商的尽头,不是规模更大的跨境业务,而是完全的本土电商。
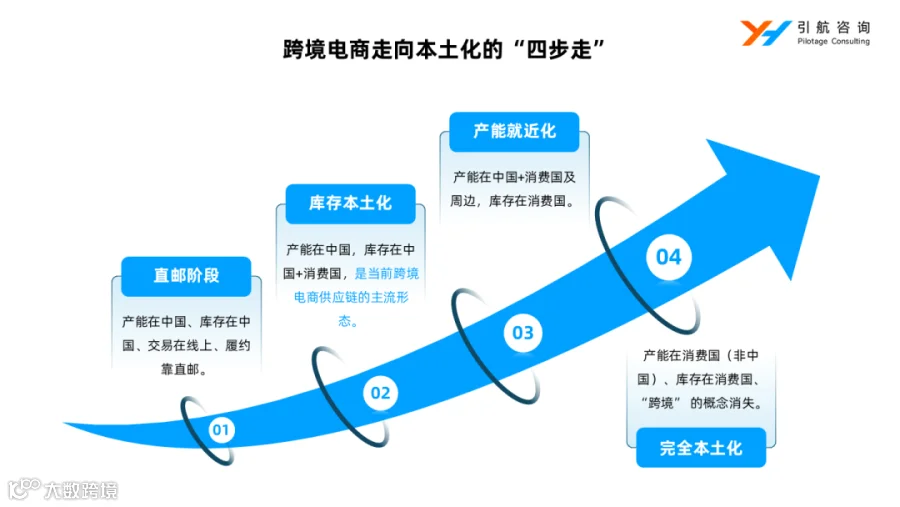
支撑这一判断的是行业演进的四个阶段。这并非理论推演,而是中国出口电商在内外部因素共同作用下走过的真实路径。

先交易后出口:直邮为王的初级形态
第一阶段特征:产能在中国、库存在中国、交易在线上、履约靠直邮。
这是跨境电商的雏形,本质是国内电商的跨境延伸。消费者海外下单,商品以邮政小包形式从中国工厂直发。物流属于“事后履约”,即先有订单再组织运输。
该模式成立依赖三大前提:“低值、免税、2C 小包”。邮政小包凭借低价、通关简便及网络覆盖广的优势,让中国产能绕过中间环节直达海外消费者。
然而,其护城河完全建立在政策红利之上。2025 年 5 月起,美国取消对华 800 美元小额免税并扩展至全球;2026 年 T86 清关通道关闭。随着免税红利消失,直邮面临报关、缴税及合规成本激增,成本结构崩塌。直邮模式的式微,并非败给竞争对手,而是赖以生存的政策前提不复存在。

先出口后交易:海外仓压缩“跨境”距离
第二阶段特征:产能在中国,库存在中国 + 消费国。这是当前供应链的主流形态。
核心变化在于库存前置。货物通过海运或空运整批运至消费国海外仓,下单后由本地体系完成最后一公里配送。逻辑上,这是履约本土化的开端,“跨”仅限于头程运输,尾程及售后彻底本地化,消费者几乎无跨境感知。
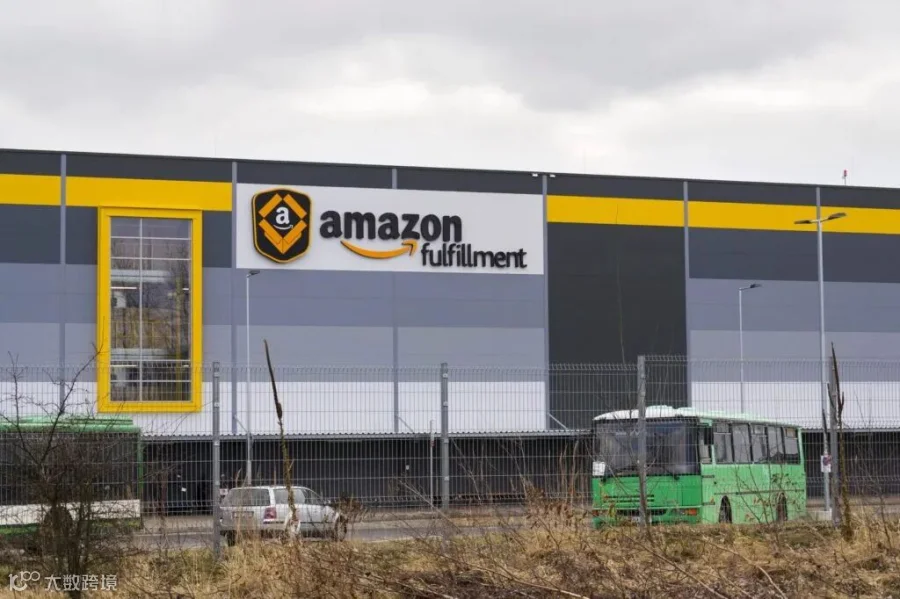
此阶段驱动力来自平台规则收紧。各大电商平台将“本土履约能力”作为流量分配核心权重。以 TEMU 为例,2025 年起大力推行半托管模式,限制全托管直邮链接,流量向本地仓发货倾斜。至 2026 年,美区半托管占比已达 75%。TikTok Shop 同样区分本土店与跨境店,前者在时效、转化率及流量获取上优势显著。
在欧洲,平台通过佣金杠杆倒逼本土化。2026 年初,欧盟多国上调跨境直邮佣金至 15%,而本地托管仅需 9%。SHEIN、速卖通等平台纷纷效仿,使海外仓从“加分项”变为“入场券”。
除平台引导外,各国保护本土零售的法律法规频出。欧盟自 2026 年 7 月起对低值包裹征收关税并取消免税待遇,同时依据《数字服务法》开出巨额罚单;印尼、越南等国也相继提高进口门槛或纳入统一监管。这些举措旨在抬高直邮成本,迫使业务转向本地化。
然而,海外仓仅解决了“货在哪”,未解决“货从哪来”。只要头程仍需从中国出口,关税壁垒、清关风险及贸易摩擦依然悬顶。这是第二阶段的天花板,也是通往第三阶段的起点。
以本土生产服务本土消费:产能“去跨境”化
第三阶段特征:产能在中国 + 消费国,库存在消费国。
关键动作是将工厂布局延伸至中国以外(如东南亚、拉美、东欧或消费国周边)。当货物无需跨国运输,头程的关税、清关及贸易摩擦风险将从根源规避。这是从末端履约本土化向供应链本土化的全面升级。
现实中,“中国+"格局正在加速形成。企业保留国内核心供应链的同时,在海外成本洼地或销地邻国增设替代产能。例如 SHEIN 在巴西本地生产占比达 35%;墨西哥供美、波兰供欧的“近岸外包”将时效压缩至 3-7 天;比亚迪、宁德时代等制造企业也纷纷在匈牙利、德国投产。
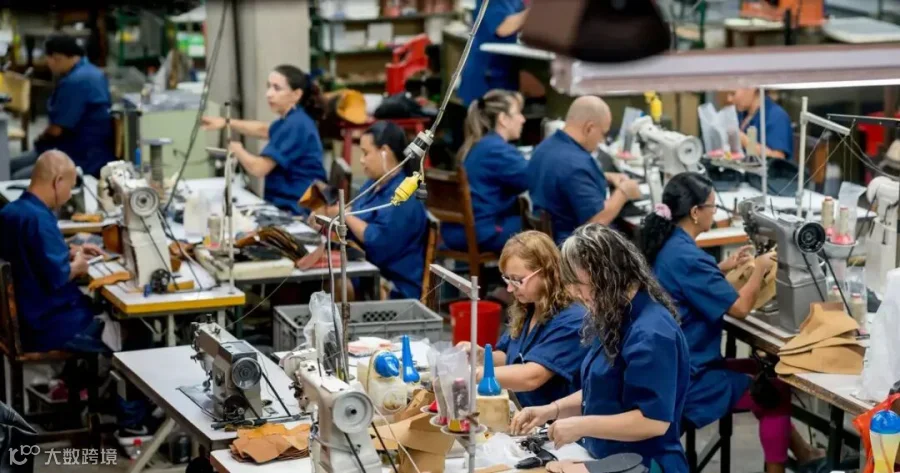
驱动此布局的动机有二:一是降本,应对高昂的关税与物流成本;二是供应链安全,在地缘政治摩擦下,降低对单一中国产能的依赖已成为采购商和平台的硬性要求。
至此,竞争底色彻底改变:从拼价格、拼速度,升级为拼制造能力、供应链管理和本地合规综合实力。能迈入此阶段的企业,其护城河远超前两个阶段。但这也是一道高门槛,要求企业具备制造与组织能力的整体出海实力。
跨境电商的消失:模式的终极完成
第四阶段特征:产能在消费国、库存在消费国。
这是第三阶段的彻底完成态。生产、库存、交易全链路在消费国闭环。届时,“跨境”一词将仅具历史意义,如同今日无人特意区分“有线电商”。跨境电商将被本土电商取代,其消失恰恰标志着该模式的最大成功。
需明确的是,第四阶段是理论终点,非普适终点。高合规敏感、高时效要求及高关税壁垒的品类将率先完成跃迁;而低客单价标品可能长期停留于第二、三阶段之间。此外,“完全本土化”不仅是建厂,更涉及组织、人才、资金及供应链管理的深度本地化,这也是出海企业最难补齐的短板。