

PART ONE
行业概述
1、定义及分类
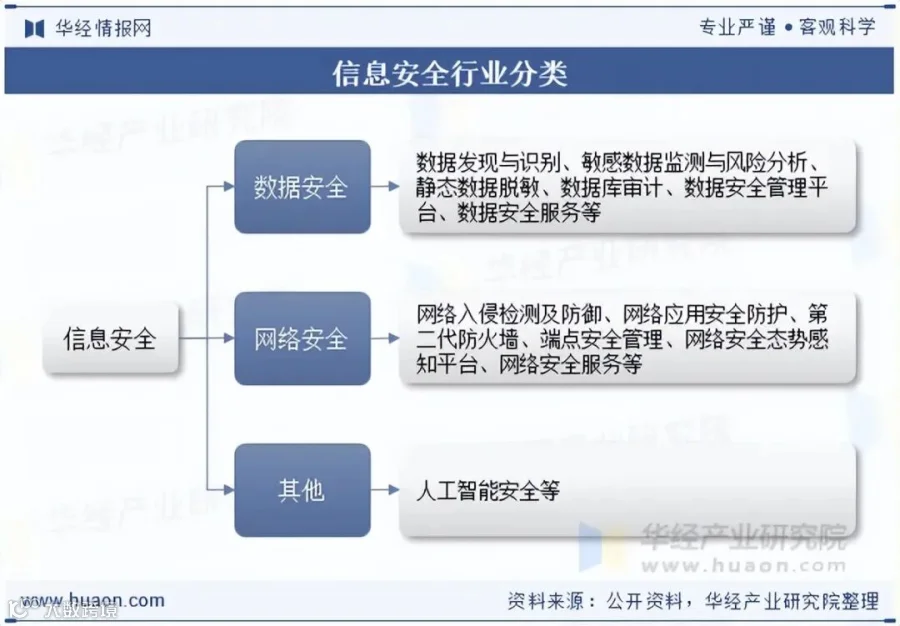
信息安全旨在通过技术、管理及法律手段,保障信息与系统的机密性、完整性和可用性,防止未经授权的访问、泄露或破坏。其核心范畴涵盖网络安全与数据安全:前者侧重计算资源与网络环境的防护,后者聚焦数据全生命周期的安全守护。
2、关键技术演进
面对日益频发的信息安全事故,传统以防火墙为主的防御手段已难以完全阻断黑客入侵后的数据窃取风险。当前,以密码技术为核心的加密方案重要性显著提升。通过对数据进行加密处理,即使数据被盗也无法被解密,从而有效遏制泄露风险。密码技术的应用领域正不断拓宽,其在信息安全投入中的占比快速上升。

PART TWO
行业发展背景
为筑牢国家安全防线,近年来国家及监管部门密集出台多项政策,涵盖网络安全、金融信息安全、个人信息保护及密码应用等关键领域。这些举措旨在构建安全有序的网络环境,为国家数字经济发展提供坚实保障。

PART THREE
行业发展现状
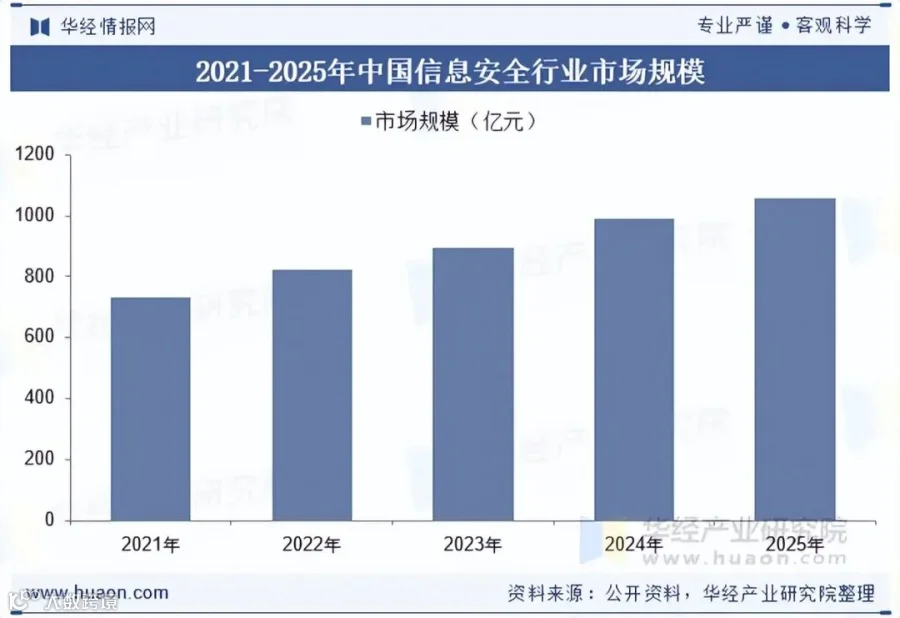
网络空间已成为继陆、海、空、天之后的第五维战略空间,发展自主可控的信息安全产业上升为国家基本国策。随着信息技术深度融入社会经济,安全隐患与事故频发推动市场需求持续攀升。据统计,2025 年中国信息安全行业市场规模达 1057 亿元,同比增长 6.9%。
PART FOUR
产业链分析
1、产业链结构
信息安全产业链日趋成熟。上游主要为芯片、服务器、操作系统等基础软硬件供应商;中游汇聚各类安全产品与服务企业;下游覆盖政务、金融、能源、医疗等众多应用领域,是行业主要需求市场。

2、上游市场表现
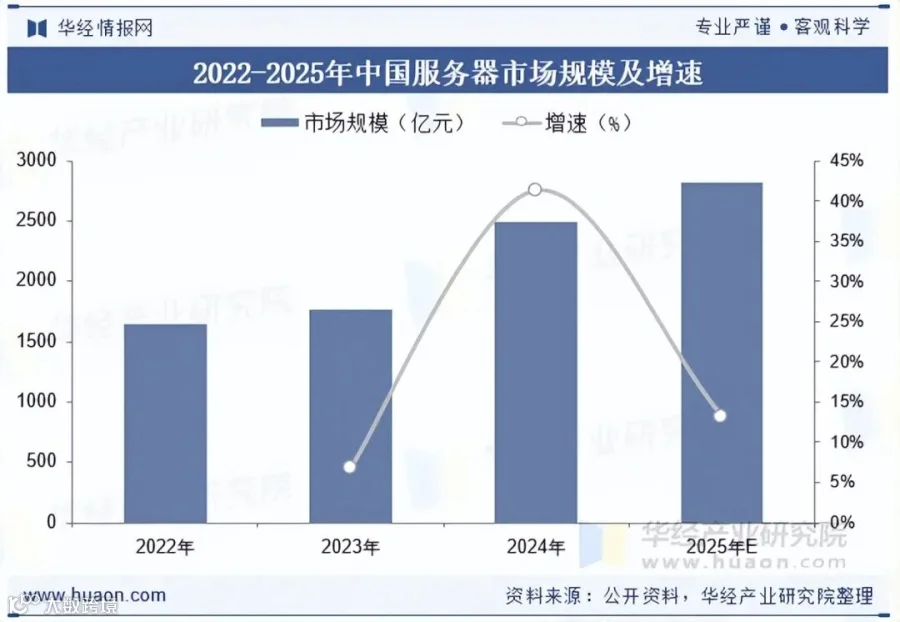
服务器作为信息安全的核心硬件载体,其市场发展强劲。2024 年我国服务器市场规模达 2492.1 亿元,同比大幅增长 41.25%,为信息安全产业提供了坚实的硬件基础。
PART FIVE
竞争格局
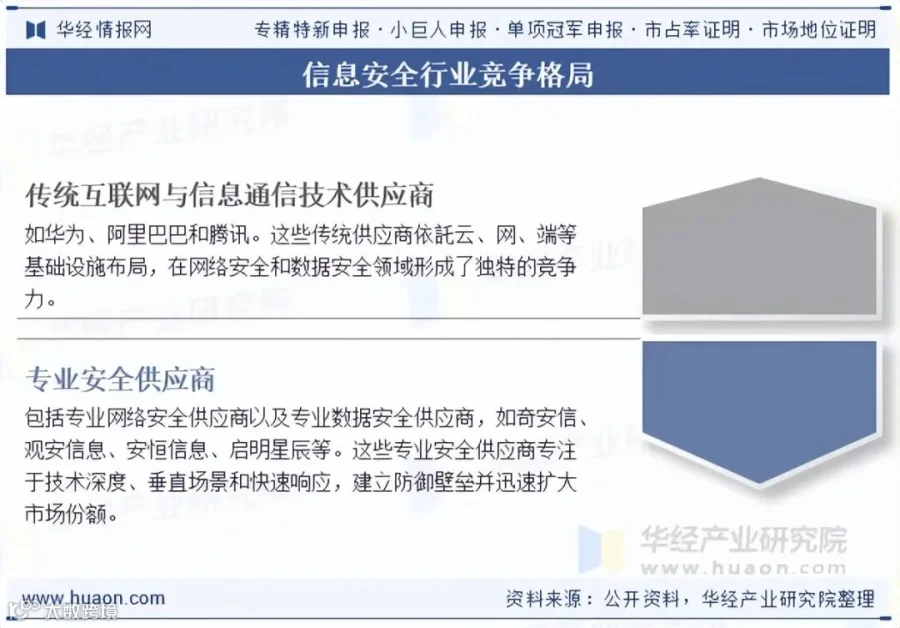
信息安全市场竞争激烈,参与者主要分为两大阵营:一是华为、阿里、腾讯等互联网及通信巨头,凭借云计算与网络设备优势深耕市场;二是奇安信、安恒信息、启明星辰等专业安全服务商,聚焦核心技术研发与细分场景应用,以高效应急能力和完善防护体系稳固市场地位。
PART SIX
行业发展趋势
1、云安全与物联网安全成为新增长点
随着云计算普及,网络安全已成为云产业四大核心基础设施之一。同时,物联网在制造、物流、能源等行业的深度落地,将推动物联网安全市场迎来高速增长期。
2、整体解决方案能力凸显
面对多元化威胁,单一安全产品难以构筑长效防线。未来,具备全域防护体系规划、健全管理制度及常态化运维能力的整体解决方案,将成为企业立足市场的核心竞争优势。