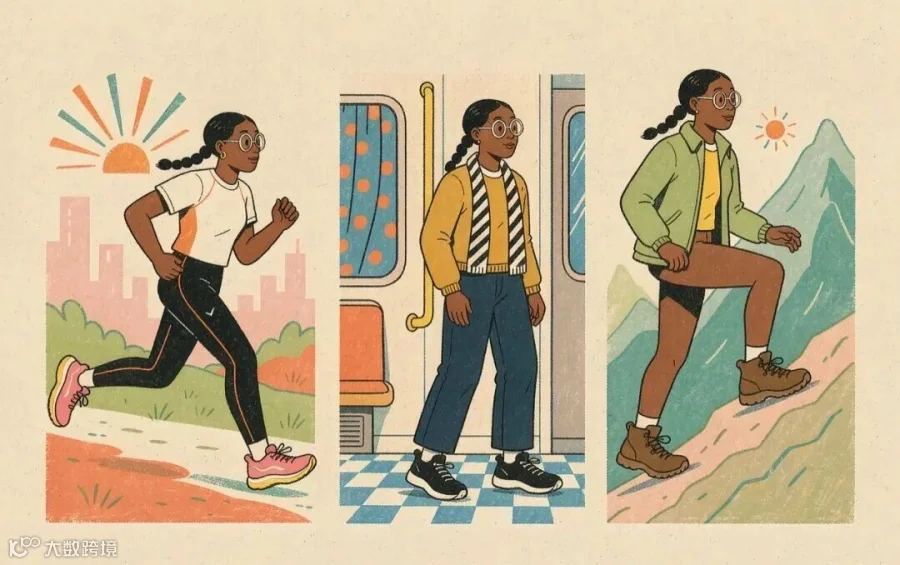
消费者原本只想买一双跑鞋,却在调研中陷入纠结:五公里慢跑与半马竞技对鞋款要求不同,通勤穿搭需考虑配色,户外徒步又关乎鞋底防护。
最终,购物车里凑齐了一支“品牌队伍”,而消费者也被迫成为了装备专家。这种选购困境,恰恰折射出运动品牌当下的共同挑战:品牌试图构建全品类忠诚,消费者却因场景细分不断引入新品牌。
审视耐克与 lululemon 近期的业绩下滑,其根源正在于此。


巨头失速与细分赛道的崛起
标普道琼斯指数公司宣布,耐克将于 2026 年 9 月 21 日被移出标普 100 指数。这一标志性事件揭示了巨头增长乏力的现状:耐克 2026 财年第四季度营收同比下降 1%,全年收入约 464 亿美元,庞大体量下增长显著承压。
另一巨头 lululemon 同样面临增长瓶颈。2026 财年第二季度营收同比下降 4%,美洲市场跌幅达 8%,预计全年收入将下滑 5% 至 7%。
然而,市场另一侧却呈现截然不同的景象。昂跑(On Running)2026 年二季度营收增长 13.5%(固定汇率增长 21.6%);亚瑟士(ASICS)上半年营收激增 32.7%(固定汇率增长 22%)。
麦肯锡与 WFSGI 联合报告显示,2019 年至 2024 年,耐克与阿迪达斯合计市场份额已从 27% 降至 24%。当超级品牌扩张受阻,定位鲜明的细分品牌正持续抢占市场空间。
超级运动品牌逻辑的失效
耐克的成功曾建立在“全能”逻辑之上:从跑步起步,逐步拓展至篮球、网球等领域,通过赛事表现、明星代言和渠道铺设,将分散的运动认可汇聚于同一品牌标识下。这种模式曾极大降低了消费者的决策成本——认准品牌,即可盲选。
过去,信息不对称使得大众依赖知名品牌作为筛选器。但如今,这种“省事”的红利正在消失。
消费者不再满足于单一品牌的通用解决方案。他们可能喜爱耐克的篮球鞋,却倾向昂跑的跑鞋;拥有 lululemon 瑜伽裤的同时,也会选择 Alo 的日常穿搭。这种转换并非源于对原品牌的不满,而是消费需求的进一步细化。
即便是从细分领域起家的 lululemon,也面临需求分化的挑战。运动人群内部已分裂为专业训练、休闲社交、纯审美驱动等不同群体。
细分市场的演化不会因出现一个成功品牌而停止。过去的品牌资产能唤醒记忆,却无法包办未来的所有购买决策。超级品牌必须适应这种“熟悉但不独占”的新关系。

碎片化运动消费时代的到来
消费者走出大品牌门店的前提,是市场上出现了更多可选项。昂跑、萨洛蒙等品牌凭借在特定领域的专业积淀,通过跑团口碑、垂直评测及穿搭内容,精准触达目标受众。
与此同时,部分大品牌收缩批发业务、激进转型 DTC 留下的渠道真空,也为新兴品牌提供了生存空间。正如《长尾理论》所述,小众需求始终存在,关键在于品牌能否高效连接这些分散的需求。
选择权的扩大迫使消费者拒绝妥协。无论是脚感的细微差异,还是办公与运动场景的切换,单一装备难以兼顾所有诉求。亚瑟士业绩显示,其 SportStyle(运动时尚)业务增速远超专业跑步业务,印证了审美与日常穿着已成为独立且重要的购买驱动力。
跑步性能、山地防护、舒适脚感、穿搭美学,每一项都可构成独立的购买理由。碎片化品牌无需在全品类超越巨头,只需在某一具体维度做到极致,即可赢得交易。
这种趋势直接导致个人预算被多个品牌分流。忠诚度变得极具场景性:消费者可能复购某品牌的跑鞋,却对其服饰毫无兴趣。对于大品牌而言,真正的危机在于面对一群“单点极强”的竞争者,其规模优势在局部战场难以转化为胜势。
大品牌需重新赢下小市场
阿迪达斯的表现提供了一个例外参照。2026 年二季度,其固定汇率营收增长 14%,Performance 业务更是大幅增长 39%。这证明大型综合品牌仍具增长潜力,规模本身并非诅咒。
大公司的研发底蕴、运动员资源及渠道网络依然珍贵,但核心考验在于能否将这些资源转化为解决具体场景痛点的产品。跑步产品需回归跑步本质,户外装备要应对复杂地形,时尚线则需懂穿搭逻辑。
回顾耐克的发展历程,其正是通过逐个攻克具体运动项目建立起今日帝国。当下,巨头们需要重拾这种务实精神,回归产品本源。
消费者没有义务将整套运动生活托付给单一商标。未来的大品牌,唯有深耕每一个细分小市场,以极致的产品力回应具体需求,方能重塑增长曲线。