搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
1650亿美元关税退款,TTI能领,中国工厂领不到
>
1650亿美元关税退款,TTI能领,中国工厂领不到
电动工具行业前瞻
2026-09-18
11
导读:9月11日,花旗研报转述创科实业管理层表态,美国关税退税款将计入2026年下半年。很多媒体把这条写成退税加持、下半年提速。但把它和港交所公告、中报对着看,退税款动的是现金流量表和资产负债表,它只发给记
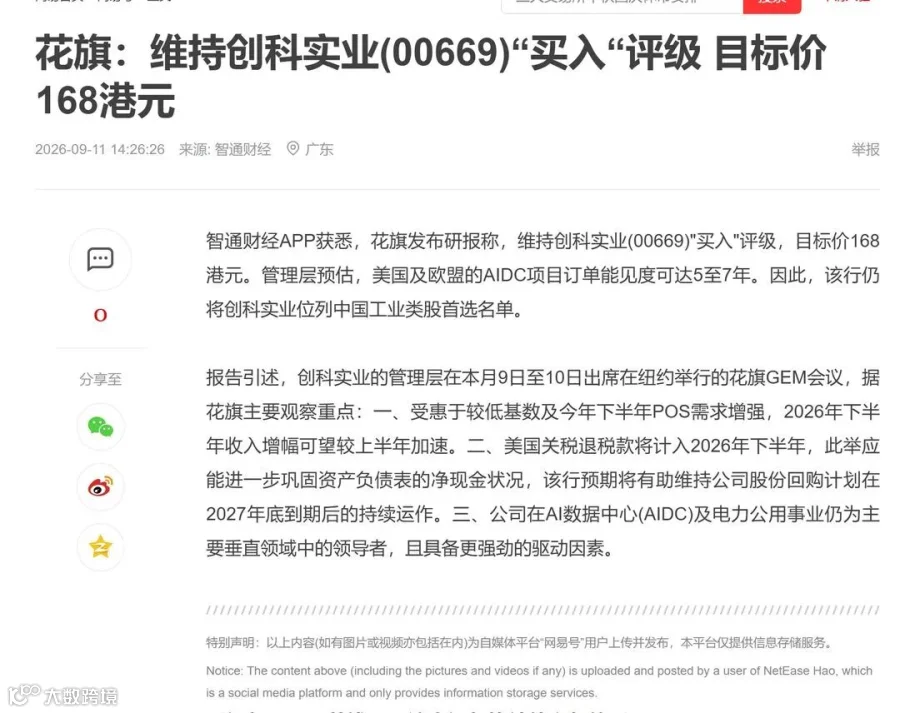
9 月 11 日,花旗研报引用创科实业(TTI)管理层观点,指出
美国
关税退税款将计入 2026 年下半年财报。部分媒体将其解读为“退税加持带动下半年提速”。然而,结合港交所公告及中报分析可知,退税款主要影响现金流量表与资产负债表,且仅发放给记录在案的进口商。TTI 作为品牌方及进口主体可获退款,但中国工厂无法直接申领。
9 月,创科实业管理层出席纽约花旗 GEM 会议。据花旗研报,管理层提出三点判断:受低基数及下半年终端零售需求增强驱动,2026 年下半年收入增速有望快于上半年;美国关税退税款将计入下半年报表;人工智能数据中心(AIDC)和电力公用事业项目订单能见度达 5 至 7 年。花旗维持“买入”评级,目标价 168 港元。
研报发布后的 9 月 15 日早盘,创科实业股价一度涨超 3%。市场将“收入提速”与“关税退税”混淆,误读为因果关系。事实上,前者源于经营层面的需求侧判断,后者属于财务层面的现金回补,两者分属不同逻辑维度。
退税款项的财务属性
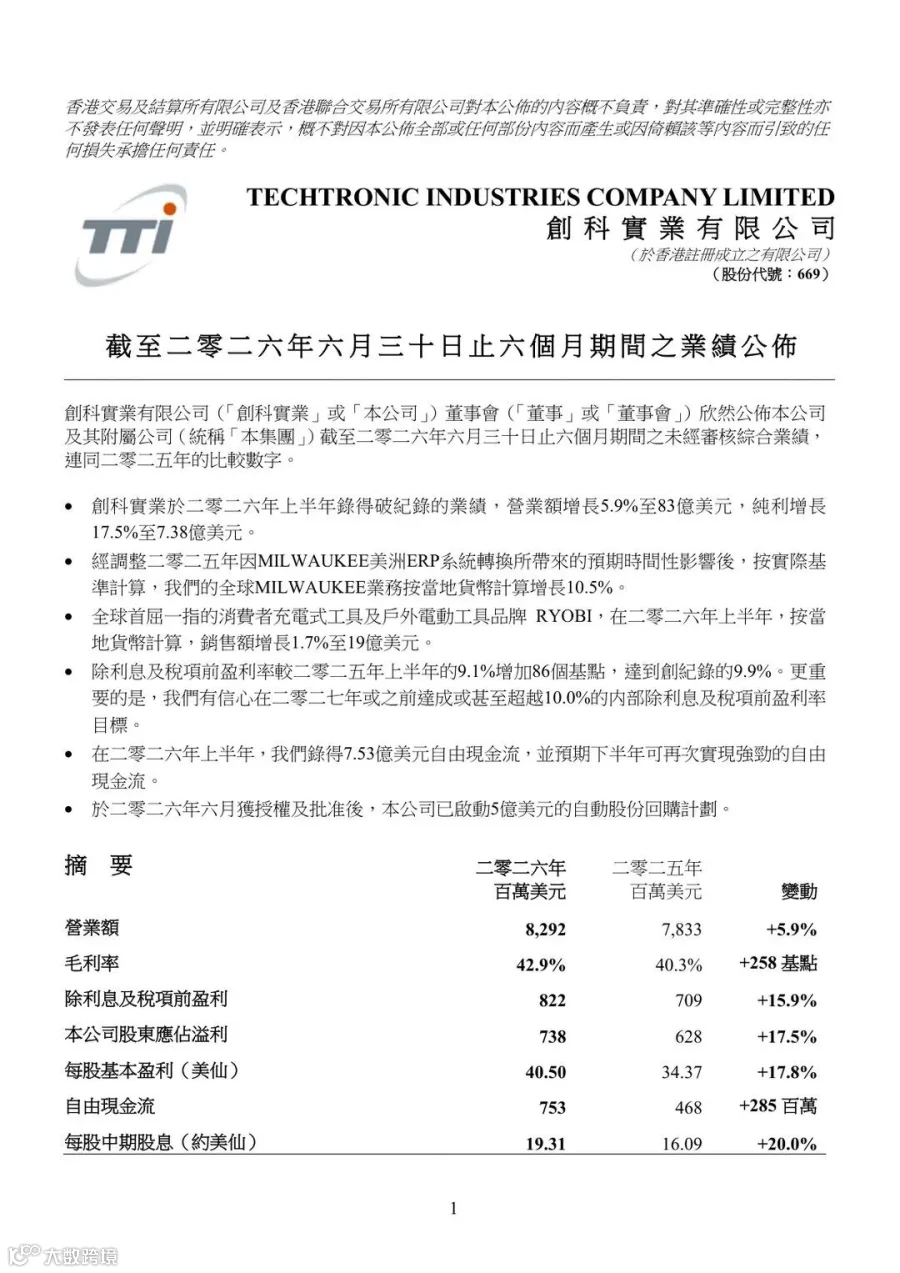
回顾 8 月 4 日港交所业绩公告,创科实业上半年营业额 82.92 亿美元,同比增长 5.9%;毛利率 42.9% 创历史新高;股东应占溢利 7.38 亿美元,增长 17.5%;自由现金流 7.53 亿美元,期末净现金 10.66 亿美元。
公司对下半年增速提级的解释清晰明确:去年同期基数较低,叠加终端 POS 需求增强。这是基于市场需求的经营判断,与退税无关。退税本质是资金从美国政府回流至企业账户,并不会直接转化为货架上的产品销量。
花旗研报指出,退税入账后将巩固资产负债表中的净现金状况,支撑公司延续 2027 年底到期的股份回购计划。简言之,退税款作用于现金流量表和资产负债表,旨在强化回购能力与财务安全垫,不直接影响毛利或营收。
参考已收到退款的美国上市公司季报,多数企业将此类退款确认为冲减存货成本或销售成本,并计入经营性现金流入。这是一次性的现金回补,对应的是过去几年实际缴纳的关税,性质上属于“退还”而非“红利”。
退税受益主体限定
此次退税事件影响深远,不仅关乎 TTI 一家企业的报表,更直接关系到所有对美出口的中国企业。
2026 年 2 月,美国最高法院裁定,政府依据《国际紧急经济权力法》(IEEPA)征收的对等关税缺乏法律授权,应予退还,涉及金额约 1650 亿美元。随后,美国国际贸易法院责令海关与边境保护局(CBP)办理退税,并开通专门通道。截至 7 月底,约 1000 亿美元(六成左右)退款已处理完毕。
退款流向高度集中。受惠名单包括
沃尔玛
(24 亿美元)、苹果(22 亿美元)、
亚马逊
(6.4 亿美元)、通用汽车(5 亿美元)等巨头。标普 500 成分股中已有超 40 家公司披露合计约 96 亿美元退款。其核心规则在于:只有“记录在案的进口商”(Importer of Record)才有资格通过海关门户申请退税。
这对行业至关重要。中国
工具
企业对美出口多采用
FOB
或 EXW 条款,美国报关主体通常为下单的品牌商或零售商。关税由进口商承担,退款亦原路返回。尽管此前品牌方曾通过压价让工厂分摊部分关税成本,但这些商业博弈不会体现在退款名单中。按现行规则,中国制造环节在这约 1650 亿美元退税中无直接申领权。
理论上,工厂若想获取退税,需在美国设立报关主体,将贸易条款从 FOB 改为 DDP,自行承担报关责任、合规风险及关税资金占用。部分大型出口企业正朝此方向转型以掌握定价权和客户关系,但若仅为退税而调整条款,往往需等待两三年方能见效。
TTI 恰好具备领款资格。它既是 Milwaukee、RYOBI 的品牌方,也是主要的美国进口主体,历年缴纳 IEEPA 关税规模可观。对于年营收超 80 亿美元、半年自由现金流 7.5 亿美元的公司而言,这笔一次性现金回补将显著增厚净现金,支撑其为期 18 个月、最高 5 亿美元的自动回购计划。
目前,研报与公告均未披露 TTI 具体退税金额。确切数额需待年报现金流量表补充资料公布,观察经营性现金流入是否单独列示。
应对关税的长期策略
退税款弥补的是过去,而中报揭示了当下的应对之策。上半年 TTI 毛利率提升 258 个基点至 42.9%,剔除一次性因素后改善 163 个基点。公司归因于关税缓解措施生效,包括完善生产布局、提升生产力及加强供应商伙伴关系。上半年 9200 万美元资本开支中,包含了未来 12 至 18 个月在越南及美洲的产能扩充计划。
本质上,TTI 通过产能地理再布局和供应链重构,将关税从成本表中剥离。这需要提前两三年投入厂房、设备、认证及培训,但换来的是持续的成本结构优化。当同行仍在等待退税时,TTI 的毛利率已回归历史高位。
业务分部结构调整
本期中报另一关键点在于分部报表调整:从“电动工具”和“地板护理及清洁”正式改划为“专业业务”和“消费者业务”。上半年专业业务销售额 59 亿美元,增长 9.7%,其中 Milwaukee 按当地
货币
计算增长 10.5%;消费者业务销售额 24 亿美元,下滑 2.5%,RYOBI 仅增长 1.7%。管理层强调的 AIDC 和电力公用事业长周期订单,均归属于专业业务。
一边是近双位数增长且拥有多年订单能见度的专业业务,另一边是负增长的消费业务。报表结构清晰表明资源倾斜方向。对于试图抢占 TTI 让出消费级份额的国内企业而言,可能面临利润最薄且龙头主动收缩的市场层级。而在专业级和工业垂直领域,TTI 已通过分部报表确立了竞争门槛。
退税款终将用完,回购计划亦有到期日。从中报中可借鉴的战略仅有两点:一是产能向越南及美洲布局,二是资源聚焦专业业务。这两项举措虽成本高昂,但其成效将在后续财报中得以验证。
欢迎关注,持续获取电动工具、庭院机器人与清洁电器的产业深度报道
【声明】内容源于网络
0
0
电动工具行业前瞻
各类跨境出海行业相关资讯
内容
816
粉丝
2
关注
在线咨询
电动工具行业前瞻
各类跨境出海行业相关资讯
总阅读
82.7k
粉丝
2
内容
816



 电动工具行业前瞻