


应纳税额是海关监管的核心要素,其计算的准确性直接关系到企业的运营成本与信用状况。本文依据《关税法》及《海关进出口货物征税管理办法》,对应纳税额确定的关键法规进行深度解读。
第十七讲:税收系列(六)应纳税额确定相关法规解读

涉及法规

核心法规主要为《关税法》和《海关进出口货物征税管理办法》(以下简称《征管办法》),涵盖以下三大维度:
1. 应纳税额确定要素
包括计税价格、商品归类、原产地、数量、适用税率及计征汇率(依据《征管办法》第十一条)。
2. 进出口税率和汇率的确定
明确税率种类及适用原则(《关税法》第九至十六条);规定计征税率和汇率适用的时间节点(《征管办法》第十二至十六条)。
3. 计税公式
涵盖正税通用公式、滞纳金计算及违规少征税款的计征规定;同时整理附加税(反倾销、反补贴等)、缓税利息的法律依据与计算方法。
相关内容思维导图如下:

应纳税额确定要素
商品归类、原产地及计税价格已在往期专题中详细讨论(分别为第二讲、第七讲、第十五及十六讲)。此处重点补充计税数量及后续复杂的税率适用规则。
计税数量:一般以发票、箱单、合同等随附单证为准。若发生溢短装,高出 3% 部分按实际数量计算,低于 3% 部分仍按随附单证计算(《征管办法》第十八条)。
鉴于税率适用与计税公式涉及场景复杂,下文将作为重点进行解析。

适用税率和汇率的确定
1. 适用税率(种类)确定规则
我国实行“协调制度 + 本国条文”分类体系,同一 HS 编码因原产地不同可能对应多种税率(如最惠国税率、协定税率、报复性关税等)。需结合《关税法》及货物具体情况(HS 编码 + 原产地)确定最终适用税率。
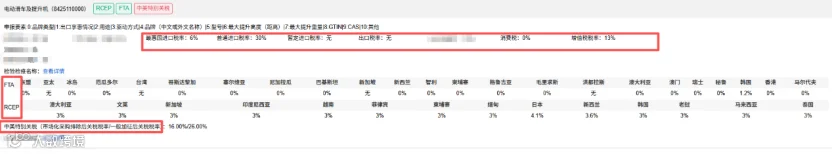
具体适用原则如下:
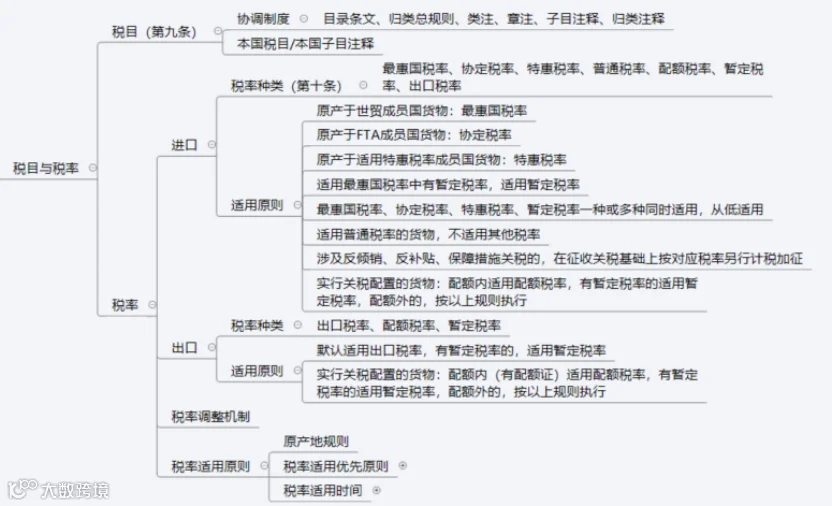
(1)进口货物:
- 原产地判定:以原产地证书为主要凭证。非优惠原产地或无证书但属世贸成员国的,适用最惠国税率;提供 FTA 证书的适用协定税率;提供特惠证书的适用特惠税率。
- 普通税率:原产地不明、非世贸成员国且无法提供优惠原产地证的,适用普通税率。
- 优先级规则:暂定税率优先于最惠国税率;配额内货物适用配额税率或暂定税率,配额外货物适用配额外税率。
- 从低适用:若同时存在最惠国、协定、特惠、暂定等多种税率,遵循“从低适用”原则。
- 附加税计征:涉及反倾销、反补贴、保障措施关税的,先按上述规则计征关税,再另行加征附加税;涉及报复性关税的,税率为适用关税税率与报复性关税税率之和。
(2)出口货物:
- 默认适用出口税率;有暂定税率的,优先适用暂定税率。
- 实行配额管理的:配额内(持配额证)适用配额税率或暂定税率;配额外适用配额外税率。
税率适用规则思维导图:
2. 适用税率/汇率(时间点)确定规则
由于税率和汇率具有时效性,需明确具体的适用时间节点。
(1)计征汇率:所有税种按人民币计征。外币交易货物采用上一个月第三个星期三中国人民银行授权中国外汇交易中心公布的人民币汇率中间价;若遇法定节假日,顺延至下一交易日。
(2)适用时间点:原则上以货物完成申报时间为准。针对提前申报、转关、集中申报、两步申报、超期拍卖及违规追征等特殊情形,《征管办法》第十四至十六条有明确规定。

应纳税额计算公式
1. 通用公式与附加税
《征管办法》第十七条规定了不涉及附加税的通用公式。若涉及贸易救济措施(反倾销、反补贴、保障措施),附加税需单独计算;若涉及报复性关税,则与适用关税税率相加后计算。进口环节代征税的计税价格需包含附加税税额。

2. 滞纳金与缓税利息
日常业务中还涉及滞纳金与缓税利息的计算:
• 滞纳金:公式为“应纳税额 × 滞纳天数 × 0.5‰",不同情形下滞纳天数计算方式各异。
• 缓税利息:保税货物内销时需征收(《关税法》第三十六条),其计算公式、计息期限及利率依据相关法规执行。
总结
应纳税额的确定流程可概括为:在明确监管方式、原产地和 HS 编码后,锁定税种及潜在适用税率;结合税率适用规则与申报时间,确定唯一的执行税率和计征汇率;最后代入公式完成计算。

结语
至此,税费征管规定及应纳税额确定的核心规则已梳理完毕。下期将基于此框架,分享企业如何提升税费管理合规水平、应对海关核查及信息化赋能方案,敬请期待。