



(文/胡祥熙 编辑/吕栋)
2025 年,人形机器人日租金高达 3 万元,三个月获利 500 万仅是行业常态;而至 2026 年,日租金跌至千元,新入局者血亏离场,曾经火爆的华强北机器人档口几近撤空。这场剧烈的行业洗牌迫使全行业反思:在机器人租赁赛道,究竟何种模式才能穿越周期?
华强北泡沫破裂:缺乏刚需与高折旧的双重困境
行业洗牌首先冲击了缺乏差异化护城河的跟风者。各大平台凭借规模优势发起价格战,将租金压至低位。据证券时报报道,2025 年下半年,作为国内机器人租赁集散地的华强北,超九成租赁档口撤场。
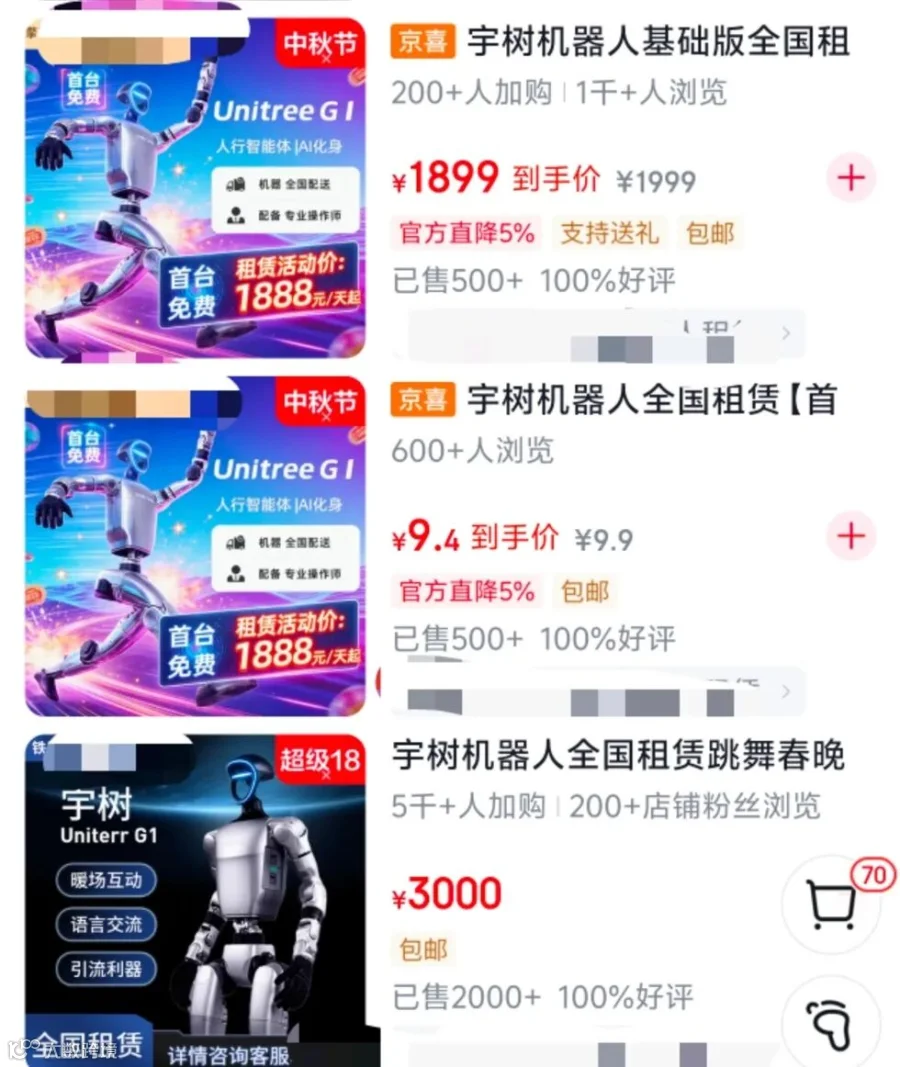
大量个体创业者的设备闲置仓库,仍需承担高昂的折旧与维修成本。价格战仅是表象,核心症结在于行业缺乏稳定的刚性需求。数据显示,娱乐表演和商业营销类订单占比高达 65%。
IDC 统计指出,2025 年全球人形机器人出货中,文娱表演场景占 36.8%,科研教育占 24.6%,真正进入工厂进行常态化生产作业的设备占比极低。客户租赁机器人多用于商场迎宾、婚礼互动等一次性场景,节庆过后设备即陷入闲置,毫无复购率可言。
此外,人形机器人迭代迅速,年均折旧率高达 20% 至 30%,单次维修费用动辄数千至上万元。2024 年售价 30 万至 80 万元的工程样机,二手残值仅剩 3 万至 6 万元。持有资产意味着承担全部贬值风险,加之当前机器人尚不具备完全自主作业能力,每次出勤均需工程师全程陪同以防死机,人工成本高企。
从产业落地看,多数产品仍局限于舞台表演和高校算法训练,能替代人力完成生产任务的商业化案例稀缺,实际兑现速度远滞后于资本市场的预期。

重塑业务价值:从“拥有硬件”转向“调用服务”
面对行业变局,头部企业如何重新定义租赁需求?在 9 月 16 日举办的擎天租 RaaSLand 生态伙伴大会上,擎天租 CEO 李一言指出:客户需要的并非机器人本体,而是高效解决问题的方案,企业应关注机器人创造的业务价值。
成立不足一年,擎天租平台累计 GMV 接近 35 亿元,触达终端用户超 3500 万,汇聚生态合作伙伴 257 家,并与超 10 家本体厂家达成深度合作。这些数据证明,在不持有硬件资产的前提下,纯平台模式同样可跑通商业闭环。

李一言强调,机器人产业价值的终点是被使用而非被观赏,是被调用而非被拥有。决定商业成败的关键不再是型号参数,而是其完成的工作量及转化的商业回报。当前行业的核心矛盾在于,大量机器人被束之高阁或用于表演,真正投入生产并创造持续价值的比例过低。

在落地路径上,擎天租选择以标准化产品覆盖多元需求。大会当天发布了七大星系列 RaaS 产品,涵盖直播电商、安防巡检、商演娱乐、文博研学及新零售等场景。
李一言表示,AI 时代正从数字世界迈向物理世界,机器人将成为具身智能时代生产力的新计量公式。他勾勒出未来三年目标:平台累计营收 100 亿元,建立超 300 家城市运营中心及 3000 家授权中心,服务超 100 家行业标杆客户。
此外,擎天租提出"Worken"概念,将机器人完成的一项工作定义为可描述、可计量、可交付、可复制的标准生产力单元。这一逻辑表明,机器人产业的价值将由生态中流转的有效工作任务数量来衡量。

行业破局之道:从表演走向任务
纵观机器人租赁行业的绞杀战,幸存玩家已切换至全新打法,主要归纳为三条路径:
路径一:硬件低价,靠定制服务盈利
机器人硬件按成本价出租,利润来源转向软件与服务。通过为机器人编写专属程序,如定制舞蹈、太极动作或迎宾话术,每增加一个功能模块即可提升收费。这标志着行业正从单纯的硬件生意转型为软件与服务驱动的模式。
路径二:轻资产运营,搭建撮合平台
以擎天租为代表,核心逻辑是不持有机器、不承担资产风险。平台负责搜集闲置机器人资源,撮合供需两端,通过收取订单服务费实现盈利。
路径三:深入生产场景,赚取长期收益
摒弃商场走秀等短期行为,转而进入园区巡逻、安检协同、车间搬运等轻工业场景。此类订单在平台上占比已达约 10%。尽管目前市场上九成租赁仍集中于商演,但该类市场价格已探底。唯有踏实解决客户具体问题、提供长期生产力的租赁公司,方能持续生存。
三条路径殊途同归:行业正从“表演导向”向“任务导向”转型,评价机器人的核心标准是其完成的有效工作量。
历史总是押着相同的韵脚。当年无人机与共享单车爆发时,同样经历了产能稀缺引发的暴利狂欢、热钱涌入导致的恶性杀价,最终跟风者沦为炮灰。机器人租赁的暴利时代已然终结,但属于专业玩家的商业化落地之路才刚刚开启。