


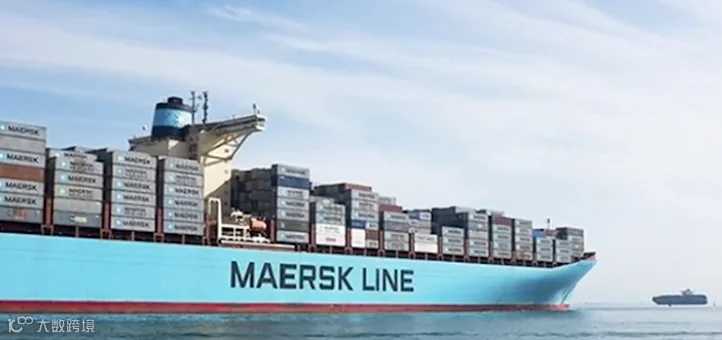
沉寂多年的马士基(Maersk)正重新审视其船队扩张战略。最新市场消息称,马士基计划启动一项涉及约 40 艘新船的造船项目,若计划落地,其手持订单规模将跃居全球第二,仅次于地中海航运(MSC)。
40 艘新船:规模与规格详解
据 Alphaliner 援引船舶经纪机构消息,马士基已邀请中韩船厂参与竞标。该计划核心包含两部分:
- 超大型集装箱船:约 20 艘,运力在 2.4 万 TEU 及以上。预计首批将锁定 10—12 艘,后续视情况追加。
- 大型集装箱船:约 20 艘,运力介于 1.8 万至 2 万 TEU 之间。
若全部落实,马士基将新增约 40 艘大型船舶,总新增运力约 84 万 TEU,使其在建订单总量升至约 205 万 TEU(共 134 艘)。据报道,这批新船将采用 LNG 双燃料动力,但具体的船厂分配、最终船型、单价及交付时间尚待官方确认。
战略转向:从“轻资产”到“规模扩张”
马士基的造船动作并非突发。今年 2 月,其已与中国新时代造船签署协议,订造 8 艘 1.86 万 TEU 的双燃料集装箱船,计划于 2029 年至 2030 年交付。该船型尺寸相对紧凑,旨在提升部署灵活性。
此次若进一步确认 40 艘大单,标志着马士基的战略重心发生显著变化:从过去单纯依靠物流、仓储等陆侧业务降低海运周期依赖的“轻资产”模式,转向“船队更新 + 规模扩张”并重。
扩张动因:运力瓶颈与市场预判
马士基管理层对市场前景的判断转变是此次扩张的核心驱动力:
- 现有运力逼近极限:CEO Vincent Clerc 指出,随着"Gemini"合作带来的运营效率提升,现有船队的利用率和资产周转率已接近上限。
- 有效运力受限:亚洲出口需求强劲,叠加港口拥堵及陆侧基础设施限制,压缩了全球航运的有效运力。
- 保持竞争力:为应对未来可能的运价环境变化并维持市场地位,除更新老旧船舶外,适度增加船队规模成为必要选择。
行业影响:新一轮造潮开启
马士基的动向可能引发连锁反应。近期市场亦传出达飞轮船(CMA CGM)考虑订造约 12 艘 2.4 万 TEU 级 LNG 双燃料船的消息,显示全球头部班轮公司正掀起新一轮大型船舶订造潮。
前瞻:对供应链的长期影响
值得注意的是,传闻中的新船大多计划在 2029 年后交付,短期内不会直接改变市场舱位供需。但从长周期看,这将重塑马士基的运力结构:
- 航线布局调整:2.4 万 TEU 级巨轮主要投放在亚欧等远洋干线,未来主干航线的船型配置和运力结构或将调整。
- 货代关注点:货运代理企业需重点关注新船交付节奏、旧船退出速度以及联盟内的运力配置变化,而不仅仅是造船数量。
尽管 40 艘新船目前仍属市场传闻,但结合已确认的 8 艘订单及管理层释放的信号,马士基重启大规模船队扩张已是大势所趋。