平陆运河总投资超 727 亿元,北起广西南宁,南至钦州北部湾,全长约 134.2 公里,可通航 5000 吨级船舶。作为新中国成立以来建设的首条连通江海的大运河,该项目不仅将彻底改变广西“江海阻隔、出海绕行”的被动局面,更被视为重构中国—东盟经济地理版图的“世纪运河”。
9 月 16 日,平陆运河正式通航。然而,关于其战略定位、适宜货种及投资回报率,公众认知仍存在诸多误区。本文将从港航专业视角,对核心问题进行深度剖析。
一、货类误区:并非专为集装箱运输而建
舆论普遍预期平陆运河将大幅拉动北部湾港集装箱吞吐量,实现“广西货走广西港”。但现实情况是,不仅广西,整个西南经济腹地的外贸重箱生成量相对有限。2025 年北部湾港集装箱吞吐量虽超 1000 万标箱,其中外贸箱量占比仅约 16%。
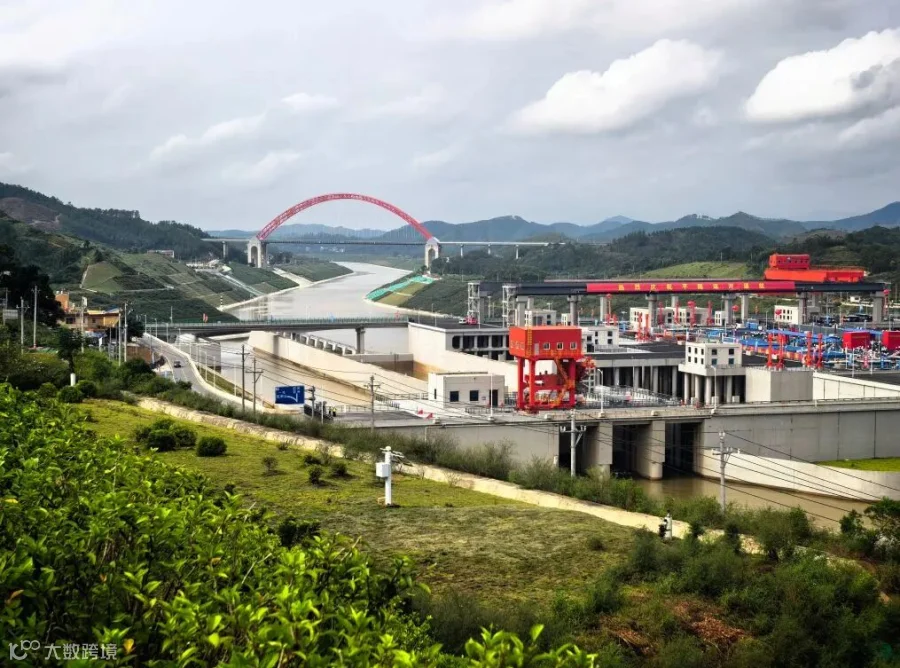
图源自新华社
从物流供应链成本角度分析,货主决策不仅考量航程长短,更关注通关效率、航线密度及整体流转成本。目前,深圳、广州两港在航线覆盖与通关便利性上仍具显著优势。若因衔接不畅或报关延误导致交期受损,单纯缩短航程反而得不偿失,多数货主初期可能仍会选择“舍近求远”前往广东出货。
因此,支撑平陆运河初期运营的核心货类应为大宗散货。铝矾土、锰矿、煤炭、水泥及重化工原料等物资具有“低货值、大体量、高物流成本占比”的特征,对运费极为敏感。据交通运输部数据,内河航运吨公里综合成本仅为公路的 1/7、铁路的 1/3。对于西南腹地散货而言,经西江绕行 560 公里或翻山越岭走铁路,高昂运费将极大侵蚀产业利润。平陆运河节省的 560 公里航道及江海中转距离,对大宗物资运输具备极强的吸引力。
二、投资回报误区:不能仅算财务账
面对超 700 亿元的投资额,坊间常质疑其商业可行性与回本周期。仅凭船闸费、航道管理费及装卸费,年营收恐难覆盖巨额本息。然而,评价该项目的投资回报需引入更宏观的维度。
首先是全社会物流总费用的降低。据测算,平陆运河开通后,每年可为西南产业物流节约 50 至 100 亿元,这部分红利直接让渡给实体企业,提升了区域产业竞争力。其次,项目建设资金多源于低息或免息的政策性资金,财务成本远低于一般商业基建。
长远来看,沿运河经济带的土地升值与税收沉淀将带来可观收益。目前,南宁、钦州沿岸产业园区招商势头强劲,已陆续引进华谊钦州化工新材料、恒逸石化、比亚迪动力电池等多个百亿级项目,产业集聚效应初显。
三、定位误区:超越西南出海通道的战略高度
将平陆运河仅仅定义为“广西工程”或“西南出海新通道”,低估了其战略地位。2026 年 1 月至 7 月,中国与东盟双边贸易总额达 7444.1 亿美元,同比增长 24.7%。双方已连续多年互为第一大贸易伙伴,贸易往来持续深化。
在地缘政治摩擦频发的背景下,中国与东盟亟需一条避开南海敏感海域、能深入内陆腹地的安全通道。西部陆海新通道承接了这一职能,而平陆运河作为其核心出海口,标志着“铁海、公海、江海”三网齐备的多式联运网络彻底形成。这是一笔保障供应链韧性与地缘安全的战略性投资,其价值远超单纯的商业布局,使得传统的投资回报率指标变得相对次要。