


塔什干订单易接,资金回流难解:中企在乌兹别克斯坦的合规回款指南
塔什干的订单好接,但有一件事让不少中企老板挠头:钱在乌兹别克斯坦赚到了,怎么才能回到国内?

乌兹别克斯坦拥有独立的货币体系、税率及跨境汇款规则。任何一个环节疏忽,轻则导致多缴税款,重则资金滞留甚至引发监管问询。
本文将重点解析四个核心问题:当地货币属性、人民币直接结算可行性、资金合法回流路径以及税务成本核算。
01 当地货币为苏姆,非美元流通
乌兹别克斯坦法定货币为苏姆(UZS)。2026 年 9 月中旬,乌央行牌价约为 1 元人民币兑换 1754 苏姆。由于面额大、零头多,账单常以“百万”或“千万”计数,初入当地需适应此计数习惯。
苏姆并非国际硬通货,出境后无法直接使用。在当地获取的收益本质上是“境内购买力”,要转化为可回国资金,必须解决币种转换与汇出渠道问题。
值得庆幸的是,乌兹别克斯坦外汇政策日益开放:自 2017 年汇率并轨及 2019 年新《货币调节法》实施以来,经常项目下可实现自由兑换。外国投资者在缴清税款后,利润和投资收益可合法兑换成外币汇出。合规资金在政策层面畅通无阻。
02 人民币直连结算:可行且日益便捷
结论明确:可以直接兑换人民币,无需局限于美元。主要依据如下:
1. 乌央行每日公布人民币(CNY)官方牌价,商业银行均支持人民币业务;
2. 人民币跨境结算通道拓宽。2026 年 9 月,乌国家外经银行(NBU)成为首家直连中国 CIPS(人民币跨境支付系统)的乌方银行,人民币结算可绕过中间代理行,效率更高、成本更低;
3. 银联跨境汇款等通道已覆盖中亚多国,小额及个人场景更加便利。
尽管美元仍是国际贸易主流计价货币,银行外汇业务成熟,但美元路径存在双重汇差成本:苏姆换美元产生一次汇差,美元回国结汇再产生一次汇差,且可能叠加代理行手续费。人民币直连的优势在于省去中间换汇环节,并降低美元波动风险。
选择建议:贸易项下货款优先洽谈人民币结算;大额利润分红则需对比当地银行对人民币的报价与流动性,综合评估后决策,追求“当时更划算”的方案。
03 资金回国的四条正规通道
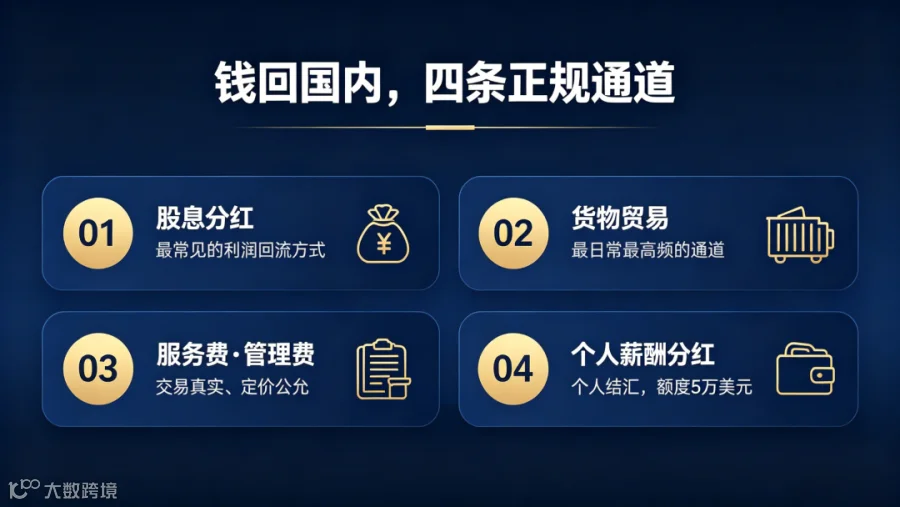
针对分红、贸易、服务费及个人结汇,主要有以下四种合规路径:
(1)股息分红:最常见的利润回流方式
前提是国内已完成 ODI(境外直接投资)备案,且乌方子公司足额实缴、正常经营。标准流程为:年度审计(须由乌当地持牌会计师出具)→ 完税 → 股东会作出分红决议 → 银行反洗钱尽调 → 对外付汇,耗时通常为几个工作日至两周。
(2)货物贸易结算
进出口货款通过贸易收付汇渠道,是最日常、最高频的通道,到账速度快,也是跨境人民币结算最成熟的场景。
(3)服务费、管理费及特许权使用费
以服务贸易名义回流,前提是交易真实、定价公允。乌方对关联交易实施严格的转让定价监管,定价不合理将面临纳税调整及补税风险。
(4)个人薪酬与分红
外派员工工资及个人分红可走个人结汇渠道,但境内个人年度便利化结汇额度仅为等值5 万美元,仅适合小额补充,不宜作为公司利润回流的主通道。
特别警示:地下钱庄、虚假贸易等灰色路径看似快捷,实为高风险雷区。一旦资金被认定来源不合规,不仅国内银行拒收,还将面临税务和外汇部门的严厉追查,代价远超节省的手续费。合规回款永远是第一原则。
04 ODI 备案:出海第一步,回款前提
ODI 备案是中国企业向境外出资的必备合规手续,涵盖发改、商务、外汇三道程序。无论是向乌兹别克斯坦子公司注资、增资还是收购当地公司,均须先完成此备案。
核心要点:ODI 备案不仅是资金出境的许可,更是后续利润汇回、境外再投资及境内纳税抵免的共同凭证。缺失该备案,乌方盈利将无法合规汇回,甚至可能被认定为违规跨境资金流动。
三道程序缺一不可:
① 发改备案:向发改部门办理境外投资项目备案。鼓励类、允许类且不涉及敏感领域的项目实行备案制,敏感行业或地区项目需核准;
② 商务备案:向商务部门办理境外投资备案,获取《企业境外投资证书》;
③ 外汇登记:凭前述文件在银行办理境外投资外汇登记,确保资本金合规汇出。
特别提醒:备案必须在出资前完成。“先出资、后补手续”属于程序违规,处理极为被动。已“先上车”的企业应尽快寻求专业机构评估补救路径。
此外需注意两点:一是履行ODI 存量权益登记义务,境内主体通常需在每年 6 月 30 日前向外汇局报送数据,漏报将暂停相关外汇业务;二是确保备案内容与实际情况一致,若投资额、股东或注册地发生变更,须及时办理变更手续。
总结:出海应先办备案,后注册公司。顺序正确,回款与抵税顺畅;顺序错误,步步皆坑。
05 税务成本核算:三道税负解析
从在乌盈利到分红汇回,主要涉及三道税收环节:

第 1 道:乌兹别克斯坦企业所得税
税率15%,针对在乌境内赚取的利润征收。
第 2 道:分红预提税(向境外支付时)
依据中乌税收协定,税率封顶 10%,在利润以分红形式汇出时扣缴。
第 3 道:中国企业所得税(回国后)
税率25%,但乌方已缴税款可在限额内抵免,符合条件的股息可享受间接抵免。
澄清误区:网传“持股 25% 以上预提税可降至 5%"实为中哈(哈萨克斯坦)税收协定条款,中乌协定目前预提税封顶为 10%。
案例测算:假设子公司税前利润 100 万美元,先缴 15% 企业所得税(剩余 85 万美元);再以分红汇回,扣缴 10% 预提税(8.5 万美元),最终到手76.5 万美元,综合税负约23.5%。
回国后,中国对企业境外所得征税(25%),但乌方已缴的所得税和预提税可在规定限额内抵免。关键在于保留好完税凭证,以便在国内申报时进行抵扣。
补充说明:利息预提税国内法与协定均为 10%;特许权使用费国内法 20%,协定降至 10%。涉及此类支付需提前办理协定待遇。
06 常见合规风险点
注册资本未实缴到位:银行将直接拒绝分红付汇;
未办理《中国税收居民身份证明》:乌方将按国内高税率扣缴,多缴税款难以追回;
关联交易定价不合理:交易额超 50 亿苏姆需准备转让定价同期资料,否则面临补税加罚款;
未做 ODI 备案:利润无法汇回,且可能被定性为违规跨境资金;
优惠期内擅自变更主业:可能导致自由经济区税收优惠被追缴;
使用地下钱庄:此非渠道问题,而是严重的法律问题。
07 全流程合规检查清单
投资前
完成 ODI 备案 → 设计持股架构(子公司/分公司/自由经济区) → 提前申请《中国税收居民身份证明》 → 符合条件者申请投资协议锁定税制(现行税率维持至 2028 年)。
经营中
注册资本足额实缴 → 按时年度审计 → 如实申报纳税 → 留存关联交易定价资料。
回款时
备齐全套完税凭证 → 形成股东会分红决议 → 准备银行尽调材料 → 全程留存凭证以备回国抵税。
核心原则:先夯实合规基础,再考虑成本控制,顺序不可颠倒。
综上所述:资金可以回国,政策环境开放;人民币可直接结算,通道日益宽广;税务成本方面,企业所得税 15% 起步,分红预提税 10%,回国后可依法抵免。
最后提醒:汇率与政策细节动态调整,本文提供框架性指导,具体操作请以乌央行、税务机关最新公告及银行实际报价为准,重大项目建议咨询当地持牌专业机构。