


聚乙烯(PE)作为全球消费量最大的通用合成树脂,是连接石化上游原料与终端制造的关键基础材料,广泛应用于包装、农膜、管材、汽车及新能源等领域。其产能、供需变化及贸易流向是全球化工市场的重要风向标。
数据显示,2025 年全球聚乙烯市场规模约 1200 亿美元,预计 2030 年将达 1654.6 亿美元,年复合增长率保持在 4%-5%。2026 年上半年,中国聚乙烯出口迎来爆发式增长,从亚洲传统市场向拉美、非洲等新兴市场快速拓展,折射出全球聚乙烯贸易格局的重塑。
2026 年上半年中国聚乙烯出口概况
海关数据显示,2026 年 1-6 月,中国聚乙烯(HS:39011000,初级形状,比重<0.94)出口额达 5.75 亿美元,出口量 37.6 万吨,同比分别增长 191.61% 和 180.02%。

出口均价上扬:2026 年上半年,中国聚乙烯出口平均价格为 1.53 USD/KG,同比增长 4.14%。

均价上涨主要受原材料成本波动及产品结构升级驱动。国际原油及石化原料价格推高了生产成本;同时,中国 PE 产业向高性能、高附加值产品转型,高端膜料及专用料占比提升,增强了议价能力。
出口市场分布:越南居首,巴西增速显著
按国别统计,2026 年 1-6 月越南为中国最大出口目的地,金额达 6452 万美元;印度尼西亚和马来西亚分列二、三位。
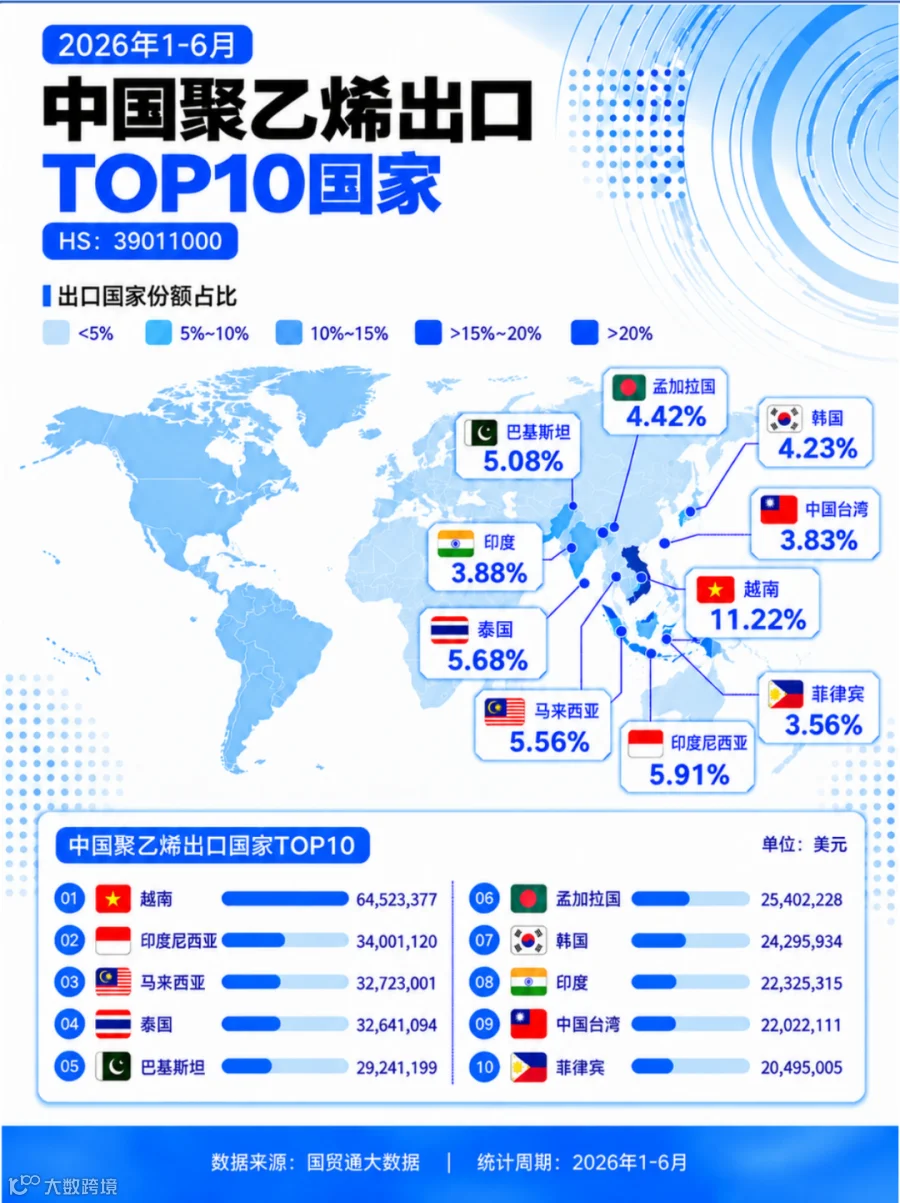
从金额梯队看:
第一梯队(>5000 万美元):仅越南一国,其电子制造业发达但石化基础薄弱,需求旺盛。
第二梯队(1000 万 -5000 万美元):包含印尼、泰国、韩国、巴西、俄罗斯等 16 国,多为塑料制品加工大国,需进口补充产能缺口。
第三梯队(<1000 万美元):超 100 个国家,广泛分布于亚、非、欧,显示中国市场布局日趋多元。
值得注意的是,同期中国对巴西聚乙烯出口同比激增 1703.39%。巴西作为南美最大塑料消费市场,对中国供应链的依赖性增强,标志着中国 PE 出口正成功向拉美新兴市场渗透。
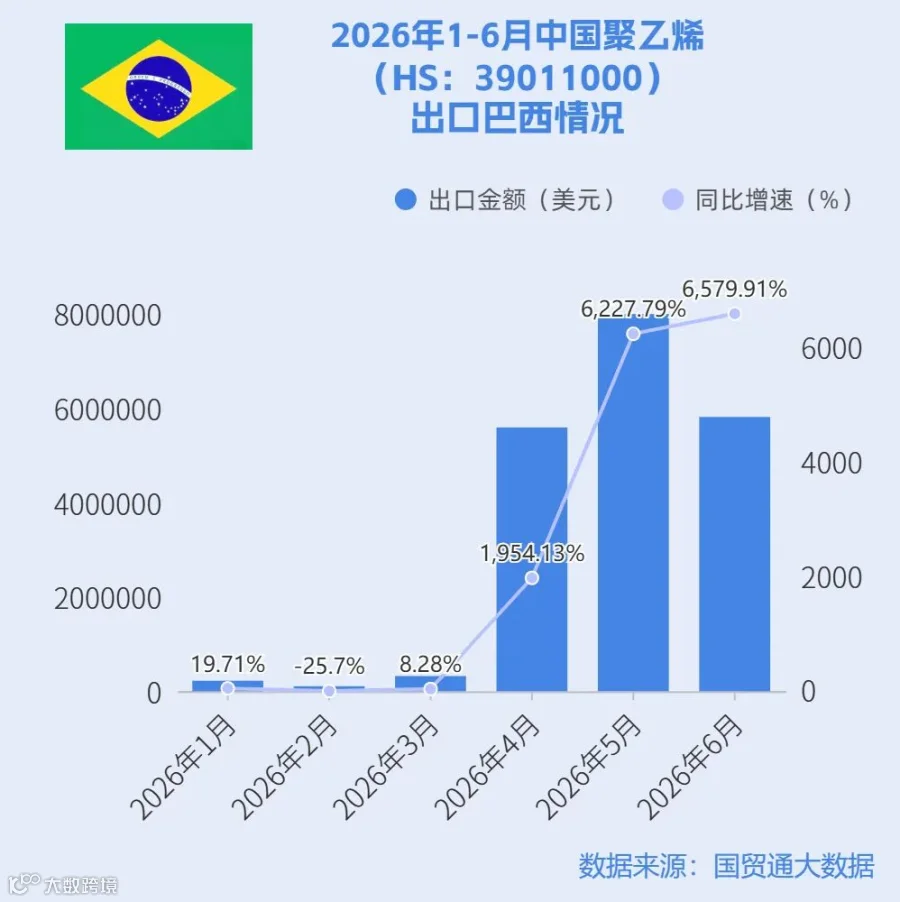
贸易区域分析:六大洲全面增长,RCEP 成核心引擎
2026 年上半年,中国聚乙烯共出口至 132 个国家和地区,较上年同期新增 16 个。超八成市场实现正增长,前 20 大市场中半数以上增幅超 200%。
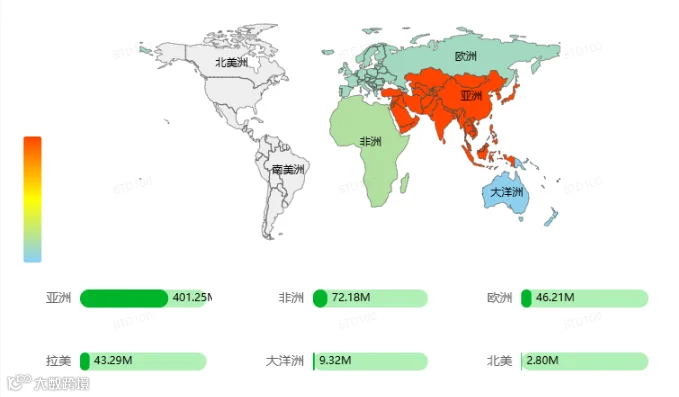
分洲数据:亚洲仍为核心,占总出口量 69.78%,但拉美、大洋洲、欧洲及非洲增速迅猛,同比增幅均超 600%,显示出“多点开花”的全球布局趋势。
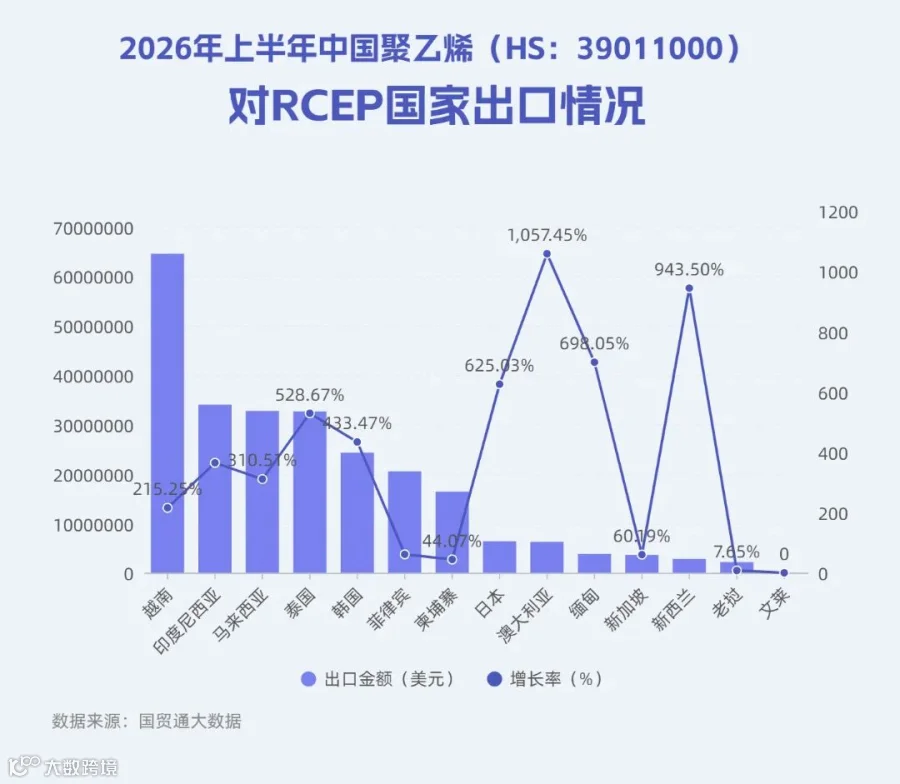
RCEP 市场表现:对 RCEP 成员国出口额 2.50 亿美元,同比增长 229.02%,占总出口额 43.48%。其中澳大利亚同比增幅高达 1057.45%。RCEP 协定带来的贸易便利化已成为中国 PE 出口的重要支撑。
出口源地分布:沿海集聚,多区域协同
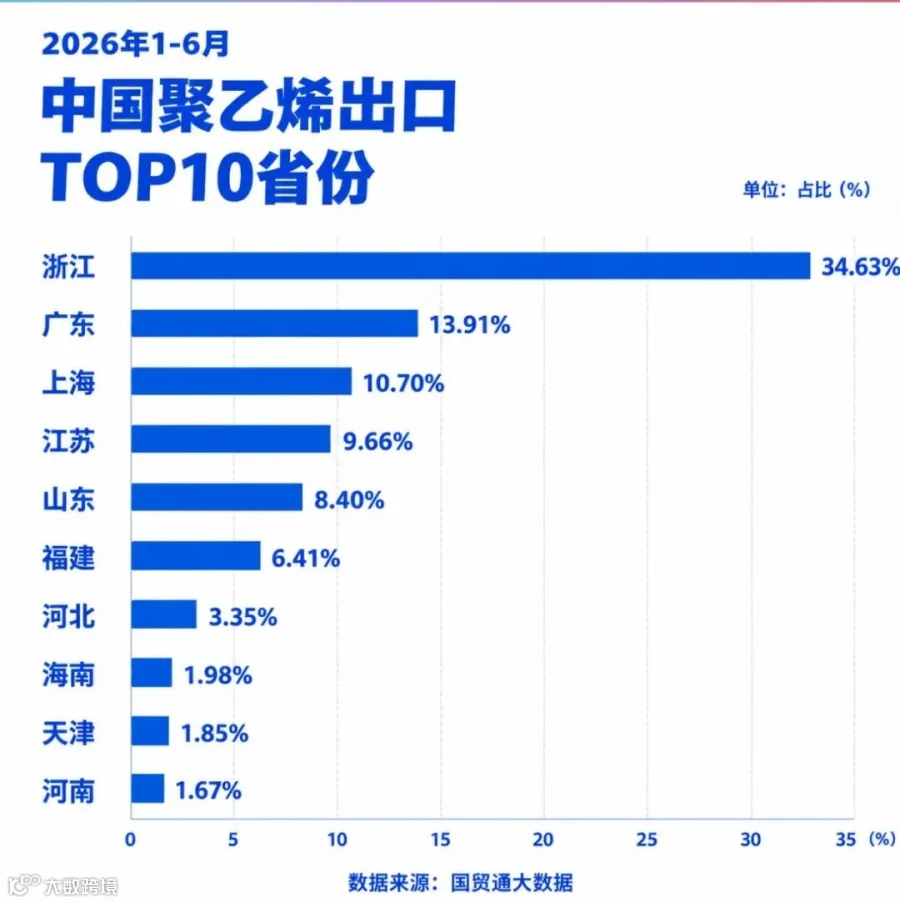
出口前五省市为浙江、广东、上海、江苏、山东,合计占比 77.3%。福建、河北、海南等地出口规模同步提升,表明中国 PE 出口正由单一沿海中心向多区域协同发展演进。
聚乙烯全球市场分布及产业链特点
产业链全景

上游(原料):以乙烯为核心,源自原油裂解、天然气及煤制烯烃。代表企业包括中石油、中石化、卫星化学等。
中游(生产):通过聚合反应生产 LDPE、LLDPE、HDPE 等树脂。代表企业有万华化学、恒力石化、盛虹炼化等。
下游(应用):涵盖包装、农业、建筑及日用品等领域。
全球主要消费市场特征
亚太地区:全球消费核心,中国、印度及东南亚需求强劲,由制造业与包装行业双轮驱动。
北美地区:市场成熟饱和,内需停滞,超半数产量用于出口,竞争聚焦于高性能及环保材料。
欧洲地区:高端化趋势明显,对环保认证、食品接触标准及供应商合规性要求极高。
拉美地区:典型净进口区,巴西为核心,本土供应不足,需求集中在包装、建筑和农业。
中东与非洲:新兴蓝海。中东产能与消费双增;非洲处于起步阶段,农业灌溉与基础包装潜力巨大。
聚乙烯企业市场开发建议
基于 2026 年上半年数据,亚洲仍是中国 PE 出口的基本盘,尤其是东南亚新兴经济体工业化带来的稳定增量。东亚、西亚等成熟市场则对品级和环保标准提出更高要求。企业应深耕亚洲,同时针对性突破中东、非洲、南美及大洋洲市场。
重点目标国家:越南、泰国、巴基斯坦、韩国、巴西、土耳其、埃及、尼日利亚、肯尼亚、沙特阿拉伯、日本等。
建议利用外贸大数据工具,通过分析采购商频次、单次采购量及供应商变更情况,精准锁定两类潜在客户:一是采购量大但供应商集中度高(有切换空间)的企业;二是采购频次稳定但单笔量小(处于成长期)的企业。
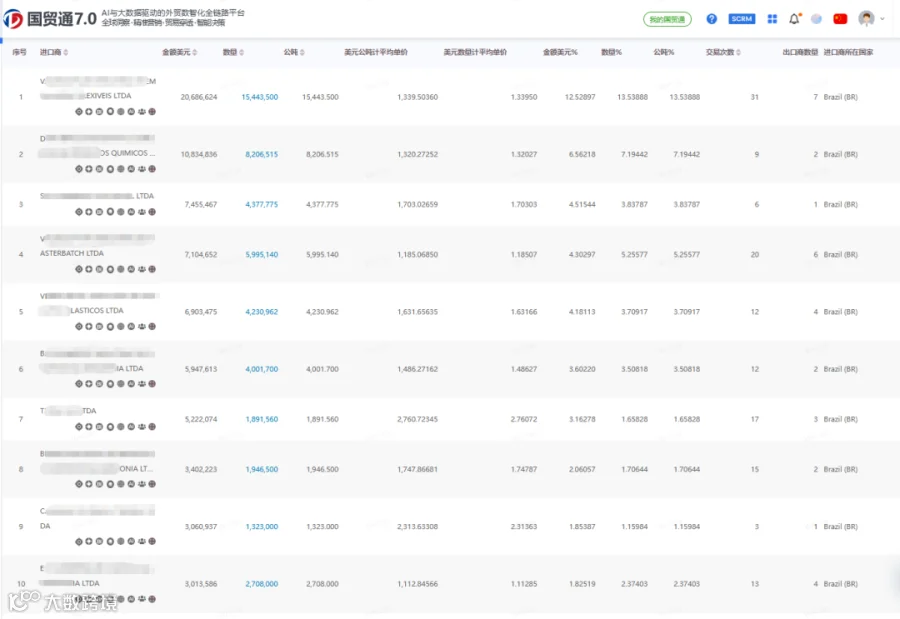
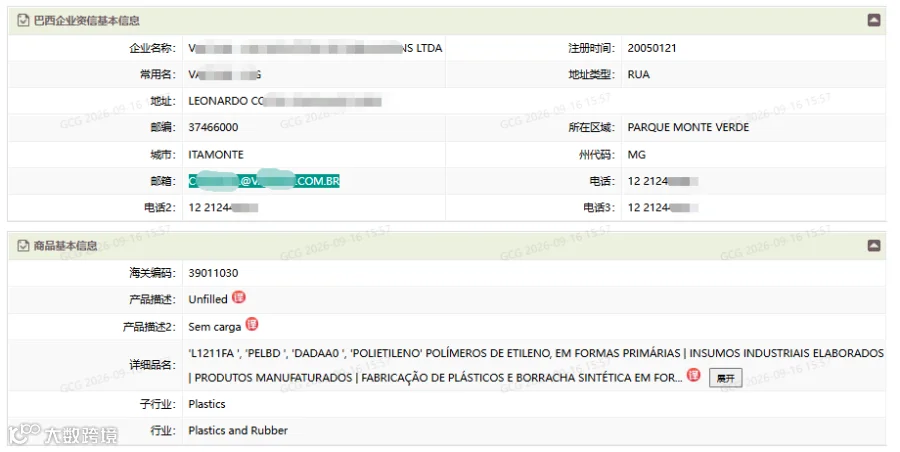
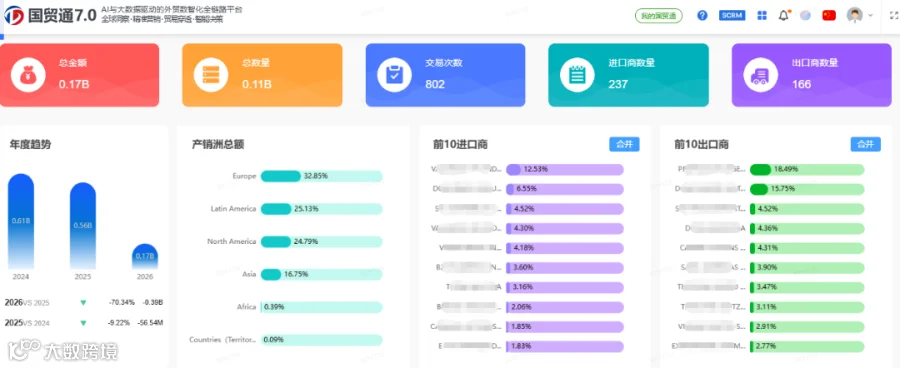
以巴西市场为例,通过数字化平台可直观追踪贸易流向,结合企业资信分析(经营状况、信用等级)及供应链穿透功能(挖掘上下游关系),制定科学的客户开发策略,降低试错成本。

我国聚乙烯未来出口发展趋势
1. 出口规模持续扩张:随着国内炼化一体化项目投产,产能释放将推动中国从“补充型出口”转向“主动参与全球竞争”。
2. 市场布局多元化:降低对单一区域依赖,非洲、中东及拉美将成为新的增长极。
3. 产品高端化转型:竞争模式将从价格战转向“性能 + 技术 + 服务”的综合比拼,高端替代进口并形成新出口增长点。
展望未来,全球 PE 需求仍将受包装、基建及消费升级驱动稳步增长。中国凭借完整的产业链和新增产能,将继续成为全球供给的重要来源。面对产能过剩压力与国际竞争加剧,企业需通过技术突破、绿色转型及数字化出海,在行业洗牌中构建核心竞争力。