


8 月美国卡车运价普降,为何您的报价未同步跟跌?
近期关注美国卡车运输市场的人士或许会发现一个矛盾现象:宏观数据显示运价明显下滑,但实际获取的报价却未见显著波动。
这一感知并非错觉。据 DAT Freight & Analytics 数据显示,8 月美国干货厢式车(Dry Van)现货干线均价跌至$2.19/英里,较 7 月减少 20 美分,跌幅达 8.4%。同期,冷藏车与平板车分别下降 5.1% 和 6.9%,三类主力车型均创下有记录以来最大的单月降幅。

表面看结论似乎是“美国卡车运价全面下跌”,但核心问题在于:这 20 美分的降幅究竟源自何处?
01|全国均价下行,区域走势分化
若剥离全国平均数据,深入审视区域市场,会发现 8 月各地走势存在显著差异。

- 加州:价格从约$2.61/英里降至$2.44,月底回升至$2.50;
- 南部内陆:价格从约$2.29一路下探至$2.07;
- 大湖区:前两周持平,月底反而反弹至$2.58。
全国平均数掩盖了结构性差异。拆分来看,部分市场大幅下跌,部分保持稳定,更有区域在月末开启上涨通道。
02|实际物流采购并非基于“美国平均运价”
DAT 数据与实际报价的“错位”,源于统计维度与交易维度的不同。全国均价是海量交易的汇总结果,而具体询价针对的是特定货物。
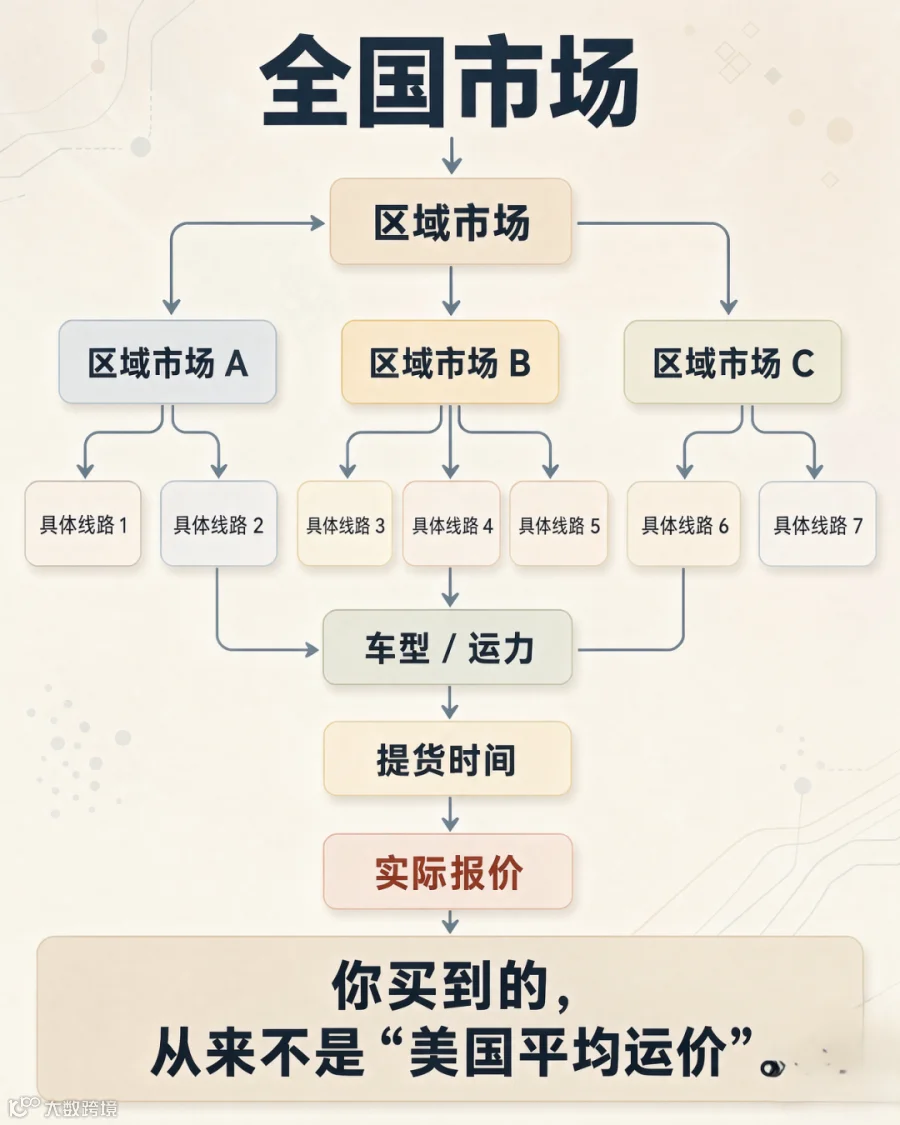
即便同为干货厢式车,起运地(如南加州 vs 德州)、目的地(如亚利桑那 vs 纽约)的不同,会导致价格逻辑完全割裂。此外,车型匹配、司机位置、提货时效、特殊设备需求及回程货情况等因素,共同决定了最终成交价。
客户购买的从来不是抽象的“美国平均运价”,而是在特定时间、特定地点,愿意承接该票货物的具体运力。
03|8 月底价格趋势已现转折
"8 月大跌”的月度数据容易掩盖下旬的市场动态。截至 8 月 28 日当周,全国干货厢式车现货价格虽维持在$2.19/英里左右,但环比降幅已明显收窄。
与此同时,多个区域出现反弹迹象:大湖区周环比上涨约 3.4%,俄亥俄河谷涨 2.5%,美国东北部涨 2.3%,加州亦呈现小幅上扬。
这表明,8 月的全国均价下行,实则是不同市场在不同时间段波动的叠加结果,而非全境同步走低。
04|DAT 数据的正确解读方式
DAT 数据的核心价值在于判断市场整体冷暖及识别偏离平均走势的区域,而非直接指导单笔货物的定价。
- 宏观数据:解决“市场方向”问题;
- 实际报价:解决“具体运力匹配”问题。
两者处于价格形成机制的不同层级。因此,“全国降价”与“局部线路报价坚挺”可以并存。这通常意味着您所在的区域或线路,其供需关系并未随全国大盘同步变化。
结语:价格去哪了?
8 月美国卡车运价并未凭空消失,而是发生了结构性转移。部分市场释放了价格空间,部分市场波动有限,更有区域在月末率先回暖。
面对“运价下降”的宏观叙事,更应追问:究竟是哪些区域在降?只有细化到区域和线路层面,宏观数据才能与具体货物产生关联。
随之而来的新问题是:为何各地涨跌不一?若货量发生转移,未被消化的货物流向了何方?这将是我们后续探讨的重点。