



阿根廷筹备高层访华,力推牛猪副产品
事件回顾:阿根廷外交部长巴勃罗·基尔诺近日确认,政府正筹备高级别访华,核心目标是推动牛、猪副产品输华议定书落地。他在阿根廷出口商商会(CERA)“出口日”活动上表示,中阿贸易关系良好,相关事项正在敲定。
阿根廷牛肉出口商长期呼吁开放牛副产品对华出口。据阿根廷牛肉生产与出口商协会(ABC)估算,此类产品在阿根廷国内售价约 200 美元/吨,而在中国市场售价可达其四倍。猪肉行业方面,中国要求将约三分之二的猪体拆分为特定副产品(如猪蹄、猪耳等),这些部位在其他市场需求有限。阿方预计,若对华出口开放,每头屠宰生猪的总价值可提高约 20%。
基尔诺强调,中国对与阿根廷开展贸易持开放态度。当前工作重点是通过阿根廷卫生主管部门批准,使相关产品进入中国企业采购清单。“我们创造的是条件,之后取决于市场本身。”
小嘉观点:阿根廷推动牛猪副产品输华,对国内进口商而言是潜在的增量机会。牛副产品(牛肚、牛舌、牛心管等)在国内火锅、卤味、烧烤场景需求旺盛。建议持续关注中阿高层访问成果及议定书签署进展,以官方公告为准。
消息来源:Bichos de campo
发布时间:2026 年 9 月 16 日
声明:以上内容仅供参考,不做任何投资建议
俄罗斯对华农产品出口:冷冻鱼、菜籽油和甲壳类水产品居首
俄罗斯农产品出口发展中心数据显示,2025 年俄罗斯对华农产品出口总额为 79.9 亿美元,同比增长 8.7%。领先品类如下:
- 冷冻鱼:供应增长 35%,达 17.6 亿美元,居首位;
- 菜籽油:供应增长 28.2%,达 13.9 亿美元,位列第二;
- 甲壳类水产品:供应增长 1.5%,达 13.2 亿美元,排名第三。
其他主要出口产品按降序排列为:禽肉(4.454 亿美元,+3.5%)、亚麻籽(4.118 亿美元,+65.4%)、豌豆(3.883 亿美元,+74.6%)、葵花籽油(3.407 亿美元,-47.9%)、大豆(2.518 亿美元,+17.4%)、鱼粉(1.868 亿美元,-31.3%)及猪肉及副产品(1.741 亿美元,+94.1%)。
消息来源:俄罗斯卫星通讯社
发布时间:2026 年 9 月 17 日
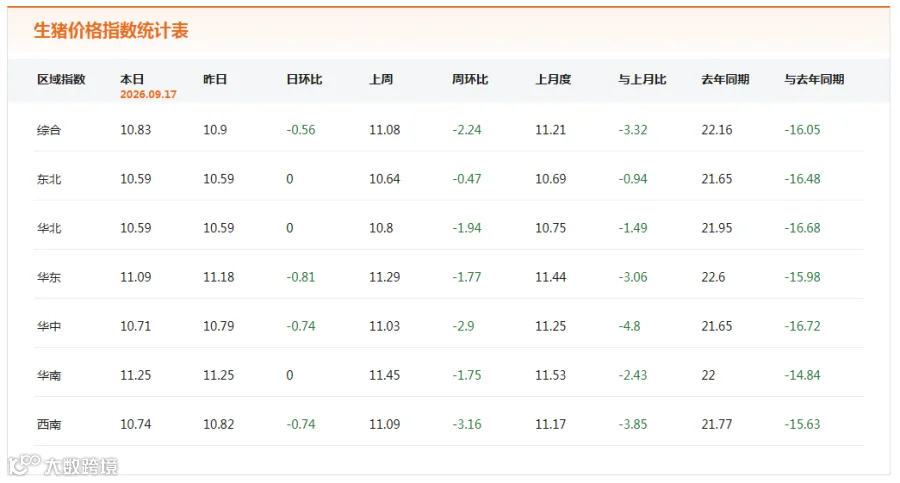
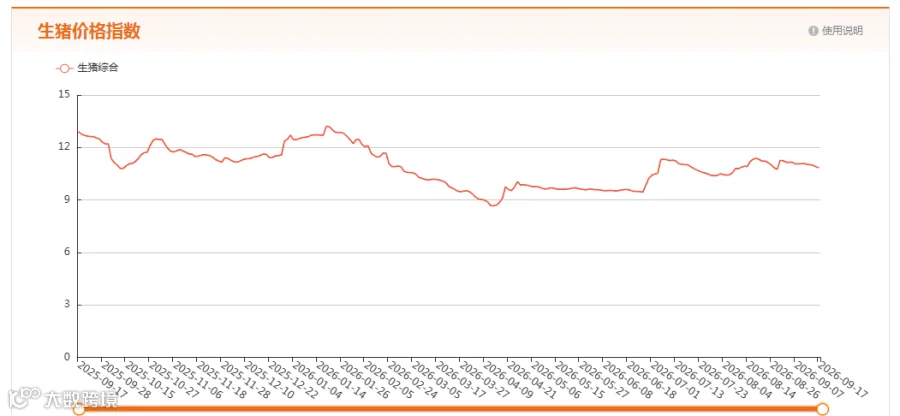
今日全国外三元生猪价格指数
2026.09.17 综合指数值
10.83
消息来源:中国农业农村信息网
发布时间:2026 年 9 月 17 日
今日全国白条猪肉价格指数
2026.09.17 综合指数值
14.6


消息来源:中国农业农村信息网
发布时间:2026 年 9 月 17 日
牛肉行业进入景气上行窗口:需求提升供应减少
机构指出,牛肉行业已进入“产能周期与政策驱动共振”的景气上行窗口。中秋、国庆临近,牛肉消费进入旺季,市场呈现量价齐升态势。价格上涨主要源于需求拉动及肉牛存栏下降导致的供应减少。
A 股相关概念股表现活跃:龙头天山生物自 8 月下旬以来股价累计涨幅近 50%;得利斯上半年牛肉贸易营收 2.42 亿元;华统股份拟投资 10 亿元布局肉牛全产业链;光明肉业依托新西兰资源,上半年牛羊肉营收达 86.13 亿元。
尽管上半年养殖板块普遍亏损,但下半年行情已震荡走高。年内有 12 只养殖股获机构调研,其中温氏股份、巨星农牧、益生股份获百家以上机构关注。
消息来源:第一财经
发布时间:2026 年 9 月 16 日
供需博弈主导三季度猪价,四季度涨势或受限
三季度猪价震荡微涨
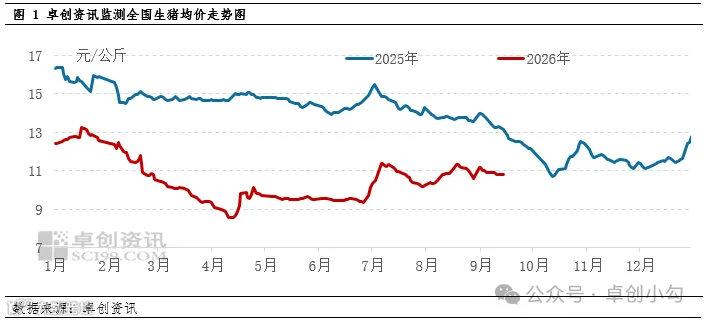
卓创资讯数据显示,三季度全国瘦肉型生猪价格震荡上涨。7 月均价 10.74 元/公斤(环比 +12.80%),8 月均价 10.84 元/公斤(环比 +0.85%),9 月中上旬均价 10.94 元/公斤(环比 +0.92%)。季度最高点为 7 月 7 日的 11.37 元/公斤,最低点为 7 月 30 日的 10.20 元/公斤。
9 月 16 日监测均价为 10.71 元/公斤,较季初上涨 0.35 元/公斤。期间因出栏量减少支撑价格,但需求疲软导致三次涨后回落,涨势难以持续。
三季度生猪出栏量环比减少,利多猪价
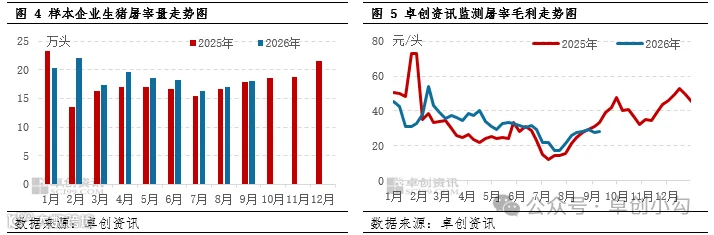
7-8 月样本企业生猪出栏量平均为每月 1.62 千万头,较二季度减少 6.38%。原因包括:2025 年二、三季度产能去化对应本期出栏减少;夏季高温延缓生猪生长,达标出栏量减少。大猪存栏减少支撑肥标价差扩大,部分养殖端压栏增重,共同利多猪价。

三季度屠宰量相对低位,利空猪价
7 月至 9 月中旬样本企业屠宰量平均为 16.94 万头,同比仅增 1.56%。屠宰企业毛利为 24.19 元/头,增幅有限。受盈利欠佳及终端需求不足影响,屠宰企业收购积极性不高,屠宰量低位运行,对猪价形成利空。
四季度猪价或仍涨幅受限
四季度存在季节性消费回暖与供给减量利多,但涨幅受限。能繁母猪存栏虽有减少但期间出现增加趋势,且 PSY 上升,实际出栏减幅有限。此外,消费者饮食习惯改变,腌腊、灌香肠对需求的支撑力度减弱。
综合预测,四季度猪价或先涨后降,运行区间在 10.9-11.9 元/公斤之间。

消息来源:卓创资讯
发布时间:2026 年 9 月 17 日
9 月第 2 周生猪定点屠宰企业收购及出厂价格情况
事件回顾:农业农村部监测显示,2026 年 9 月 7—13 日,生猪定点屠宰企业生猪平均收购价格为 12.14 元/公斤,环比持平,同比下降 17.2%。白条肉平均出厂价格为 15.89 元/公斤,环比增长 0.1%,同比下降 16.1%。
小嘉观点:收购价连续两周横盘,表明供需进入短暂平衡。白条肉微涨 0.1% 系双节前备货微弱拉动,难成趋势。养殖端出栏节奏正常,屠宰企业采购压力不大,短期猪价大概率继续窄幅震荡。建议养殖户正常出栏,避免赌涨。
消息来源:农业农村部畜牧兽医局
发布时间:2026 年 9 月 17 日
9 月第 2 周畜产品和饲料集贸市场价格情况
事件回顾:据全国 500 个县集贸市场监测,9 月第 2 周(采集日 9 月 10 日):
上涨品种:鸡蛋、肉牛、肉羊、生鲜乳、豆粕;
下跌品种:仔猪、生猪、鸡肉、商品代肉雏鸡;
持平品种:猪肉、商品代蛋雏鸡、玉米、配合饲料。
具体数据:
生猪产品:仔猪均价 20.83 元/公斤(环比 -1.4%);生猪均价 11.54 元/公斤(环比 -0.4%);猪肉均价 21.22 元/公斤(环比持平)。
家禽产品:鸡蛋均价 11.65 元/公斤(环比 +0.6%);鸡肉均价 22.45 元/公斤(环比 -0.1%)。
牛羊产品:牛肉均价 75.73 元/公斤(环比 +0.5%,同比 +7.2%);羊肉均价 73.62 元/公斤(环比 +0.3%,同比 +6.2%)。
饲料原料:玉米均价 2.46 元/公斤(环比持平);豆粕均价 3.36 元/公斤(环比 +1.5%,同比 +1.5%)。
小嘉观点:
1.猪价延续低迷:双节备货拉动不及预期,短期仍以窄幅震荡为主。仔猪价格下探反映补栏信心不足,产能去化缓慢推进。
2.牛羊肉强势:同比涨幅分别达 7.2% 和 6.2%,供给偏紧格局未变,旺季支撑下易涨难跌。
3.饲料成本信号:豆粕价格环比、同比双双转涨,意味着饲料成本压力可能重新抬头,挤压养殖利润空间。
建议养殖端合理安排出栏,不宜压栏;进口商可关注牛羊肉进口窗口,同时留意饲料成本变化。
消息来源:农业农村部畜牧兽医局
发布时间:2026 年 9 月 16 日
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。