



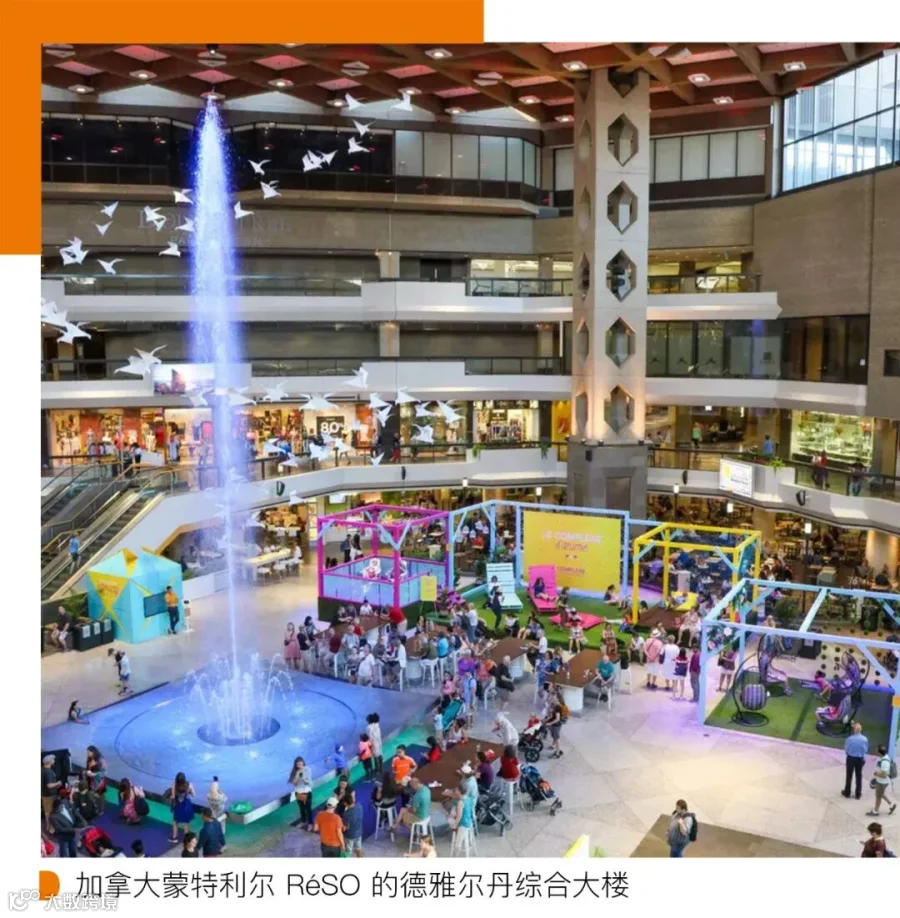
地下商业并非新概念。日本大阪长堀地下街依托地铁枢纽,构建四层空间与百余家商铺,是 TOD 模式的典型;加拿大蒙特利尔 RéSO 连接十余个交通站点,在地下网络中模拟日光与绿植,因严寒气候催生出日均客流 50 万的“地下城市”。
两者路径虽异,逻辑一致:地下空间的起点是功能(地铁导流或气候庇护),但功能仅让人经过,内容才让人停留。全球零售空间的进化,核心在于解决“如何让人留下”的问题。
中国零售业的变革无需重走“先功能后内容”的老路。得益于轨道交通爆发式增长带来的 TOD 客流基础,以及社交媒体时代消费者主动探索的习惯,加之主理人品牌与非标业态的爆发,地下空间正成为具备独特性格的商业新载体。
从“补充面积”到“主动选择”,地下商业逻辑重构
近五年,中国地下空间开发面积年均增长 10%,市场规模达数千亿元,大中型城市增长率更超 15%。行业分析指出,新鲜感、松弛感、高颜值与独特性已成为消费者关注的新维度。商业逻辑正从“做什么项目吸引人”转向“为什么样的人做项目”,这种需求变化为地下商业带来巨大机遇。

案例验证了这一趋势。北京中海大吉巷将约 75% 体量布局地下,截至 2026 年 5 月,累计客流突破 2000 万人次,销售额超 9 亿元。更多激进实验正在上演:济南 guguPaRK 谷谷公园打造“地下公园 + 非标主理人”模式;南京江北新区地下城总建筑面积约 480 万平米,最深达地下 48 米,将成为亚洲最大地下空间。

存量改造同样成效显著。武汉菱角湖万达 B1 层改造后客流创三年新高;北京西单大悦城完成公区改造;宁波复悦城 B1“甬巷拾光”焕新并引入奥莱旗舰店。当地下空间从被动利用转向主动创造价值,其通过新业态组合与场景运营,正重新挖掘被低估的商业潜力。
消灭“地下感”,内容成为核心护城河
过去,封闭、昏暗、动线复杂使地下层沦为停车与配套服务的“次级空间”,缺乏消费者主动进入的理由。如今,多首层设计、下沉广场、智能新风及模拟日光等技术手段,正逐步消除闷、暗、难找等体验缺陷。
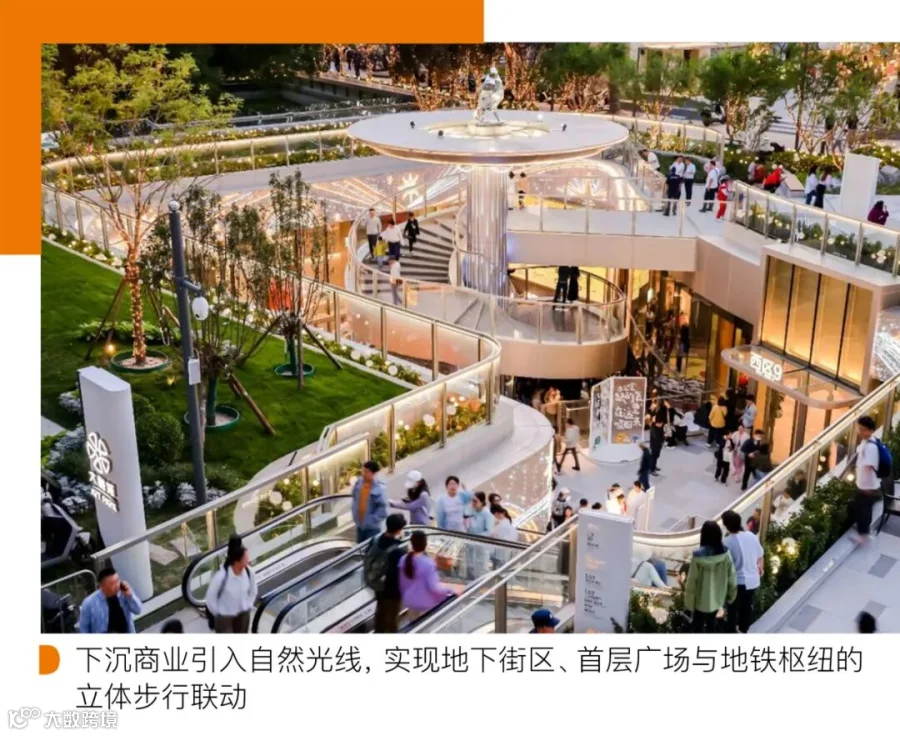
北京中关村大融城引入自然光庭;上海百联西郊将车库改造为含绿植水景的城市公共空间;天津梅江环宇城拆除冗余中岛,提升视线通透性。天津环宇城策划经理任婕表示:“休憩区与景观的嵌入放缓了空间节奏,延长停留时间,从而创造更多消费机会。”

内容的密度与独特性决定了地下是“普通楼层”还是“独立目的地”。上海 C·Park 海粟文化广场构建“公园 + 音乐俱乐部 + 社群”生态,聚焦圈层聚合;成都 Regular 源野由闲置停车场改造,坚持“小而精”,引入 20 余个独立主理人品牌,涵盖咖啡、艺术零售等业态,拒绝连锁快消。
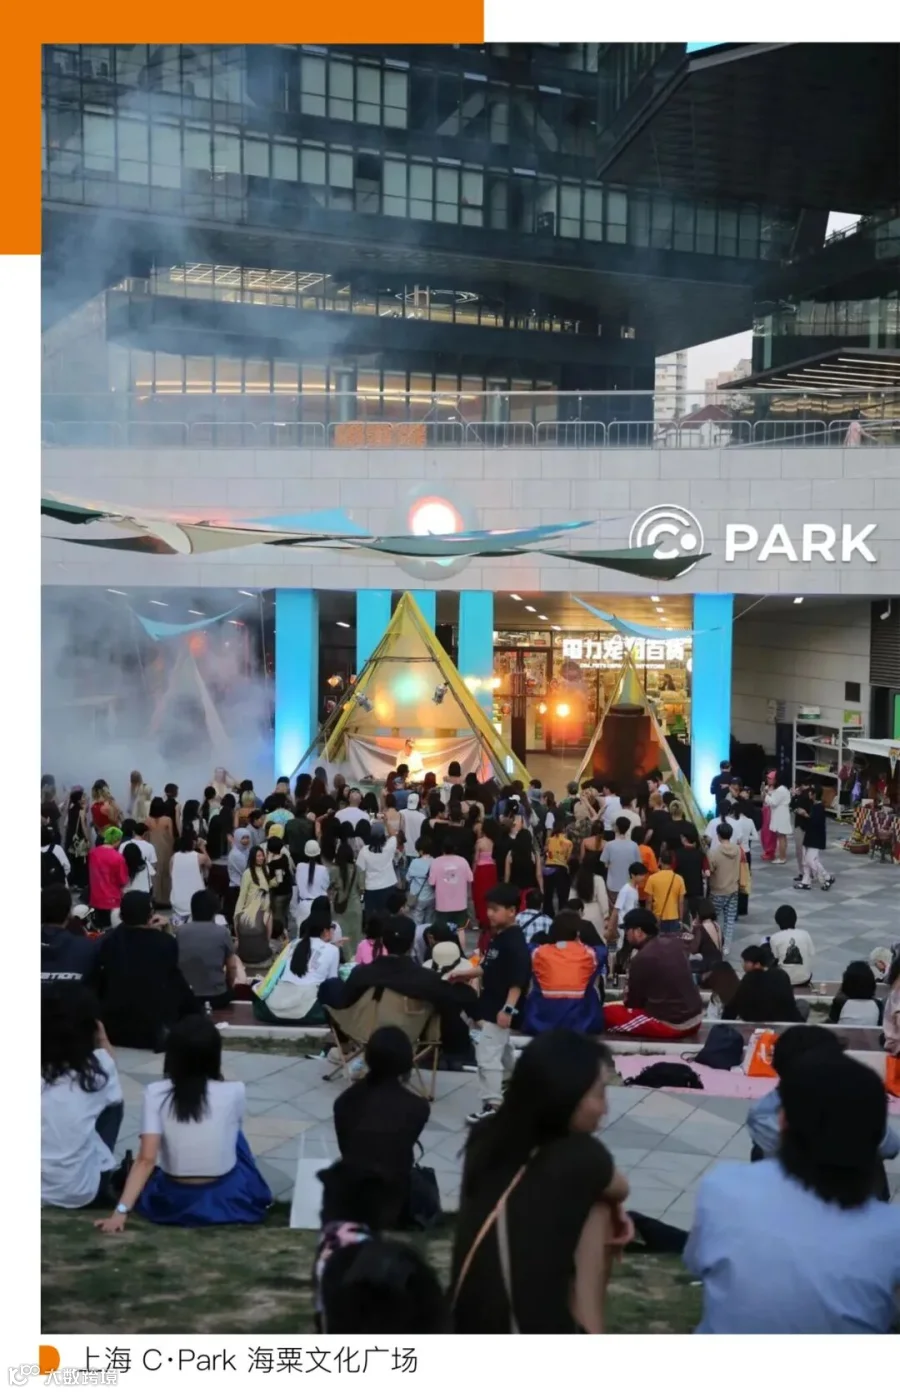
当餐饮、娱乐、文化等高频率内容入驻,地下空间已从“成本中心”转变为“内容主场”。对品牌而言,地下租金较地上低 30% 至 40%,试错成本更低;非标空间提供更自由的品牌表达;且地下聚集的“探索型”客群与主理人品牌、小众设计师及体验业态的目标受众高度重合。
面对地上购物中心的同质化竞争,地下成为品牌差异化实验与社群连接的最佳场域。中国消费经济学会副理事长洪涛指出:“商业竞争的关键在于捕捉细分需求,通过空间、内容与技术的迭代创造不可复制的体验。”回顾零售史,成本推动、消费拉动与品牌寻求新表达场,始终是空间迁移背后的核心力量。
过去,地下层是建筑的“背面”与灰色地带;如今,它正演变为城市零售的“第二地面”乃至创新业态的“正面战场”。未来,地上与地下将共同构成城市消费网络的不同增长入口。谁能创造出地上无法提供的体验,谁就能在存量时代赢得下一张入场券。
内容策划 华意明天时尚内容中心
撰文 Joyce Hu
责编 Yalta Du
图片来源 网络