本文共计
约 2800
字
|
阅读需要
10
分钟
蓝鲨导读:谁在靠退税,谁在靠能力?
编辑 | 卢旭成
据海关总署数据,2026 年上半年全国外贸进出口总值达 25.47 万亿元,同比增长 16.9%,历史同期首次突破 25 万亿元大关。跨境电商作为外贸新业态延续高景气态势,上半年有进出口业务的企业增加 11.5 万家,跨境电商出口海外仓增长 3.3 倍。
从已公布的跨境电商上市公司半年报来看,行业呈现“营收普增、利润分化”的特征。安克创新、致欧科技、赛维时代保持两位数增长;而乐歌股份净利润同比下降 83.43%,三态股份扣非净利润转亏,赛维时代、千岸科技出现增收不增利现象。“头部集中、尾部出清”的格局日益明显。

营收上行,利润分化
2026 年上半年,中国跨境电商行业迎来阶段性拐点,正经历从“低价铺货”到“品牌深耕”、从“免税套利”到“合规经营”的系统性范式切换。
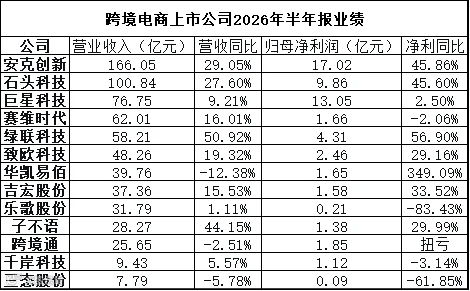
基于 2026 年跨境电商上市公司半年报,可提炼出以下关键信号:
第一,营收端:头部品牌与铺货型企业差距拉大
营收规模上,安克创新以 166.05 亿元稳居行业第一,石头科技半年营收跨过百亿大关(100.84 亿元),二者成为唯二的百亿龙头。
营收增速方面,绿联科技以 50.92% 的增速领跑,境外主营收入同比增长 69.42%,亚马逊渠道收入大增 71.78%;子不语以 44.15% 的增速紧随其后,TikTok 渠道收入同比飙升 662.1%。
反观三态股份,营收同比下降 5.78%,扣非净利润亏损 246.15 万元。在平台合规趋严和竞争加剧背景下,铺货型模式举步维艰。
第二,利润端:分化程度比营收更为剧烈
净利增速方面,华凯易佰归母净利润同比增长 349.09%,扣非净利润同比增长 568.93%,主要源于低基数效应和库存出清后的费用释放。安克创新净利润增长 45.86%,二季度单季净利润同比大增 83.33%。
然而,乐歌股份归母净利润同比下降 83.43%,扣非净利润同比下降 96.23%,汇兑损失是核心原因;三态股份归母净利润同比下降 61.85%,第二季度单季已出现亏损。有人利润翻倍,有人几近归零,分化显著。
第三,盈利能力:毛利率表现差异明显
安克创新上半年毛利率达 49.82%,同比提升 5.09%,二季度攀升至 55.05%。巨星科技毛利率同比提升 1.37% 至 33.32%,二季度单季创下历史新高。但赛维时代毛利率从 44.47% 下降至 42.71%,主因是平台广告投放增加与服饰价格竞争加剧。

短期红利与长期能力的角力
跨境电商上市公司业绩分化的背后,主要有三大驱动因素:
关税退税:一次性的利润催化剂
2025 年 5 月中美经贸高层会谈后,美方撤销多项加征关税;2026 年 2 月,美国最高法院裁定依据 IEEPA 法案征收的对华附加关税违法,退税通道开启。关税退税成为 2026 年上半年企业利润修复最直接的催化剂。
安克创新上半年收到税费返还 14.47 亿元,直接推高毛利率 5.09%。致欧科技收到美国关税退税款及利息合计 1263.94 万美元,冲减了营业成本;巨星科技二季度取得 1000 万美元退税,对冲了人民币升值的负面影响;石头科技累计收到 IEEPA 关税退还款约 2.75 亿元。但需注意,退税具有明显的一次性属性,不可持续。
AI 提效:持续性的能力升级
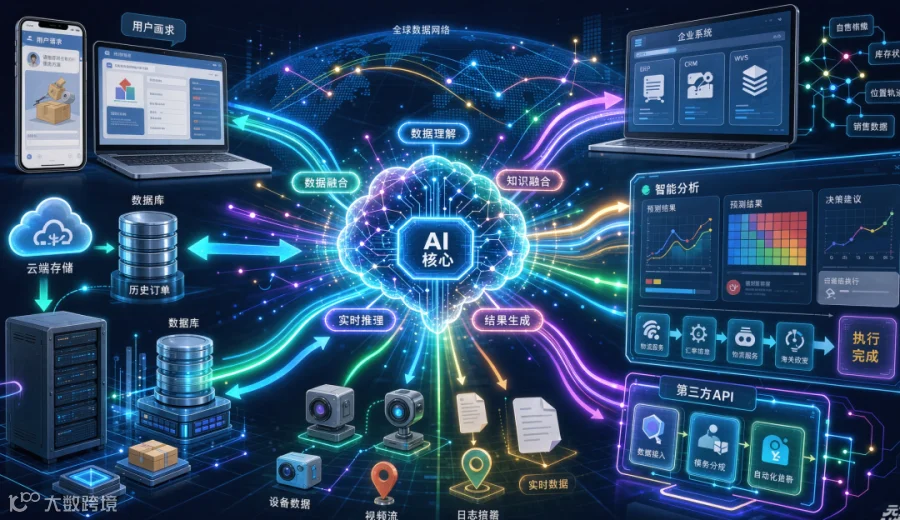
与退税不同,AI 应用正在成为企业的核心护城河。吉宏股份自主研发的"Giikin AI+"全域智能运营平台上线后,整体运营效率提升 60% 以上,人力成本降低约 30%,跨境社交电商业务归母净利润同比增长 80.92%。
致欧科技开发了 70 余个 AI agent,产品文案环节几乎全部实现 AI 化,销售与管理费用率双降。华凯易佰依托自研“易智万象”大模型,在视觉内容生成、客户服务、供应链管理等场景实现规模化应用,大幅降低了仓储费用。
汇率波动:出口企业的普遍承压
2026 年上半年,人民币对美元汇率较上年末升值约 3.13%,出口导向型企业普遍承压。乐歌股份财务费用大增,汇兑损失直接侵蚀利润空间;致欧科技财务费用也大幅增加。巨星科技 Q2 归母净利润同比下降 2.8%,赛维时代财务费用由净收益转为净支出,均受汇兑拖累。
模式转型:重塑竞争格局
致欧科技 2026 年上半年 B2C 收入下降 22.27%,但 B2B 收入增长 226.60%,VC 渠道成为新增长点。华凯易佰主动实施库存清理计划,存货余额较上年同期下降 19.66%,虽导致营收短期下降,但精品业务扭亏为盈,毛利率得到修复。三态股份则面临铺货模式转型的巨大压力。

旧模式退场
透过半年报数据,跨境电商行业正发生深层变化,这些变化比单季度的利润数字更能说明行业走向。
物流变革:海外仓从“可选项”变“必选项”
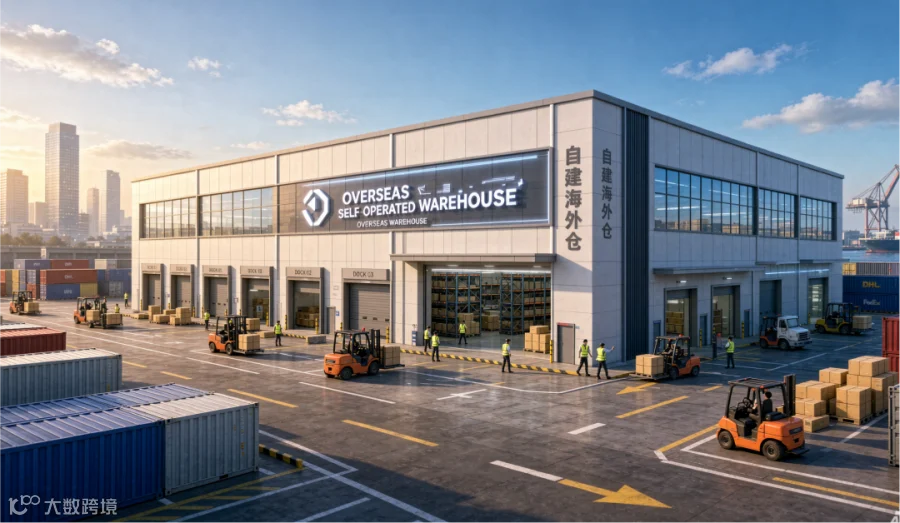
欧美关税新政加速了物流模式的根本性转变。海关总署数据显示,上半年跨境电商出口海外仓增长 3.3 倍,主要服务于中国跨境电商货流的海外仓数量已超过 6200 个。速卖通欧洲官方仓订单规模达到平日 25 倍,本地仓发货占比首次超越跨境直发。
中信建投研报指出,直邮模式核心的“小包免税 + 零库存”优势被关税新政削弱。未来,具备“中国段直邮 + 海外仓 + 本土末端”全链条能力的端到端整合者将最终胜出。这不仅是成本结构的调整,更是商业模式的整体切换。
品牌升级:从“卖便宜”到“拥定价权”
品牌化与精品化已成为行业共识。绿联科技境外收入同比增长 69.42%,品牌势能释放成为核心动力。安克创新聚焦充电储能、智能创新等核心方向,二季度毛利率攀升至 55.05%,产品溢价能力持续增强。当关税和合规成本抬升,只有品牌溢价才能消化新增成本。
渠道多元:从单一依赖走向全渠道布局
企业正加速摆脱对单一平台的依赖。子不语 TikTok 渠道收入同比飙升 662.1%。赛维时代在亚马逊营收占比超 82% 的同时,TikTok 业务也达到过亿规模。致欧科技构建“线上平台 + 独立站 + 线下零售”的全方位布局,通过多元场景强化品牌体验。
这些变化表明,跨境电商的竞争壁垒已从单纯的“流量运营能力”转向“供应链 + 品牌 + 技术”的综合实力比拼。
从规模扩张到价值深耕
中国跨境电商 50 人论坛主席汤敏指出,目前行业已进入质效提升期,粗放增长终结。东方证券测算,2021-2025 年头部跨境电商合计市场份额仅从 3.52% 提升至 4.99%,市场仍高度分散。未来,头部公司将通过优化供应链、强化品牌力、提升数字化能力进一步巩固壁垒。
2026 年上半年的财报数据显示,跨境电商行业正在发生剧变。当政策红利退潮,那些在品牌、供应链和技术上真正建立起护城河的企业,将在这场淘汰赛中走得更远。