


来源/物流指闻(ID:wuliuzhiwen)
作者/肖远
8 月下旬以来,主要快递上市公司陆续披露 2026 年半年报。圆通速递归母净利润 31.75 亿元,同比增长 73.44%;申通快递 10.35 亿元,增长 128.31%;韵达股份 9.98 亿元,增长 88.82%;极兔速递期内利润 2.59 亿美元,增长 190.9%,经调整净利润增长 124.3%。四家公司的利润增速均大幅跑赢件量增速。
《人民日报》人民锐评专栏文章指出,行业已告别“量增利减、低价内卷”的格局。宏观数据佐证了这一判断:国家邮政局数据显示,2026 年上半年全国快递业务量累计完成 1003.8 亿件,同比增长 5.0%;业务收入累计完成 7714.1 亿元,同比增长 7.3%,收入增速高出业务量增速 2.3 个百分点。这一局面在今年一季度首次出现,并在上半年得以延续。
变化同样折射在企业结构中。极兔速递上半年集团收入 76.72 亿美元,同比增长 39.5%,毛利率由 9.8% 升至 13.2%,经营利润增长 245.6%。其中国区业务量同比增长 9.6%,收入同比增长 22.4%,收入增速是件量增速的 2.3 倍,单票收入同比上升约 11.7%。
惠誉评级亚太区企业评级董事贺丹表示,反内卷虽带动盈利改善,但单票价格变化仍受电商促销、产品结构及局部竞争影响。价格修复解释了利润改善的方向,却非全部成因。在头部企业利润增速数倍于件量增速的背后,有多少源于价格回归,多少来自效率与结构优化,又有多少惠及网络末端,才是此轮反内卷的核心看点。
第一步:把价格拉回来
价格纠偏是快递反内卷最先落地且最显性的一步。2025 年 7 月,国家邮政局召开座谈会提出治理内卷式竞争,随后价格治理在义乌、广东等产粮区启动并逐步推广。同年 8 月,部分头部企业单票收入环比回升;至 11 月,已有 22 个省份推动快递价格调整。
此举旨在为全网止血。低价压力不仅停留在总部,更会沿加盟制网络向下传导,导致网点毛利变薄、派费压缩及服务下滑。将价格拉回合理区间,是阻断恶性循环的关键。
值得注意的是,快递业的价格修复主要依靠行政引导与约谈,不同于光伏等行业基于成本红线的自律机制。行政驱动见效快但共识脆弱,因此治理不能仅止步于价格层面。
第二步:把成本底线抬起来
若价格指导是“止血”,抬高成本底线则是“治本”。2026 年,综合整治内卷式竞争被列入国家邮政局年度重点任务,政府工作报告表述由“综合”调整为“深入”,标志着反内卷成为长期任务。
与此同时,用工规则制度化加速落地。新就业形态劳动规则和算法协商加快推行,快递员薪酬、工时及考核机制被纳入明确框架,劳动合同制度逐步落实。这意味着过去被外部化或转嫁的成本正重新计入真实成本,低价不再仅是利润问题,更是合规问题。
财报数据已现端倪:极兔上半年劳动力成本同比增长 56.1%,快于收入增速,全职员工数达 24.2 万人。成本底线的抬高,使涨价从“可选项”变为“必选项”,但这仅能将行业拉回同一起跑线,尚不足以拉开企业差距。
第三步:让效率决定胜负
在价格秩序相对稳定的环境下,效率差异首次成为决定胜负的主要变量。上半年快递业务量品牌集中度达 96.1%,市场份额变动细微但结果迥异:中通、圆通、申通份额提升,韵达下降,极兔微增。
超出行业平均的利润主要来自数智化转型。韵达四项费用同比下降超 1 亿元,圆通依托智能体节约运营成本近 9000 万元,中通智能客服解决超六成常见问题。过去效率优势常被用于价格战,如今则直接转化为利润。
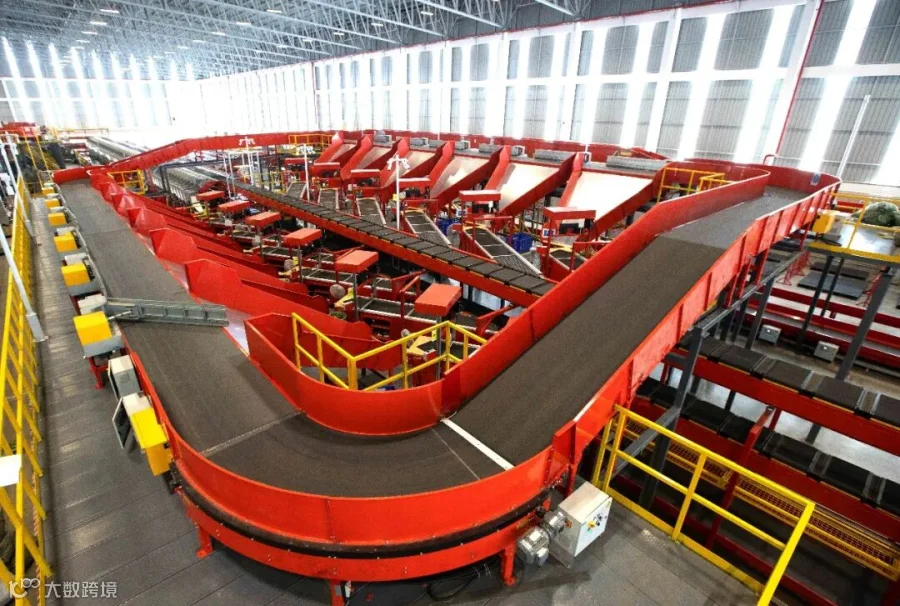
以极兔为例,其中国区收入增速是件量增速的 2.3 倍,单票含金量显著提升。这得益于两方面:一是网络效率,全球自动化分拣线增至 435 套,单票揽派成本占比降至 55.7%;二是客户与产品结构优化,通过拓展品牌客户、散单及云仓业务,承接高价值需求。

反内卷并非暂停竞争,而是更换增长燃料:价格将行业拉回起跑线,效率决定谁能领跑。
第四步:让红利抵达末端
利润表并非终点。价格回升与效率提升是否惠及末端,是反内卷必须解决的难题。调研显示,部分加盟网点实际到手派费仍难覆盖投递成本。治理重点需从价格表转向企业内部考核规则、派费分配及申诉机制。
由于财报披露的是总部口径成本,难以反映末端实际收入,行业内已开始制度化尝试。2025 年 7 月,极兔签署首份全网平台算法和劳动规则协议,明确派费直达机制,约定直达快递员派费不低于加盟商单均派件收入的 25%。2026 年 8 月,双方再次签署新年度协议,将一次性行动转为按年协商。
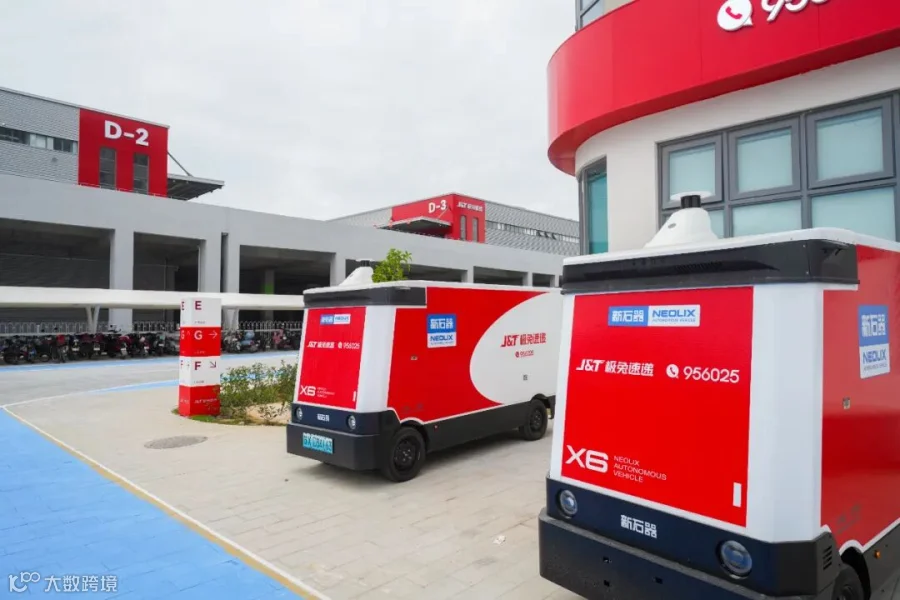
技术投入也成为另一路径。极兔将自动化设备下沉至网点,并大规模投入无人物流车。公开数据显示,无人车让网点单票成本下降超 10%,在敦煌等地甚至降低 20% 且时效更快。末端效率提升正从“压派费”转向“给设备”。
尽管方向明确,但缺乏公共衡量标准。企业投入增加可见,但落地成色仍需长时间观察。这也是治理必须下沉至考核规则与内部管理机制的根本原因。
什么才算真正的成效
《邮政业发展“十五五”规划》将快递业务收入与业务量年均增长统一设定为 6% 左右,释放了规模不再单独构成目标、收入与业务量须同步前进的信号。
真正的成效标志应落在更底层:网点能否正常经营、快递员收入是否稳定、派费能否覆盖成本。下半年仍有三个变量值得关注:
其一,旺季的价格定力。中秋国庆与双十一将是价格秩序修复后的首个完整旺季,局部竞争是否重启是直接检验。
其二,效率红利的去向。数智化节省的成本有多少转化为利润,多少让利末端,决定了修复是短期还是结构性的。
其三,增速中枢与目标的距离。上半年件量增速低于“十五五”规划的 6%,下半年能否实现提质与稳量兼顾,有待观察。
把价格拉回、底线抬高、效率制胜,前三步已有数据验证。关键的第四步——利益分配,尚无统一衡量口径。只有当利润覆盖服务、派费支撑投递、网点与快递员愿长期坚守,行业才算真正走出“以低价换规模”的旧循环。
来源/物流指闻(ID:wuliuzhiwen)
作者/肖远