


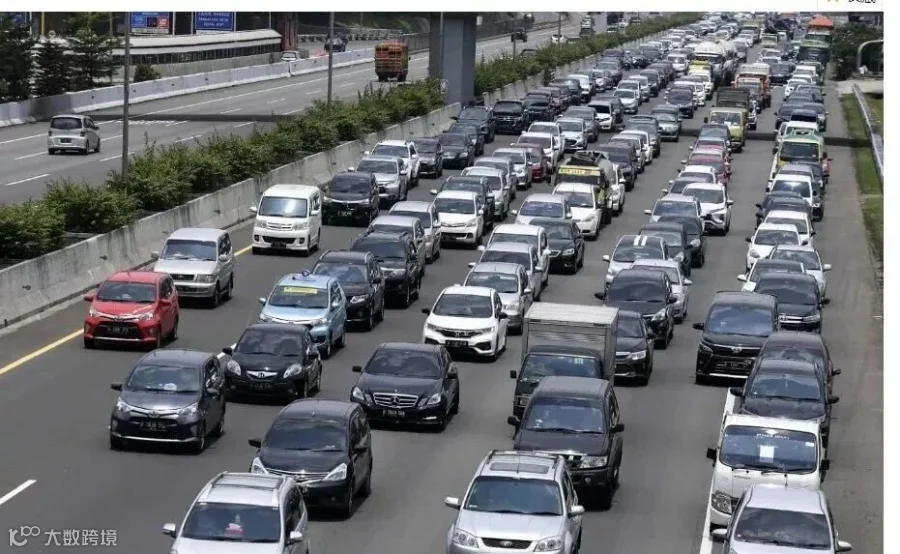
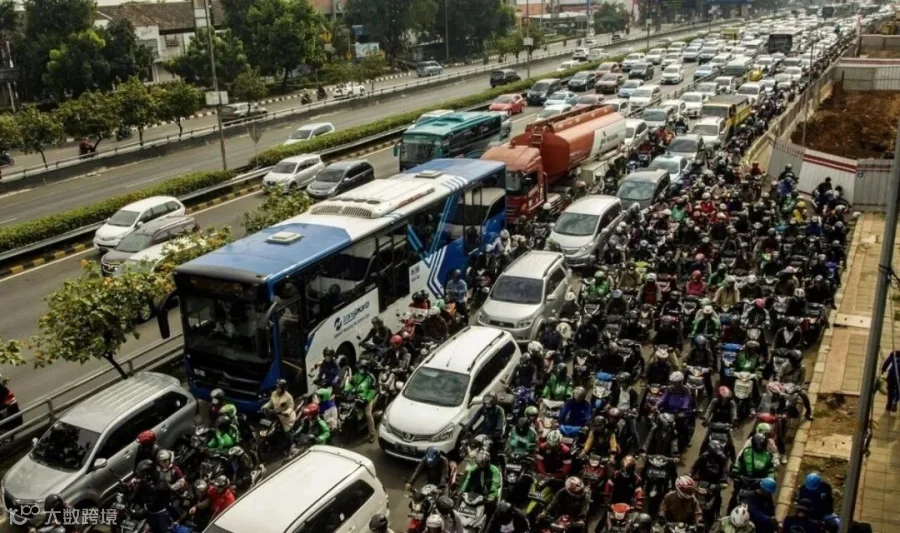
在深入印尼汽配市场前,需先纠正一个普遍认知误区。提及“东南亚第一大汽车市场”,人们往往联想到庞大的乘用车保有量。然而现实恰恰相反:印尼全国 1.73 亿辆机动车中,摩托车高达 1.45 亿辆,乘用车仅 2091 万辆。这意味着大约每 7 辆摩托车才对应 1 辆汽车,摩托车占比超八成。这一结构性比例直接决定了印尼汽配门店的生存逻辑:谁在开店、选址何处、经营品类及盈利模式。
数据差异巨大的根源在于对“汽配门店”的定义不同。在印尼语境下,该概念涵盖四个层级:
口径 |
数量 |
说明 |
|---|---|---|
汽车配件门店(以销售为主) |
约 2.14 万家 |
基于地图 POI 最新统计,其中雅加达 3512 家、西爪哇 3456 家 |
汽车维修保养门店 |
约 4.57 万家 |
西爪哇占 19.3%(8799 家),中爪哇 7161 家 |
摩托车配件店 |
约 7860 家 |
西爪哇居首,约 2027 家 |
汽修厂(含路边摊,行业估算) |
约 40 万家 |
其中约 95% 为小微个体户 |
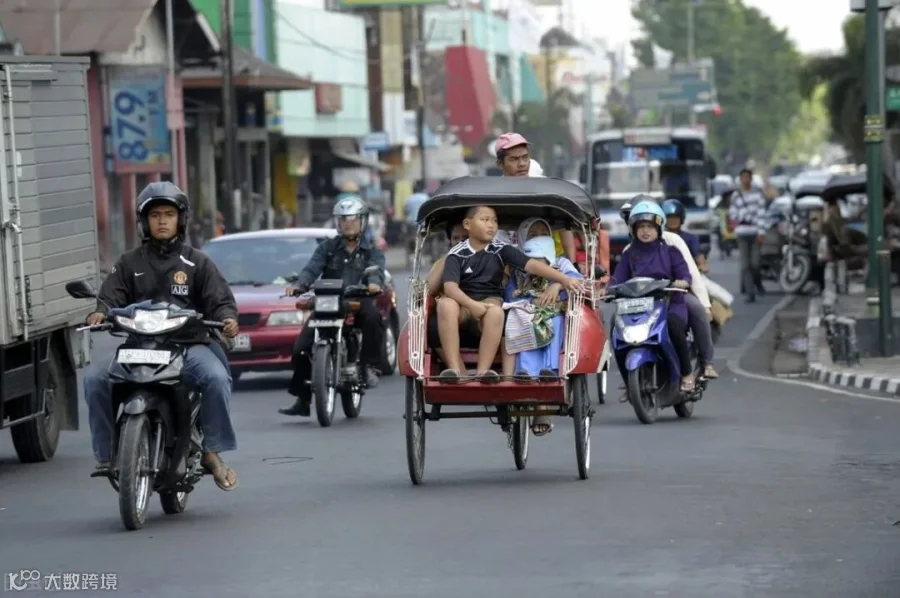
为何最后一档数据高达 40 万?因为印尼人将修车铺统称为bengkel,该词既包含正规门面的修理厂,也涵盖路边搭建棚子、老板兼技师的非正式作坊。这类摊位虽未纳入工商名录,却是当地居民更换机油、补胎的主要去处。
核心结论:有明确门牌号的正规门店约 2 万家,而实际从事维修作业的终端高达 40 万家。
印尼由一万七千多个岛屿组成,但汽配生意高度集中于爪哇岛。
- 摩托车保有量前四省份:西爪哇(约 2360 万辆)、东爪哇(约 1979 万辆)、中爪哇(约 1933 万辆)、雅加达(约 1600 万辆)。
- 配件店密度最高区域:雅加达(占全国 16.4%)及西爪哇地区。
- 汽修店最密集省份:西爪哇拥有 8799 家,单省占比近两成。
结论明确:得爪哇者得印尼。仅雅加达首都圈一地,便贡献了全国汽车售后服务收入的三分之一。
反观苏门答腊、加里曼丹及苏拉威西等外岛,门店密度极低,如巴布亚全省仅有数十家配件店。这并非缺乏需求,而是受限于群岛地形导致的物流困难与高昂铺货成本。据行业估算,印尼物流成本可推高至 15%–20%。

基于 POI 数据分析,印尼汽配门店呈现以下显著特征:
1. 绝大多数为单体经营
统计显示,94.7% 的汽配店为独立经营,品牌连锁占比仅约 5%。街头可见的招牌多为店主姓名,而非统一品牌标识。
2. 店龄短,稳定性差
汽配店平均店龄仅为 4 年 5 个月。行业新陈代谢极快,大量新店涌现的同时也有大量老店消失。这对渠道商而言意味着客户流失风险较高,今年合作的客户明年可能已更换招牌。
3. 数字化程度极低
在两万多家配件店中,拥有自建网站的仅 1913 家;能有效联通电话的约 1.53 万家(占比 71%)。另一项样本数据显示,近万家店铺中拥有官网的比例不足两成。
4. 连锁化初现端倪,但规模尚小
代表性玩家包括 Astra Otoparts 旗下的 Shop&Drive(2025 年约 654 个现代零售网点)、计划扩张至 120 家的博世车服务(Bosch Car Service),以及聚合独立修理厂的数字化平台 Otoklix。
综上,当前印尼汽配渠道本质上是"40 万夫妻店 +2 万配件店 + 几百家连锁”的三层结构,试图一口通吃并不现实。
支撑印尼汽配门店生存的三大关键因素可概括为:
老:车龄老化带来稳定耗材需求
印尼乘用车平均车龄已达 12 年左右,二手车平均车龄超 8 年,超七成车辆已过原厂保修期。车龄增长直接拉动刹车片、悬挂、电瓶、空调等易损件的频繁更换,构成配件店最稳定的现金流来源。
摩:海量摩托車造就高频刚需
1.45 亿辆摩托车基数意味着机油、轮胎、链条、电瓶等配件的高频、小额、刚需更换。虽然单次客单价低于汽车,但摩托车贡献了印尼市场上最多的服务频次。
雨:热带气候加速部件损耗
热带长雨季及一般的路况条件,使得防水、耐腐蚀、耐磨损类配件具有明显溢价空间。同款刹车片在印尼的更换周期往往短于温带市场。
此外,电动化趋势正在显现。2025 年印尼纯电动车销量达 10.39 万辆,同比增长 141%,中国品牌占据主导。然而,此类车辆的高压诊断与维修需求,目前传统 bengkel 难以承接,相关技师主要集中在雅加达等大城市。
在分析印尼市场数据时,需警惕以下三点:
勿将市场规模单一化
市场上存在"150 亿美元汽配市场”与"51 亿美元售后服务市场”两种说法,差异源于统计口径不同:前者指配件销售总额,后者仅限维修服务收入。更为稳妥的评估是:2025 年印尼售后服务市场规模约 48–51 亿美元,年增速 5%–6%,预计 2030 年代初有望接近 75 亿美元。
勿将 POI 数量等同于真实商业存在
地图 POI 数据仅覆盖“有门牌、可被拍摄”的门店,天然遗漏了占绝大多数的路边摊,同时也包含已关门但未下线的“僵尸店”。该数据适用于分析分布密度,若直接用作客户名单则会产生偏差。
勿误判爪哇模式的可复制性
印尼汽车千人保有量仅为 99 辆,远低于马来西亚(490 辆)和泰国(275 辆)。这表明虽然增量空间巨大,但外岛市场目前尚不足以支撑重资产投入,爪哇岛的成功经验难以直接复制到全国。
印尼汽配并非单一市场,而是由三层结构组成:40 万家路边 bengkel 负责“修”,2 万多家配件店负责“卖”,几百家连锁店负责“标准化”。竞争的关键不在于追求漂亮的门店总数,而在于明确切入点——是为夫妻店供货、协助连锁优化 SKU,还是深耕摩配的高频复购市场。