

重磅利好!三部门联合发文,延续实施失业保险稳岗扩岗政策,企业税费负担将进一步减轻。
三部门通知:三项核心费用返还政策详解
人力资源社会保障部、教育部、财政部、国家税务总局于 2026 年 6 月 18 日联合印发《关于失业保险支持企业稳岗扩岗的通知》(人社部发〔2026〕39 号)。

核心举措包含以下三项:
1. 延续实施稳岗返还政策

① 适用对象:参保企业足额缴纳失业保险费 12 个月以上,且上年度未裁员或裁员率不高于上年度全国城镇调查失业率控制目标。
② 返还标准:中小微企业按不超过企业及其职工上年度实际缴纳失业保险费的 60% 返还;大型企业按不超过 30% 返还。各地可在该上限前提下确定具体比例。
③ 资金用途:可用于职工生活补助、缴纳社会保险费、转岗培训、技能提升培训等。
2. 延续实施一次性扩岗补助政策

① 适用对象:招用毕业年度及离校两年内未就业高校毕业生、16—24 岁登记失业青年。
② 补助标准:按每招用 1 人不超过 1500 元的标准发放。
3. 优化技能提升补贴政策
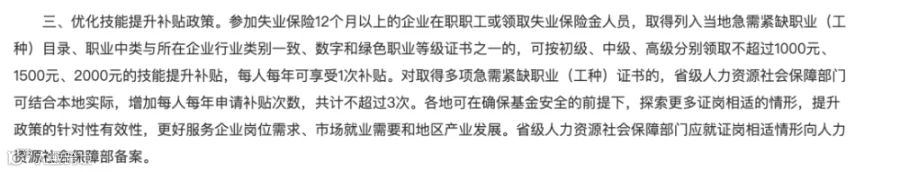
① 适用对象:参加失业保险 12 个月以上的企业在职职工或领取失业保险金人员。
② 证书要求:取得列入当地急需紧缺职业 (工种) 目录、职业中类与所在企业行业类别一致、数字和绿色职业等级证书之一。
③ 补贴标准:
○ 初级:不超过 1000 元
○ 中级:不超过 1500 元
○ 高级:不超过 2000 元
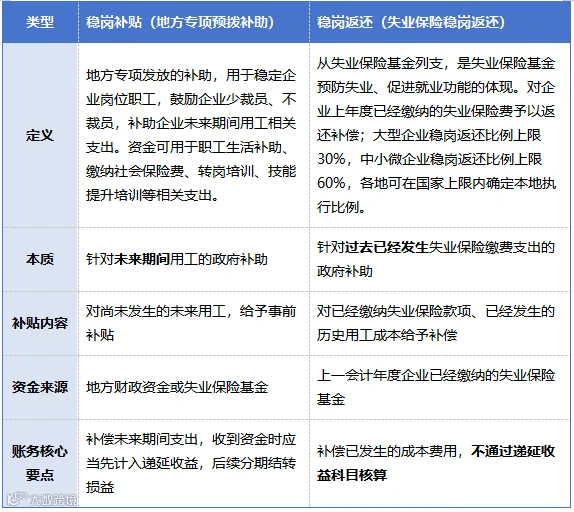
概念辨析:稳岗返还≠稳岗补贴
实务中常将二者混淆,但业务实质存在区别:
实务指南:稳岗补贴与返还的账务处理
前提说明:
① 执行《企业会计准则》:可选择总额法或净额法;
② 执行《小企业会计准则》:无总额/净额法区分,补助统一计入营业外收入;
③ 实务惯例:稳岗返还在实际收到款项时做账。理论上可挂其他应收款,但为避免收益提前确认风险,实务极少采用。
一、总额法(企业最常用)
1. 稳岗返还(补偿已发生的失业保险支出)
借:银行存款
贷:其他收益—政府补助
2. 稳岗补贴(预拨补助,补偿未来期间用工支出)
补助用于补偿以后期间发生的成本费用,先计入递延收益,分期结转至其他收益。
① 收到款项:
借:银行存款
贷:递延收益
② 分期结转确认收益:
借:递延收益
贷:其他收益—政府补助
二、净额法(冲减对应成本费用)
注意:稳岗返还是补偿失业保险社保支出,非工资;属以前年度的补助应通过“以前年度损益调整”处理。
1. 稳岗返还(补偿已发生失业保险)
若返还对应支出属于以前年度:
① 审批通过,收款权利基本确定:
借:其他应收款—政府补助款
贷:以前年度损益调整
② 收到返还款项:
借:银行存款
贷:其他应收款—政府补助款
③ 结转以前年度损益调整:
借:以前年度损益调整
贷:利润分配—未分配利润
2. 稳岗补贴(预拨补助,补偿未来期间用工支出)
① 收到补贴:
借:银行存款
贷:递延收益
② 受益月份月末,冲减对应成本费用:
借:递延收益
贷:管理费用—社保费/工资
销售费用—社保费/工资
生产成本—直接人工等
补充:执行《小企业会计准则》账务处理
小企业会计准则无“其他收益”科目,不区分总额法、净额法。
1)收到稳岗返还
借:银行存款
贷:营业外收入—政府补助
2)收到补偿未来支出的稳岗补贴
① 收款:
借:银行存款
贷:递延收益
② 受益期分摊:
借:递延收益
贷:营业外收入—政府补助
税务解析:稳岗补贴需要交税吗?
一、增值税
依据国家税务总局 2019 年第 45 号公告第七条:纳税人取得的财政补贴收入,与其销售货物、劳务、服务、无形资产、不动产的收入或者数量直接挂钩的,应按规定计算缴纳增值税;其他情形不征收增值税。
稳岗补贴主要用于员工生活补助、培训等支出,与销售营收不直接挂钩,因此不需要缴纳增值税。
二、企业所得税
根据《企业所得税法》,财政拨款等属于不征税收入,但需同时满足三个条件:有专项用途资金拨付文件、有专门资金管理办法、企业对该资金单独核算。
实务建议:由于上述条件苛刻且选择不征税处理后相应支出也不能扣除,对企业整体税负影响不大,实务中一般选择直接纳税申报。
三、个人所得税
根据《个人所得税法》及其实施条例,免征个税的情形主要为政府特殊津贴、院士津贴及从福利费、工会经费中支付的生活补助费等。
企业收到稳岗补贴并支付给员工,不属于免征个税的津贴补贴,因此应在发放时按“工资薪金”项目缴纳个人所得税。
来源:税务经理人,税务大讲堂,梅松讲税 整理发布