


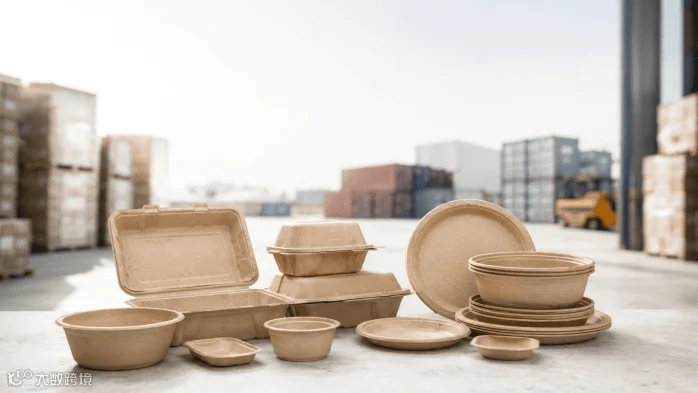
过去十年,食品服务包装的采购核心围绕价格、交货期及产能展开。如今,这一逻辑正在被重写。步入 2026 年,严肃买家首要关注的不再是“成本几何”,而是“该材料在目标市场是否依然合法”。
驱动这一变革的力量源自两方面:一是针对特定一次性塑料的禁令范围持续扩大;二是让众多进口商措手不及的 PFAS(全氟和多氟烷基物质)限制迅速收紧。PFAS 是长期用于赋予纸基和纤维包装防油防水性能的“永久化学品”。这两股力量单独存在已使采购复杂化,二者叠加更正在重塑全球采购版图,致使许多买家在合同执行中途才惊觉变局。
2026 年的合规壁垒
最明确的截止日期位于欧洲。根据欧盟《包装及包装废弃物法规》(Regulation (EU) 2025/40),该法规自 2026 年 8 月 12 日起生效:若食品接触包装含有超过规定限量的 PFAS,则严禁进入欧盟市场。具体限值为:任何单一 PFAS 物质含量不得超过 25 ppb(十亿分之一),所有已测量 PFAS 总和不得超过 250 ppb,包括聚合物 PFAS 在内的总氟含量不得超过 50 ppm(百万分之一)。尤为关键的是,法规不设“祖父条款”(即无既往产品豁免)。即便是在截止日期前生产的库存,若 PFAS 含量超标,亦不得在截止日后销往欧盟。
此规则叠加于现有的塑料限制措施之上。自 2021 年 7 月起,欧盟《一次性塑料指令》已在各成员国禁止使用发泡聚苯乙烯制成的食品饮料容器,以及一次性塑料盘子和餐具。
美国缺乏统一的联邦法规,这在规划上 arguably(可以说)比有统一法规更难应对。现状呈现碎片化特征:纽约州对食品包装中故意添加 PFAS 的禁令自 2022 年底生效,加州自 2023 年初生效,科罗拉多州、俄勒冈州、罗德岛州、明尼苏达州等也按各自时间表跟进,而缅因州针对植物纤维包装的规定将于 2026 年出台。联邦层面,美国食品药品监督管理局(FDA)于 2024 年 2 月宣布,含 PFAS 的防油物质不再在美国市场的食品接触用途中销售。虽属自愿性逐步淘汰而非硬性禁令,但政策方向毫不含糊。
为何这打破了旧的采购模式
对买家而言,实际困难在于“合规”不再是一个单一且通用的标签。一个符合美国某州要求的纤维餐盒,可能在另一州的总有机氟触发标准下失效。去年通关的产品,今年 8 月可能违反欧盟 PFAS 限值。对于从同一仓库向多市场供货的进口商,当下的安全规划假设应是适用标准中最严格者,而非平均值。
数字背后,还有一场更安静的转变:监管机构及越来越多的企业买家,正从信任供应商声明转向要求提供实证。根据 PPWR(包装及包装废弃物法规),仅凭供应商书面保证产品不含 PFAS 已不足以满足要求。取而代之的是需要测试数据:由认可实验室出具的、按包装类型颁发的分析证书。仅在规格书上签字已不再是有效证明。
买家真正应该询问的内容
将此事视为文档问题而不仅仅是材料问题的采购团队往往能占据优势。在签署合同之前,值得要求:
- 由独立认可实验室出具的 PFAS 分析证书,需与具体产品挂钩,并尽可能涵盖总有机氟以及目标 PFAS。
- 明确基础材料及任何涂层或添加剂的情况,因为 PFAS 通常通过防油处理而非纤维本身引入。
- 制造场所获得的公认食品接触和卫生资质,以便质量和可追溯性可经审计而非仅靠声明。
- 一份书面声明,说明产品获准进入哪些市场及其生效日期,以免默认认为符合美国法规的产品也自动符合欧盟法规。
这些要求并不奇特,这与成熟买家对食品原料所进行的尽职调查相同,只是现在扩展到了食品接触物品上。
战略解读
对于出口商和进口商而言,这些法规不仅是约束,更是一种筛选机制。能够出具认可测试数据、保持资质有效、并能清晰阐述各市场差异的供应商,将从无法做到这些的竞争对手那里夺取市场份额。买家若在 2026 年 8 月欧盟截止日期之前就将这些检查纳入采购流程,就能避免更为昂贵的后果:货物在边境被扣留,或产品在上架后被召回。
过去十年的材料故事是关于替代塑料,而本时代的采购故事则是关于证明替代品究竟由什么制成。
作者简介
本文由 Ecofy 贡献,该公司是一家利用农业作物残余物生产模塑纤维食品服务包装的制造商。公司自 2018 年运营以来,持有 BRCGS A 级包装认证和经第三方验证的无 PFAS 状态,并在其认证中心发布合规文件。