搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
NAND涨价背后,AI机柜正在重排存储的位置
>
NAND涨价背后,AI机柜正在重排存储的位置
半导体产业报告
2026-09-18
3
导读:AI机柜把存储从服务器边上拉进机架,NAND的需求也跟着换了位置。
AI 机柜架构变革正将存储资源从
服务
器边缘拉入机架内部,NAND 闪存的需求格局随之重构。
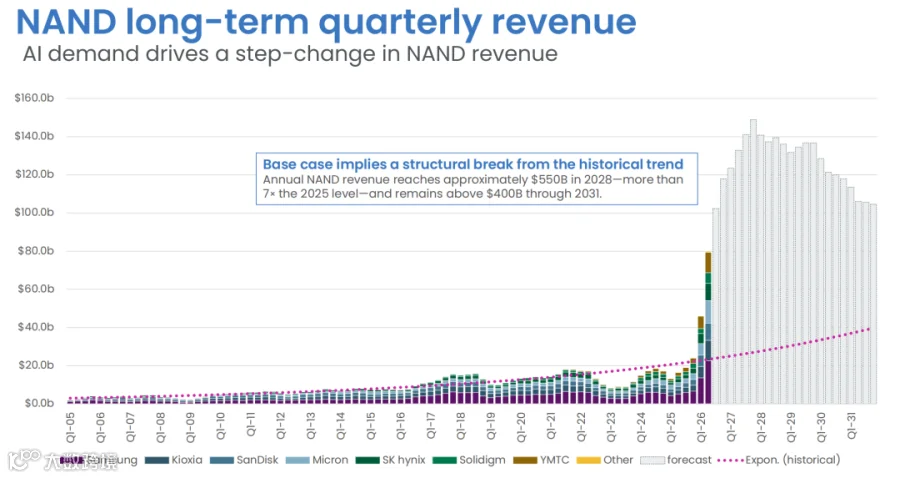
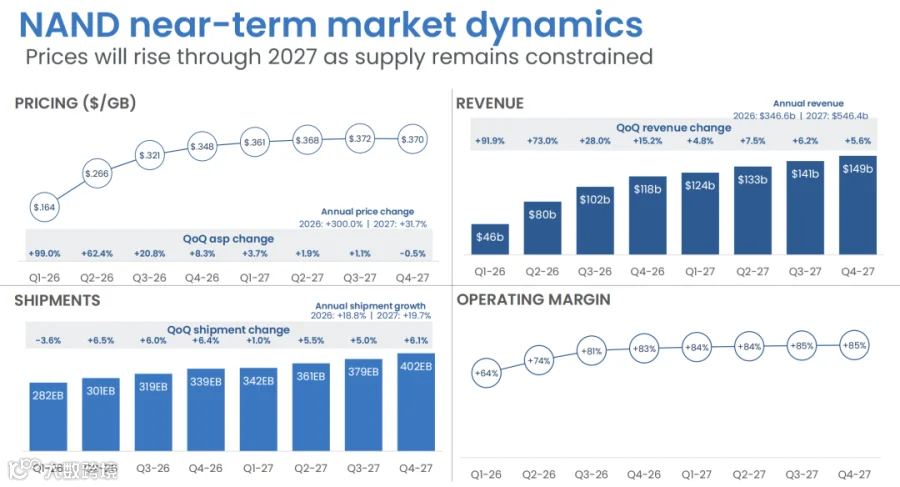
2026 年二季度,NAND 行业营收飙升至 800 亿美元,环比激增 73%。然而,出货位元仅增长 6.5%,平均售价(ASP)却环比大涨 62.4%。价格涨幅远超出货量,主导了市场高位运行。供给端虽将产能利用率恢复至 100%,但有效产能仅为减产前的 75%。与此同时,AI 数据中心推动闪存从服务器内置转向机架共享存储。供给收缩与架构演变的双重作用,使 NAND 市场进入紧平衡状态。
01 | 晶圆厂满负荷运转,有效交付产能仍未复原
二季度 800 亿美元的营收主要由价格上涨驱动。基准预测显示,三季度和四季度每 GB 均价将分别升至 0.321 美元和 0.348 美元,而出货位元分别为 319EB 和 339EB。价格增速显著快于出货增速,暴露出晶圆厂供应弹性的不足。
尽管晶圆厂产能利用率已达 100%,但受老制程退出、新一代高堆叠层数占用空间增加,以及近年新洁净室和设备投入不足的影响,实际产出受限。此外,部分原规划用于 NAND 的厂房和产能被 DRAM 与 HBM 挤占。机台满负荷运转并不等同于市场立即获得同等比例的晶圆增量。
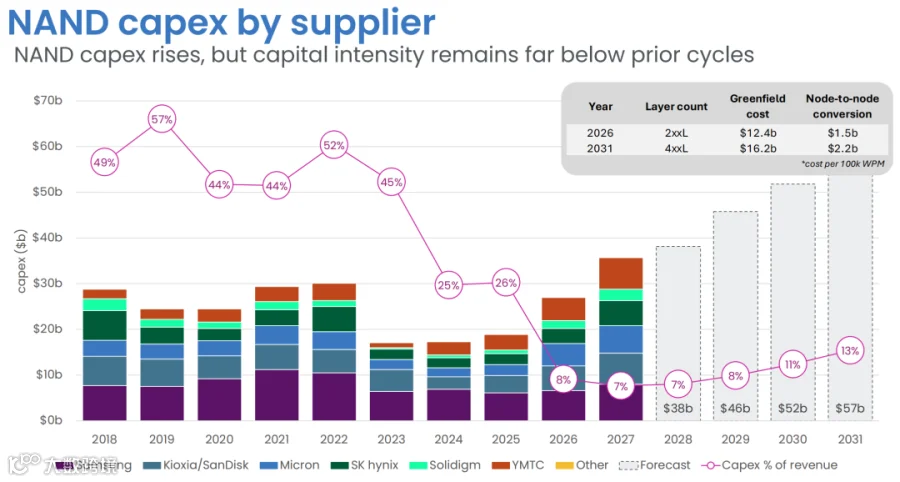
随着堆叠层数持续增加,扩产成本急剧上升。以月产 10 万片晶圆为例,2xx 层 NAND 新建产线成本约 124 亿美元,节点转换成本约 15 亿美元;而至 4xx 层时,这两项成本分别攀升至 162 亿美元和 22 亿美元。巨额资金需优先投入设备、厂房及工艺迁移,新增位元无法在报价上涨后的下一季度即刻释放。
可交付颗粒的缺口,迫使价格涨幅率先跑赢出货量增速。
02 | AI 推理驱动数据中心成为 NAND 最大买家
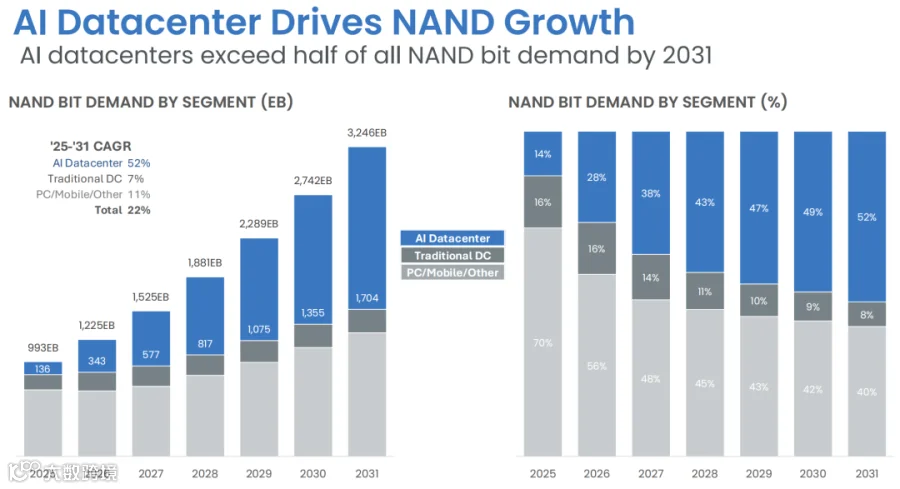
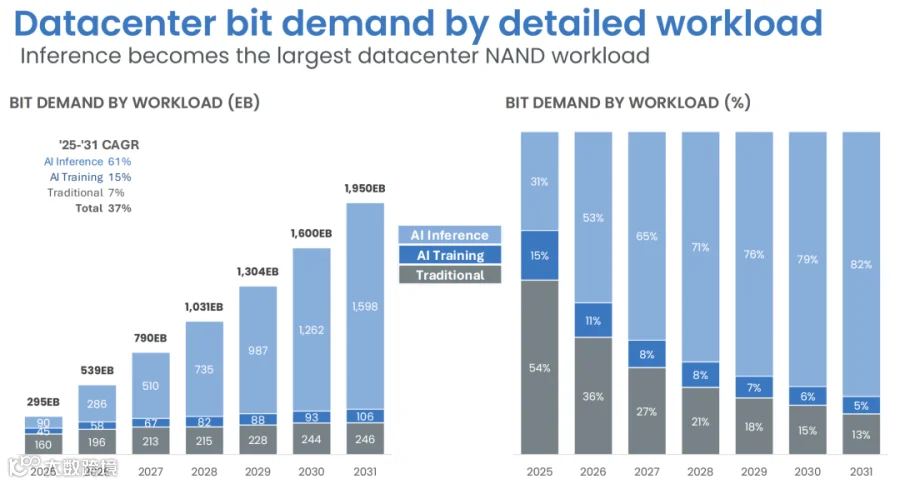
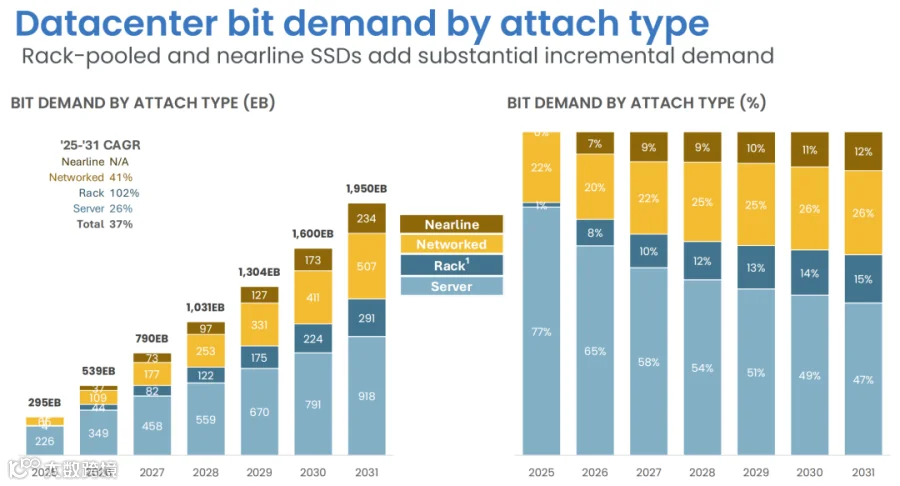
模型预测,AI 数据中心的 NAND 位元需求将从 2025 年的 136EB 激增至 2031 年的 1704EB,六年复合年增长率(CAGR)达 52%。到 2031 年,该领域将占据全球 NAND 总需求的 52%。同期,数据中心整体 NAND 需求将从 295EB 增至 1950EB,增速远超手机、PC 等传统终端。
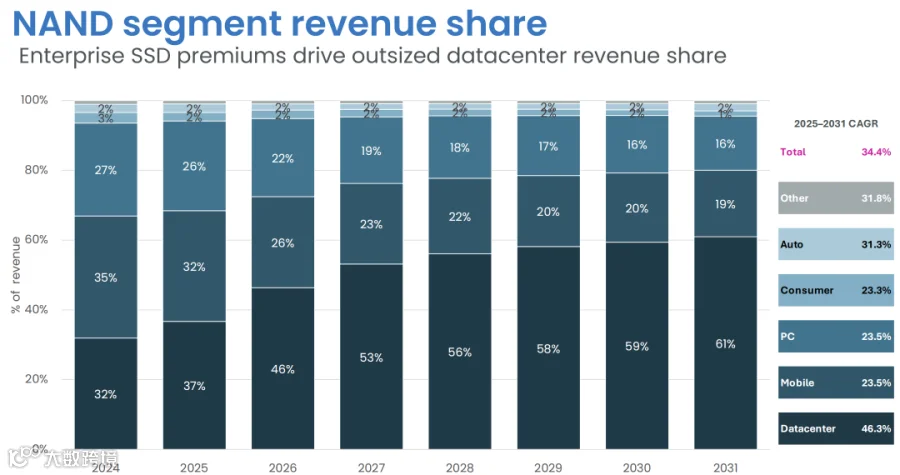
收入结构的变化更为显著。数据中心在 NAND 行业营收中的占比预计从 2025 年的 37% 提升至 2031 年的 61%。得益于企业级 SSD 的高单价和产品组合优化,其营收份额高于位元份额。尽管手机和 PC 仍消耗大量 NAND,但定价权已逐渐向数据中心的采购节奏倾斜。
存储需求重心正从训练向推理转移。模型显示,AI 推理对应的位元需求将从 2025 年的 90EB 飙升至 2031 年的 1598EB,占数据中心 NAND 需求的比重从 31% 跃升至 82%。虽然训练需求也从 45EB 增至 106EB,但推理场景的增速更为迅猛,成为推动存储密度提升的核心动力。
03 | 存储架构重构:从服务器旁移至 AI 机柜内
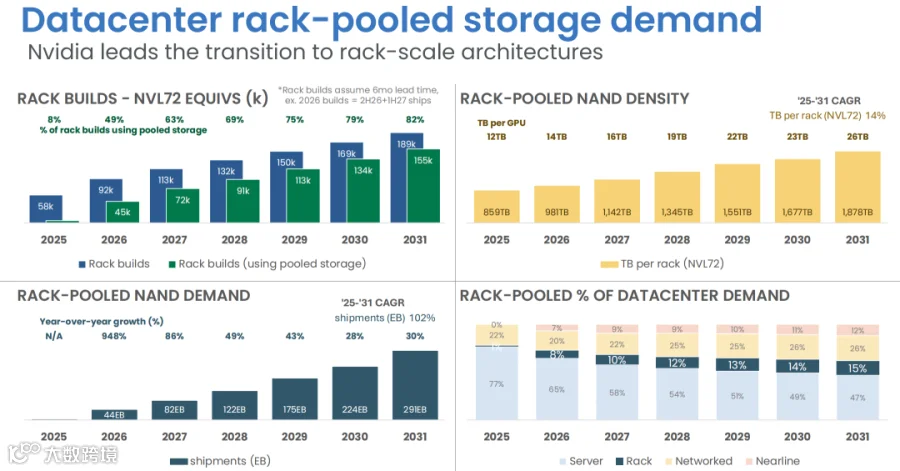
传统架构中,企业级 SSD 通常跟随单台服务器配置;而机柜级架构则将部分容量整合为共享池,按整柜而非单机分配。以 NVL72 等效机柜为例,采用池化存储的机柜占比预计从 2025 年的 8% 升至 2031 年的 82%;单个机柜的池化 NAND 密度将从 859TB 增至 1878TB。
这一变革将需求拆解为三个主要位置:
直连服务器 SSD:随计算节点部署;
机柜共享池:容量从单机配置转变为整柜分配;
网络侧与近线 SSD:承载更大规模的数据池与冷数据。
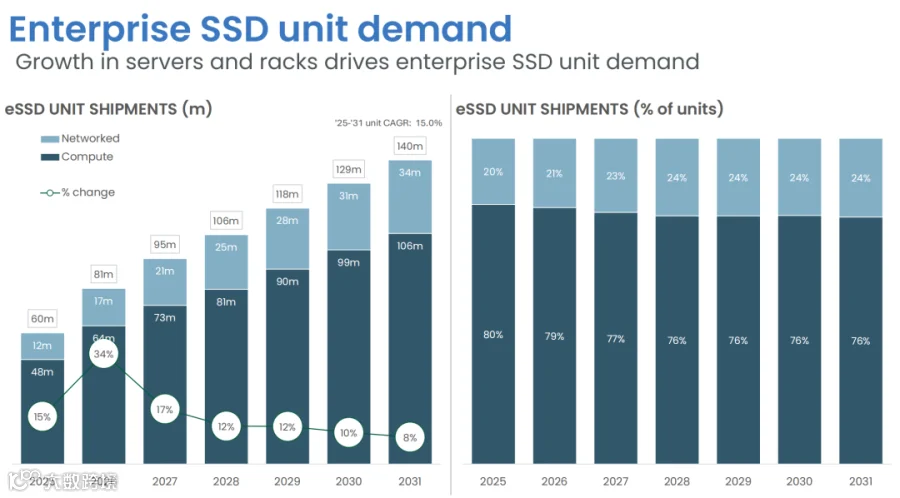
2025 年至 2031 年,机柜池化 NAND 位元需求的复合增速高达 102%,网络侧为 41%,直连服务器部分为 26%。采购逻辑已从“每台服务器配几块盘”转变为“整柜容量如何在 GPU、网络和存储节点间分配”。企业级 SSD 出货量同步放大,预计从 2025 年的 6000 万块增至 2031 年的 1.4 亿块,其中网络侧产品占比从 20% 升至 24%。除数量增长外,单盘及单柜的容量密度差距也在显著拉大。
04 | QLC 抢占容量市场,HDD 价格门槛依旧
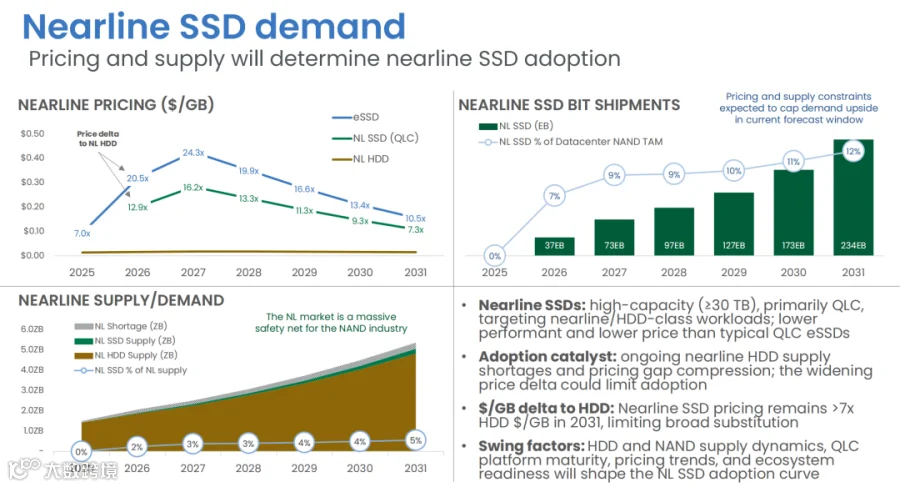
QLC 技术通过在单元内写入更多位元,契合大容量场景需求。模型预测,数据中心 NAND 中 QLC 占比将从 2025 年的 16% 升至 2031 年的 48%,对应位元需求由 47.7EB 增至 942.6EB。然而,供应紧张可能延缓这一进程,因为高容量颗粒、控制器、SSD 验证及系统软件需协同演进。
近线 SSD 正处于这一关键边界:容量通常超 30TB,主要采用 QLC 技术,旨在承接原本由近线 HDD 负责的工作负载。在 HDD 供应紧张、价差收窄时,近线 SSD 有望获得更多订单。但基准情景保留了一个硬性约束:到 2031 年,近线 SSD 的每 GB 价格预计仍将是近线 HDD 的 7 倍。尽管近线 SSD 位元出货量将从 2026 年的 37EB 增至 2031 年的 234EB,增量可观,但若每 GB 成本优势未达临界点,HDD 的大规模替代难以实现。
结语 | NAND 增量逻辑:按机柜而非服务器计算
本轮 NAND 紧缺是两大趋势叠加的结果:晶圆厂短期内难以完全弥补产能缺口,而 AI 机柜正通过池化、网络侧和近线 SSD 吞噬更多容量。市场虽持续关注报价波动,但客户的核心考量已转向:一柜 GPU 需配比多少存储、QLC 能否通过系统验证、近线 SSD 能否将每 GB 成本压缩至 HDD 可接受范围。一旦存储位置从单机迁移至机柜,闪存厂商交付的将是整机架的可用容量——这不仅要求足够的位元供应,更需确保容量、接口与系统验证在统一部署中无缝协同。
【声明】内容源于网络
0
0
半导体产业报告
1234
内容
611
粉丝
1
关注
在线咨询
半导体产业报告
1234
总阅读
34.7k
粉丝
1
内容
611




 半导体产业报告