





Mastercard最新研究揭示了一个值得关注的趋势:在哈萨克斯坦电商市场整体稳步增长的同时,跨境电商正以远超本土平台的速度抢占份额。
在这一轮跨境电商扩张中:Temu过去两年的交易量增长了189倍,成为哈萨克斯坦消费者使用量增长最快的电商平台之一;另一家中国电商平台1688.com的交易量也增长了13倍。
先看大盘。Mastercard的估算显示,2023年以来,哈萨克斯坦电商市场规模从3万亿坚戈扩大到约5万亿坚戈(约合110亿美元),2023年起的年均复合增速达到28%。2025年全年交易规模4.92万亿坚戈,在线交易笔数3.63亿笔。
比规模更值得注意的,是增长结构的变化:2025年交易笔数同比增长99%,而市场规模只增长了25%——笔数的增速,接近金额增速的4倍。平均客单价从两年前的2.5万坚戈下降到1.4万坚戈(约合31美元)。
翻译成人话:哈萨克斯坦的电商,正在从"偶尔上一次网买件大件"(典型如分期买电子产品),变成"像逛超市一样高频下单"。交易量的翻倍增长,主要靠低客单价的日常商品撑起来——服装、家居用品这类品类开始占据主流。
Mastercard Data & Services中亚及独联体地区营销服务负责人Alexander Degtyarev在Central Asia Fintech Summit上分享时,甚至以自己的家庭为例说明Temu的渗透力:“我妻子用了三个月后删掉了这个应用,因为家庭预算开始受影响了。”
这个市场仍在扩张,但增量不再来自"更贵的东西",而来自"更多的人、更频繁地、买更便宜的东西"。
Mastercard同时给出前瞻:按当前路径,哈萨克斯坦电商市场到2030年有望达到约11.1万亿坚戈,跨境占比预计从约23%提升到32%——由中国平台的扩张推动。
跨境为什么跑赢本土:19% 对 50%

大盘之外,真正拉开差距的是赛道。
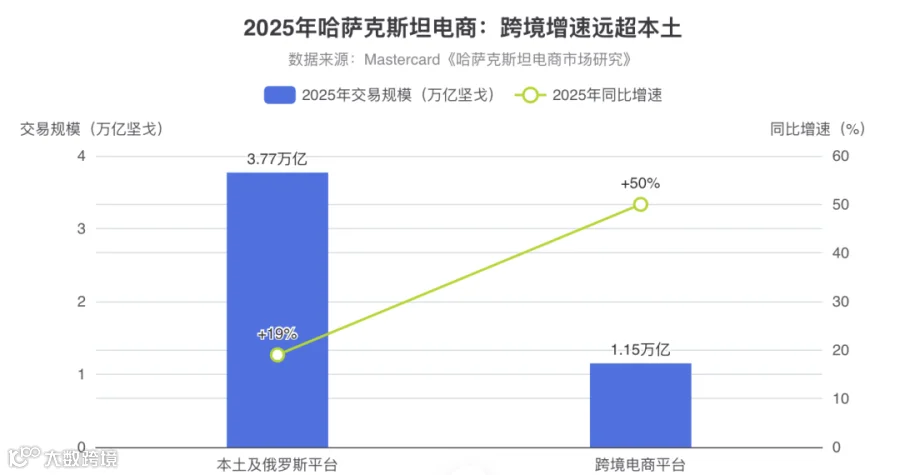
2025年,本土平台Kaspi.kz,以及在哈萨克斯坦运营的俄罗斯平台Ozon、Wildberries等,合计交易规模增长19%,达到3.77万亿坚戈;同期,跨境电商平台交易规模增长50%,达到1.15万亿坚戈(约合22.3亿美元)。
跨境增速是本土的2.6倍。要理解这个差距,可以拆成三个变量:
一是价格和供给。中国电商平台把工厂直接连到消费者,中间环节短、SKU供给宽,1688.com的批发和出厂价属性尤其突出;在"价格是首要选择标准"的哈萨克斯坦消费者面前,这个优势会被放大。
二是消费习惯已经形成。研究显示,67%的受访在线消费者曾从国外平台下单;跨境平台上最受欢迎的是服装、鞋帽、配饰和电子产品。
三是边际增量在转移。本土(国内)电商仍占市场77%的份额,但跨境对市场增量的贡献率,已经从约22%上升到39%——换句话说,市场每新增100坚戈的交易额,有近40坚戈来自跨境。

对正在评估中亚市场的卖家,这份报告至少给出三个判断信号:
第一,需求是真实的,不是平台补贴烧出来的虚火。67%的跨境购买率、笔数近乎翻倍的交易增长、向日常高频消费的结构切换,指向的是消费行为本身的迁移。
第二,价格仍是第一变量,性价比供给仍有空间。研究指出,无论哪个年龄段,价格都是消费者选择线上购物的首要标准;本地卖家(81%计划增加线上销售份额的企业)也在追赶,但供应链成本差距不是短期能抹平的。
第三,下一阶段的胜负手,在履约和合规。Mastercard明确提出,市场下一阶段增长取决于区域物流与履约、跨境基础设施、支付便利、退货透明度和买家保护;与此同时,哈萨克斯坦已对外国数字平台征收数字服务税——公开数据显示,外国互联网公司累计已向哈国财政缴纳1184亿坚戈,仅2025年就贡献了486亿坚戈。低价红利不会永远"无成本",越早把履约和合规成本算进模型,越从容。

别把增速差直接读成"跨境赢了"
最后必须泼一点冷水:50%对19%的增速差,不能直接读成"跨境已经赢了"。
第一,这是基数效应。跨境盘子1.15万亿坚戈,只有本土3.77万亿坚戈的三成左右,低基数下高增速并不意外。
第二,跨境占比仍然有限。按Mastercard预测,跨境份额要从约23%升到2030年的32%——这是"份额提升",远谈不上"取代";本土(国内)电商仍贡献77%的交易规模。
第三,Kaspi.kz的本地生态不可小觑。支付、物流、信贷分期深度绑定的本土平台,在履约体验上仍占据结构性优势。
更稳妥的说法是:跨境在哈萨克斯坦进入了高速渗透期,但本地竞争格局远未定型,真正的胜负可能要从"谁更便宜"打到"谁能更快、更稳、更合规地送到"。
对正在评估中亚市场的卖家,真正值得记住的,也许不是"189倍"这个数字本身,而是它背后的含义:当一个市场的消费者开始用低价电商满足日常高频需求,这通常不是一波短促的热潮,而是一种消费结构的切换。
\ | /
★
港湾跨境,跨境人的港湾❤️
有事找小编👉🏻13471361026(微信同号)